
Ezen az oldalon a következőkről olvashatsz
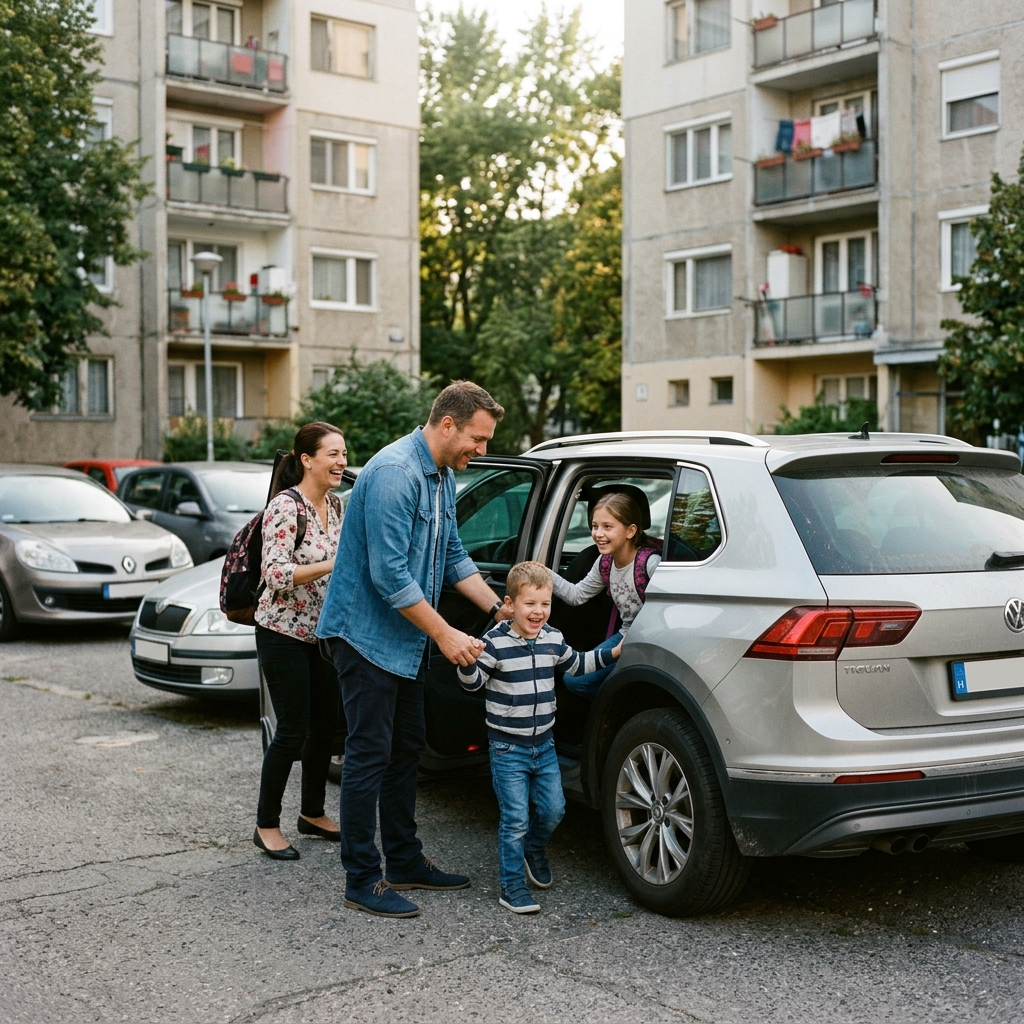
Az új vagy használt gépjármű vásárlása előtt álló döntéshozók legfontosabb pénzügyi dilemmáját a teljes hitelköltség és a havi fizetési kötelezettség egyensúlya jelenti. A járműárak emelkedése miatt az 5, 8 vagy 10 millió forintos tőkeszükséglet ma már teljesen átlagosnak tekinthető, függetlenül attól, hogy családi vagy üzleti célú beszerzésről beszélünk. Nem mindegy azonban, hogy a kiválasztott összeget milyen konstrukcióban, milyen futamidővel és milyen járulékos költségek mellett vonod be a vásárlásba. A megalapozott döntéshez pontosan látnod kell az egyes finanszírozási formák mögött húzódó banki logikát és a törlesztési terheket meghatározó szabályozási korlátokat.
A személyi kölcsön és a lízing közötti strukturális különbségek az autófinanszírozásban
Az autóvásárlás finanszírozásakor az első alapvető döntési pont a megfelelő hiteltermék kiválasztása, ahol a szabadon felhasználható személyi kölcsön és a zárt végű lízing áll egymással szemben. Személyi kölcsön igénybevétele esetén a folyósított összeg azonnal a tulajdonodba kerül, így a megvásárolt gépjármű törzskönyvében te szerepelsz tulajdonosként, ami teljes szabadságot biztosít az autó esetleges értékesítése során. Ezzel szemben a lízingnél a finanszírozó pénzintézet marad a gépjármű jogi tulajdonosa a futamidő végéig, te pedig csupán üzembentartóként használhatod azt. Ez a tulajdonjogi eltérés alapjaiban határozza meg a bírálati folyamatot és a szükséges fedezeti elvárásokat is. Ha a rugalmasság és az azonnali tulajdonszerzés a célod, a fedezetlen hitelkonstrukciók jelentik a racionális irányt.
A lízingkonstrukciók másik jelentős kötöttsége a kötelezően előírt teljes körű casco biztosítás fenntartása, amely a futamidő alatt végig terheli a havi költségvetésedet. Bár a casco megléte biztonsági szempontból ajánlott, a kötelező jelleg elvétele a személyi hiteleknél nagyobb pénzügyi mozgásteret biztosít számodra az egyéni kockázatvállalás terén. Ráadásul a lízingszerződések esetében a bankok gyakran kikötnek egy minimális önerőt, míg a személyi hitelek akár a teljes vételár fedezésére is fordíthatók önerő nélkül. Ez azt jelenti, hogy 5, 8 vagy 10 millió forint igénylésekor a személyi hitel nem követeli meg a meglévő megtakarításaid azonnali feláldozását. A járulékos költségek és a kezdeti tőkebefektetés mértéke így jelentősen eltérhet a két konstrukció között.
A hitelképesség vizsgálata során a bankok a jövedelemarányos törlesztőrészlet-mutató alkalmazásával határozzák meg a maximálisan vállalható törlesztési terhet. A hatályos MNB-szabályozás szerint a nettó igazolt jövedelmednek csak egy meghatározott hányada fordítható hiteltörlesztésre, amely korlátot a JTM kalkulátor segítségével tudod pontosan ellenőrizni a tervezési fázisban. Ez a jogszabályi gát védi a háztartásodat a túlelkesedéstől, különösen a nagyobb, 8 vagy 10 millió forintos hitelösszegek igénylésekor, ahol a havi kötelezettség már komoly tételt jelent. Amennyiben a jövedelmed nem éri el a bírálati sarokkövet, a bank elutasíthatja az igénylést, vagy adóstárs bevonását írhatja elő. A JTM-korlát szigorú betartása tehát az autóhitel-igénylés sikerességének legfontosabb alapköve.
 K&H Bank Zrt.
Hogyan alakul az 5, 8 és 10 millió forintos hitelösszegek törlesztési dinamikája?
Az 5 millió forintos hitelösszeg jellemzően a megbízható, fiatal használt autók vagy a kedvezőbb árfekvésű új modellek kategóriáját finanszírozza meg. Ennél a nagyságrendnél a havi törlesztőrészlet még egy átlagos jövedelmű háztartás számára is kezelhető szinten tartható, amennyiben a futamidőt optimálisan választod meg. A törlesztőrészlet nagyságát közvetlenül befolyásolja a hitelintézet által felszámított THM, amely magában foglalja a kamaton felüli egyéb rendszeres költségeket is. Minél rövidebb futamidőt választasz, annál magasabb lesz a havi részlet, viszont a teljes visszafizetendő összeg jelentősen csökken. Az 5 millió forintos tőkeigény így kiváló egyensúlyt teremthet a megfizethető havi teher és a gyors adósságrendezés között.
A 8 millió forintos sáv már a prémium kategóriás használt autók vagy a jól felszerelt, új alsó-középkategóriás járművek beszerzését teszi lehetővé. Ebben a mérettartományban a havi törlesztőrészletek mértéke már megköveteli a stabil, átlag feletti igazolt jövedelmet a JTM-korlátok teljesítéséhez. A bankok ennél az összegnél gyakran kínálnak kamatkedvezményeket, amennyiben vállalod a jövedelmed adott pénzintézethez történő utalását, ami papíron kedvezőbbé teszi a konstrukciót. Fontos azonban kiszámolni, hogy a számlavezetési és tranzakciós díjak nem emésztik-e fel a kamatkedvezményből származó pénzügyi előnyt. A 8 millió forintos hitel törlesztési dinamikája már komoly elköteleződést jelent, ezért a futamidő megválasztásakor kiemelt figyelmet kell fordítani a háztartás likviditási pufferének megőrzésére.
A 10 millió forintos hitelösszeg igénylése jelenti a legnagyobb pénzügyi elköteleződést, amelynél a törlesztőrészlet-kalkulátor használata elengedhetetlen a különböző forgatókönyvek modellezéséhez. Egy ekkora összegű fedezetlen személyi hitel havi törlesztőrészlete már jelentős nyomást gyakorolhat a családi költségvetésre, így a leghosszabb elérhető futamidők irányába tolhatja el a döntést. Bár a futamidő kitolása csökkenti a havi fizetési kötelezettséget, a teljes finanszírozási anomália abban rejlik, hogy a hosszú idő alatt felhalmozódó kamatok drasztikusan megemelik a gépjármű végső bekerülési értékét. Ennél a volumennél minden egyes bázispontnyi kamatkülönbség százezres eltérést eredményezhet a teljes visszafizetés során. Emiatt a 10 millió forintos kategóriában a legfontosabb feladat az optimális kamatperiódus és a hitelkonstrukciók precíz összehasonlítása.
 CIB bank
Rejtett költségek és kockázati tényezők az autóhitelek bírálata során
Az autóhitel kiválasztásakor a legtöbben kizárólag a névleges kamatra és a havi törlesztőrészletre fókuszálnak, miközben a háttérben meghúzódó egyéb díjak jelentősen módosíthatják a valós költségeket. Ilyen tényező lehet a folyósítási jutalék vagy a szerződéskötési díj, amelyeket a bankok esetenként előre levonnak a folyósított összegből, csökkentve a ténylegesen elkölthető tőkét. Emellett a futamidő alatti előtörlesztés vagy a hitel végtörlesztése is plusz kiadásokkal járhat, bár a hatályos jogszabályi környezetben az előtörlesztési díjmennyezet maximalizálva van. Ha a jövőben várhatóan nagyobb egyszeri összeghez jutsz, és szeretnéd csökkenteni a tőketartozásodat, mindenképpen ellenőrizd a szerződésben rögzített előtörlesztési feltételeket. A rejtett költségek figyelmen kívül hagyása súlyos meglepetéseket okozhat a futamidő későbbi szakaszaiban.
A kamatkockázat kezelése egy másik alapvető bírálati sarokkő, amely meghatározza a hitelszerződés hosszú távú stabilitását. A változó kamatozású hitelek esetével a kamatforduló alkalmával a bank a piaci viszonyokhoz igazíthatja a kamatlábat, ami a törlesztőrészlet hirtelen megemelkedését eredményezheti. Ezzel szemben a teljes futamidőre fixált kamatozású személyi kölcsönök kiszámíthatóságot biztosítanak, hiszen a havi fizetési kötelezettséged a szerződés aláírásától az utolsó részletig teljesen változatlan marad. Bár a fix kamatozású hitelek induló árazása esetenként magasabb lehet, ez a prémium megvédi a háztartásodat a makrogazdasági sokkoktól és a kamatkörnyezet kedvezőtlen változásaitól. A biztonságra törekvő adósok számára a fix kamatperiódus választása jelenti a strukturális kockázatok minimalizálását.
A hitelbírálat végső fázisában a bankok kötelezően lekérdezik az igénylő adatait a Központi Hitelinformációs Rendszerből, amely adatbázis tartalmazza az összes fennálló hitelszerződést és az esetleges mulasztásokat. A negatív KHR-státusz, vagyis a korábbi hitelek törlesztése során felhalmozott késedelem szinte minden esetben azonnali elutasítást von maga után a banki kockázatkezelési szabályzatok értelmében. Még a tiszta KHR-múlttal rendelkező ügyfelek esetében is vizsgálják a meglévő hitelkereteket, például a hitelkártyákat vagy a folyószámlahitelt, amelyek még kihasználatlanul is csökkentik a JTM-korlát által biztosított szabad hitelkeretet. Az igénylés előtt ezért érdemes lezárni a nem használt hitelkereteket a hitelképesség javítása érdekében. A hitelminősítésed tisztasága közvetlen hatással van a bank által felkínált egyedi kamatfelárak mértékeire is.
Az autóhitel sikeres igényléséhez vezető első lépés a saját pénzügyi helyzeted könyörtelenül őszinte feltérképezése, amely során a nettó havi jövedelmedből le kell vonnod az összes fix megélhetési kiadást és a meglévő hiteltörlesztéseket. A fennmaradó szabad keretből képezz egy biztonsági likviditási puffert, amely több havi törlesztőrészletnek felel meg, hogy az esetleges átmeneti jövedelemkiesések se veszélyeztessék a jármű megtartását. Ezt követően határozd meg a pontos finanszírozási célt, és a kalkulátorok segítségével futtasd le az 5, 8 vagy 10 millió forintos összegekre vonatkozó számításokat különböző futamidők mellett. Mindig vizsgáld meg a teljes visszafizetendő összeget is a havi részlet nagysága mellett, hogy lásd, mekkora felárat fizetsz a hosszabb futamidőért cserébe. Ha céges autó vásárlásában gondolkodsz, érdemes a vállalkozási formának megfelelő adózási és leírási lehetőségeket is számításba venni a döntés előtt.
A második lépésben gyűjtsd össze a bankok által elvárt dokumentumokat, úgymint a munkáltatói igazolást, a bankszámlakivonatokat és a személyazonosító okmányokat, hogy elkerüld a bírálati folyamat felesleges elhúzódását. Különösen figyelj a bankok által kínált kamatkedvezmény-vesztési feltételekre, hiszen a jövedelemutalási kötelezettség megszegése esetén a kamatláb egyoldalúan megemelkedhet a futamidő alatt. Érdemes a hiteligénylést megelőzően megszüntetni a használaton kívüli hitelkártyákat és folyószámlahiteleket, mivel ezek csökkentik a bírálható jövedelmi keretedet. Ha használt autót vásárolsz, a hitel folyósítása előtt győződj meg a jármű jogi és műszaki állapotáról is, mert a rejtett hibák javítása felboríthatja a törlesztési ütemtervedet. A felelős döntés érdekében mindig vesd össze a banki ajánlatokat az összehasonlító kalkulátor segítségével, mérlegeld a hosszú távú fizetőképességedet, és csak a számodra leginkább fenntartható törlesztőrészletet vállald el.
Címkék:

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc