
Ezen az oldalon a következőkről olvashatsz
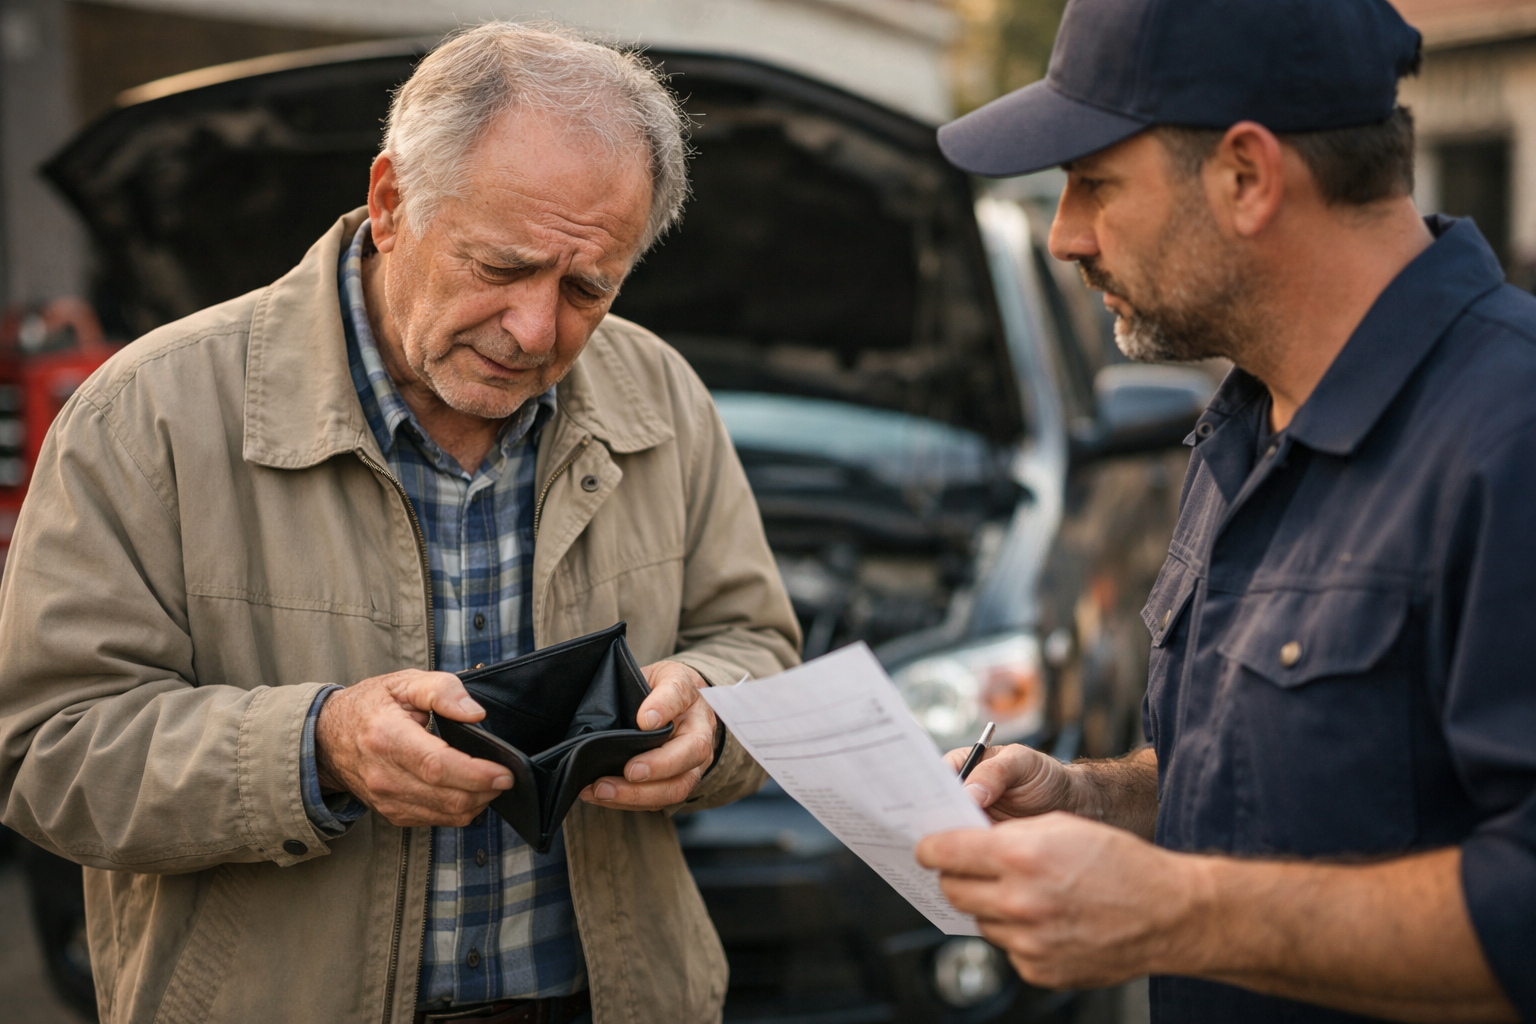
Egy váratlan műszaki meghibásodás vagy egy saját hibás közúti baleset azonnal felboríthatja a háztartás havi költségvetését a hirtelen fellépő szállítási és mentési költségek miatt. Miközben a legtöbb járművezető bízik az autója megbízhatóságában, a statisztikai valószínűség azt mutatja, hogy az életkor előrehaladtával a kritikus rendszerek meghibásodásának esélye exponenciálisan növekszik. Ez a pénzügyi kitettség közvetlenül veszélyezteti a család likviditási pufferét, hiszen a helyszíni mentés és a szakszervizbe szállítás díja előzetes tervezés nélkül komoly likviditási sokkot okoz. Az ilyen helyzetek kezelésére nyújt strukturált megoldást a gépjármű-asszisztencia, amely a kockázatot a gépjármű tulajdonosáról a biztosítótársaságra hárítja át.
A váratlan vontatási és szállítási költségek strukturális kockázata
A közúti közlekedés során fellépő műszaki anomáliák nemcsak logisztikai, hanem súlyos finanszírozási problémát is jelentenek a jármű üzembentartója számára. Ha az autó mozgásképtelenné válik egy autópályán vagy egy távoli kistelepülésen, a szakszervizbe történő elszállítás költsége a megtett kilométerek arányában növekszik, ami gyorsan elérheti a többszázezer forintos nagyságrendet is. Ez a hirtelen kiadás közvetlenül a nettó cash-flow egyenleget terheli, és azonnali készpénzigényt támaszt, amelyet egy átlagos háztartás csak a meglévő megtakarításai terhére képes finanszírozni. Amennyiben nem áll rendelkezésre megfelelő likviditási puffer a váratlan helyzetek kezelésére, a tulajdonos kénytelen lehet külső forráshoz nyúlni, ami rontja a pénzügyi stabilitást. A fedezetlen kockázatvállalás ezen formája kiszolgáltatottá teszi az autóst a helyi autómentők egyedi árazásának, amelyek gyakran a kényszerhelyzetet kihasználva határozzák meg a tarifáikat.
Sokan tévesen azt feltételezik, hogy a kötelező gépjármű-felelősségbiztosítás elegendő védelmet nyújt az ilyen helyzetekben, pedig ez a konstrukció alapvetően más célt szolgál. A kötelező biztosítás kizárólag a harmadik félnek okozott károk megtérítésére vonatkozik, így a saját jármű mentésének, vontatásának vagy helyszíni javításának költségeit egyáltalán nem fedezi. Amennyiben a jármű önhibás baleset vagy egyszerű alkatrészhiba miatt áll le, az üzembentartó teljesen magára marad a felmerülő logisztikai és javítási számlákkal. Ha a gépjárművet hitelből vásárolták, egy ilyen fedezetlen káresemény közvetve a finanszírozási anomáliák melegágya lehet, hiszen a tulajdonos fizetőképessége hirtelen megrendülhet. Egy hirtelen fellépő, több százezer forintos fizetési kötelezettség a törlesztőrészletek elmaradását, végső soron pedig a negatív KHR-státusz kockázatát is magában hordozza.
A pénzügyi stabilitás fenntartása érdekében a kockázatkezelési stratégia részévé kell tenni egy olyan eszközt, amely minimalizálja az előre nem látható kiadásokat. Egy dedikált gépjármű-asszisztencia biztosítás megkötésével az autós egy fix, előre tervezhető éves vagy havi díjért cserébe mentesül a hirtelen fellépő, magas összegű mentési költségek alól. Ez a megközelítés lehetővé teszi, hogy a háztartás megőrizze likviditási egyensúlyát, és a felmerülő műszaki problémát ne katasztrófaként, hanem egy egyszerűen kezelhető adminisztratív folyamatként élje meg. A biztosítási védelem megléte így nem csupán elméleti biztonságot, hanem valós, számszerűsíthető anyagi védelmet nyújt a mindennapi használat során. A kiszámíthatóság érdekében a biztosítási díjak bázispontokban kifejezett eltérése is minimális az autómentési piac hirtelen áremelkedéseihez képest.
A Redion AutoSOS működési mechanizmusa és fedezeti köre
A Redion AutoSOS rendszerének elsődleges feladata, hogy a bejelentést követően azonnali, koordinált segítséget nyújtson a bajba jutott autósoknak. A szolgáltatás működése egy központosított diszpécserszolgálaton alapul, amely a hívás fogadása után azonnal elindítja a megfelelő mentőegységet a helyszínre. Amennyiben a hiba jellege megengedi, a kiérkező szakember megkísérli a helyszíni javítást, például akkumulátor-indítást, kerékcserét vagy kisebb elektromos hibák elhárítását. Ha a jármű a helyszínen nem tehető menetkészsé, a program garantálja a szakszervizbe történő szállítást, mentesítve az ügyfelet a vontatási partner felkutatásának és kifizetésének terhétől.
A szerződéses feltételek elemzésekor kiemelt figyelmet kell fordítani a különböző szolgáltatási limitekre és a földrajzi hatályra, amelyek meghatározzák a kockázatvállalás határait. Minden asszisztencia-termék esetében léteznek felső értékhatárok, amelyeket a biztosító egy-egy káresemény alkalmával maximálisan kifizet a mentési vagy szállítási munkálatokra. A részletes feltételeket és az egyedi kizárásokat a Redion ajánlatok és útmutató 2026 dokumentációja tartalmazza, amelyet a szerződés megkötése előtt alaposan át kell tanulmányozni a későbbi félreértések elkerülése érdekében. A limitek ismerete segít felmérni, hogy a választott csomag elegendő fedezetet nyújt-e a tipikus utazási útvonalak hosszát és a potenciális mentési távolságokat figyelembe véve. A vállalkozások számára külön előnyt jelenthet, hogy a biztosítási díj elszámolható költségként, bár nem minősül közvetlen adóalap-csökkentő tételnek a társasági adóban.
Az ad-hoc jelleggel hívott autómentőkkel szemben a biztosítói háttérrel rendelkező asszisztencia hatalmas előnye a strukturált és ellenőrzött partnerhálózat megléte. A biztosítótársaságok szigorú minőségi és árazási kritériumok alapján választják ki a mentést végző alvállalkozókat, így garantált a professzionális eszközpark és a szakszerű szállítás. Ez a rendszer megvédi a fogyasztót az út szélén tapasztalható spekulatív árazástól, és biztosítja, hogy a sérült gépjármű a legmegfelelőbb javítóműhelybe kerüljön. A szervezett segítségnyújtás ráadásul időt is megtakarít, hiszen a diszpécserszolgálat közvetlenül a legközelebbi szabad mentőegységet irányítja a megadott koordinátákhoz.
 Redion Magyarország
Költség-haszon elemzés a casco és az önálló asszisztencia tükrében
A gépjármű-tulajdonosok gyakran dilemmáznak azon, hogy a meglévő casco szerződésük mellett szükség van-e külön asszisztencia-termékre. A hagyományos casco biztosítás elsősorban a nagyobb töréskárok, lopás vagy elemi csapások ellen nyújt védelmet, és szinte minden esetben tartalmaz egy meghatározott önrészt, amelyet a tulajdonosnak kell viselnie. Ezzel szemben az önálló asszisztencia-biztosítások kifejezetten a kisebb, de bosszantó műszaki hibákra, defektekre vagy üzemanyag-ellátási problémákra fókuszálnak, jellemzően önrész fizetési kötelezettség nélkül. Emiatt a két termék nem helyettesíti, hanem sokkal inkább kiegészíti egymást a teljes körű vagyonvédelem és a folyamatos mobilitás biztosítása érdekében. Lízingelt vagy hitellel terhelt járműveknél a bank által elvárt hitelbiztosítéki érték megőrzése érdekében is célszerű mindkét védelmi vonalat fenntartani.
Ha az alternatívaköltségeket vizsgáljuk, a saját tőke lekötése a potenciális mentési költségek fedezésére rendkívül nem hatékony pénzügyi döntés. Ahelyett, hogy jelentős összeget tartanál készenlétben a bankszámládon egy esetleges autómentés finanszírozására, ezt a tőkét magasabb hozamú eszközökbe is fektetheted. Az asszisztencia éves díja elenyésző ahhoz a pénzügyi kockázathoz képest, amelyet egy autópályás mentés és a jármű hazaszállítása jelentene a saját likviditási tartalékodból. Ez a racionális kockázatmegosztás javítja a háztartás hosszú távú pénzügyi hatékonyságát, miközben folyamatos biztonsági hálót nyújt az utazások során. Ahogyan a lakáshitelek esetében az előtörlesztési díjmennyezet korlátozza a váratlan tranzakciós költségeket, úgy az asszisztencia-limit is gátat szab a technikai mentés kiadásainak.
Az asszisztencia-szolgáltatások hozzáadott értéke messze túlmutat a puszta fizikai vontatáson, hiszen kiterjed a kiegészítő logisztikai támogatásokra is. Ha a gépjármű nem javítható meg rövid időn belül, a biztosítás fedezheti a továbbutazás vagy a hazautazás költségeit, sőt, indokolt esetben a szállásdíjat is a járművezető és utasai számára. Ez a komplex segítségnyújtási struktúra megakadályozza, hogy egy külföldi vagy távoli belföldi út során a család teljesen elszigetelődjön és kontrollálhatatlan plusz kiadásokba verje magát. A szolgáltatás igazi értékét az adja, hogy a technikai probléma felmerülésekor nemcsak a jármű, hanem az utasok sorsa is rendeződik.
A megfelelő gépjármű-asszisztencia kiválasztása során az első lépés a jármű aktuális műszaki állapotának, korának és a használati szokásoknak a pontos felmérése. Ha az autó rendszeresen vesz részt hosszabb, autópályás vagy külföldi utazásokon, a mentési és szállítási kockázat jelentősen magasabb, mint a kizárólag városi környezetben használt járművek esetében. Ellenőrizni kell a meglévő biztosítási kötvényeket is, hogy elkerüld a felesleges párhuzamosságokat, de ügyelj arra, hogy a kiegészítőként kapott asszisztenciák gyakran rendkívül szűkös limitekkel rendelkeznek. A tudatos döntéshez elengedhetetlen a szerződési feltételekben szereplő kilométer-korlátozások és a szállítási célpontokra vonatkozó szabályok alapos összevetése a valós igényeiddel. Egy nem megfelelően megválasztott limit miatt előfordulhat, hogy a szállítási távolság felénél a biztosító leállítja a finanszírozást, és a fennmaradó részt neked kell zsebből kifizetned. Ezért a területi lefedettség és a maximális kártérítési összeghatárok pontos ismerete az alapja minden felelős döntésnek.
A döntési folyamat végén a legfontosabb lépés a kiválasztott konstrukció díj-érték arányának mérlegelése a potenciális önálló mentési költségekkel szemben. A szerződés megkötése után azonnal mentsd el a segélyhívó telefonszámot és a kötvényszámot a telefonodba, hogy vészhelyzetben azonnal, pánik nélkül tudj intézkedni. Ne várd meg, amíg az út szélén, éjszaka kell szembesülnöd a horrorisztikus autómentési tarifákkal, hanem gondoskodj a megfelelő védelemről előre. A precíz összehasonlítás megmutatja az apró betűs részek közötti eltéréseket, így elkerülheted a rejtett kizárásokat. A pénzügyi tudatosság ezen a téren is kifizetődik, hiszen egyetlen elkerült autómentési számla bőségesen fedezi a többéves biztosítási díjat. Hasonlítsd össze az elérhető asszisztencia-ajánlatokat a Banknavigátor független kalkulátora segítségével, és válaszd ki a számodra legoptimálisabb biztonsági hálót nyújtó csomagot még a következő hosszabb utazásod előtt.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc