
Ezen az oldalon a következőkről olvashatsz
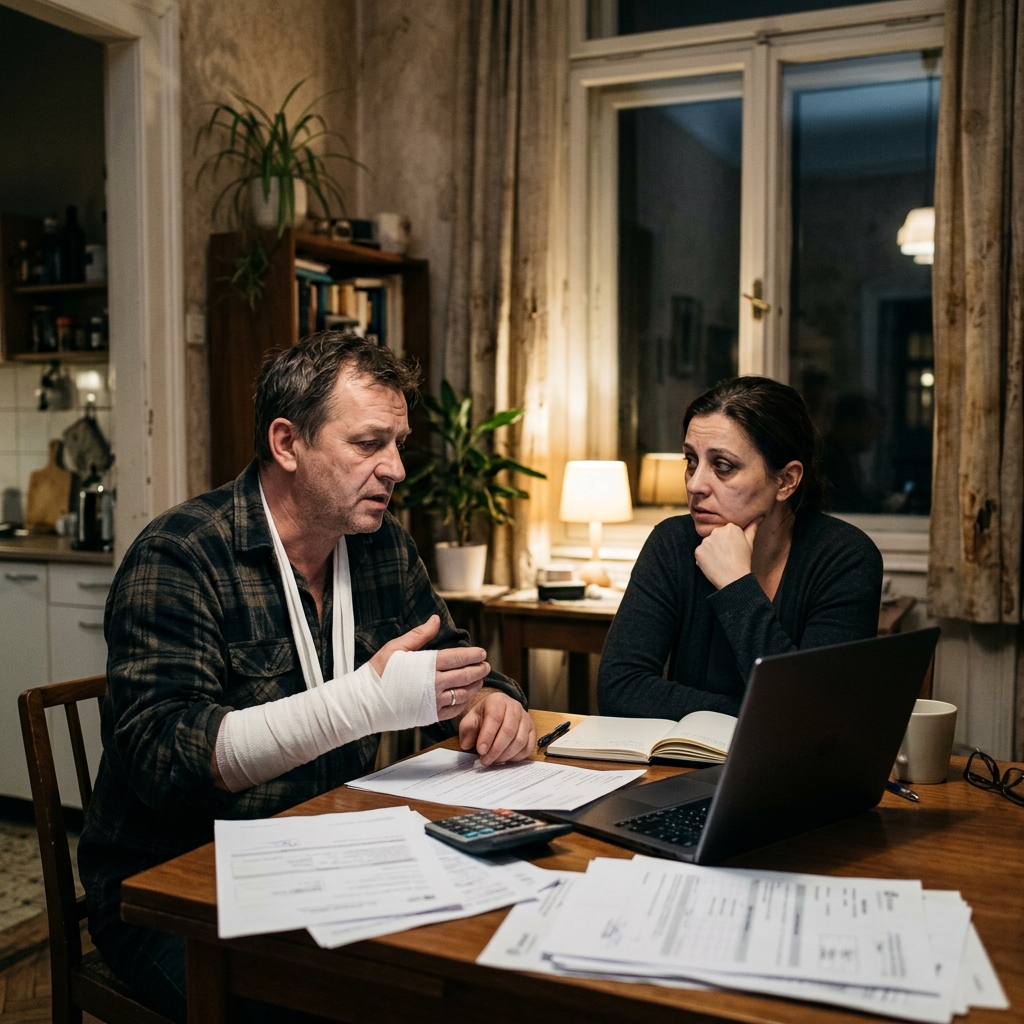
Egy váratlan sérülés vagy hosszan tartó gyógyulási folyamat komoly finanszírozási anomáliát idézhet elő a családi költségvetésben, különösen akkor, ha a kieső munkajövedelmet a törvényi alapú társadalombiztosítási ellátások csak részben képesek pótolni. A kieső bevételek és a fix megélhetési kiadások közötti rés áthidalására a piaci alapú balesetbiztosítás nyújthat fedezetet, amely kifejezetten a munkaképtelenség időszakára biztosít napi összegű kifizetést. Sokan nincsenek tisztában azzal, hogy a szerződéses feltételek, az önrész alkalmazása és a jogszabályi háttér miként befolyásolja a kifizetések kezdetét. Az alábbiakban részletesen elemezzük a keresőképtelenségre vonatkozó kiegészítő fedezetek működési mechanizmusát, hogy átláthatóvá váljanak a buktatók és a valós pénzügyi lehetőségek.
A keresőképtelenség és a jövedelemkiesés strukturális kockázatai
Amikor egy aktív kereső baleset miatt hosszabb időre kiesik a munkából, a háztartás nettó cash-flow egyensúlya felborul. A törvényben rögzített betegszabadság, majd a táppénzes időszak alatt a jövedelem egy része elveszik, mivel az állami ellátásoknak szigorú felső korlátja van. Ez a finanszírozási rés különösen az egyéni vállalkozókat érinti hátrányosan, akiknél a kiesett munkaidő közvetlen árbevétel-kiesést jelent. A likviditási puffer hiánya ilyenkor adósságspirálhoz vezethet, különösen folyamatos hiteltörlesztési kötelezettségek mellett. Ebben a helyzetben a célzott kockázatkezelés elengedhetetlen bírálati sarokkővé válik a családi vagyon megóvása érdekében.
A piaci alapú kockázatkezelési eszközök között a hitelfedezeti biztosítás és a baleseti kiegészítők pótolhatják a kieső jövedelemrészt. Fontos megérteni a biztosítói logikát, amely különbséget tesz a megbetegedések és a tisztán baleseti keresőképtelenség között. Míg a tágabb értelemben vett egészségbiztosítás a belső szervi betegségekre is kiterjed, addig a balesetbiztosítások kizárólag külső, hirtelen fizikai behatásokat fedeznek. Ez a strukturális különbség jelentősen befolyásolja a díjszabást és a kockázatviselés kezdetét is. Az ügyfelek gyakran összemossák a két termékkategóriát, ami a kárrendezés során elutasított igényekhez vezethet.
A keresőképtelenség igazolása a biztosítók felé szigorú adminisztratív folyamat, amely a táppénzes papírok bemutatásán és szakorvosi leleteken alapul. A biztosítók orvosszakértői minden esetben felülvizsgálják, hogy a gyógyulási időszak hossza orvosilag indokolt-e. Amennyiben a felépülés elhúzódik, a társaság további igazolásokat vagy kontrollvizsgálati eredményeket követelhet meg a kifizetések fenntartásához. Ez az ellenőrzési mechanizmus megakadályozza az alaptalan napi térítések igénylését. Az ügyfélnek folyamatosan dokumentálnia kell az állapotát, különben a kifizetések folyósítása egyoldalúan felfüggeszthető a vizsgálat lezárultáig.
Hogyan épül fel a baleseti napi térítés és a várakozási idő rendszere?
A balesetből adódó napi térítés nem az első naptól jár automatikusan, mivel a biztosítók önrészt vagy várakozási időt alkalmaznak. Az önrész határozza meg azt az időszakot, amelyet az ügyfélnek saját zsebből kell finanszíroznia a kifizetések megkezdése előtt. Léteznek visszamenőleges hatályú konstrukciók, amelyek egy meghatározott időtartam elérése után az első naptól fizetnek, de ezek díja magasabb. Ezzel szemben az abszolút önrészes termékeknél a kezdeti napokra nem jár térítés, függetlenül a felépülés teljes hosszától. A szerződés megkötése előtt ezt a logikát alaposan át kell tanulmányozni, mert meghatározza a termék gyakorlati hasznát.
A várakozási idő egy olyan védelmi vonal, amely a szerződés kezdetétől számítva zárja ki a kockázatviselést egy ideig. Ennek célja a már meglévő sérülésekből vagy tervezett beavatkozásokból adódó azonnali kárigények kiszűrése, bár baleseteknél ezt a legtöbbször elengedik. A napi térítés összege a szerződésben rögzített fix érték, amelyet a kötéskor választott csomag határoz meg. Ez azt jelenti, hogy a kifizetett összeg független az aktuális munkabértől, így akár a kieső jövedelem jelentős részét is fedezheti. A fix összegű térítés előnye a gyorsaság, hiszen nem igényli a jövedelemigazolások hosszas és bonyolult pénzügyi auditálását.
A folyósítás időtartama korlátozott, a biztosítók ugyanis maximalizálják az egy balesetre kifizethető napok számát. Ez a limit általában néhány hónapig terjed, és ha a keresőképtelenség ezen túl is fennmarad, a napi kifizetések megszűnnek. Ilyenkor a kieső összegek helyét a tartós egészségkárosodásra vonatkozó egyszeri kifizetések vehetik át. Az elhúzódó felépülés során a biztosító felülvizsgálhatja a jogosultságot, és ha a munkaképesség részben helyreállt, a kifizetést megszüntetheti. Emiatt a hosszú távú kiesésekre nem elegendő a napi térítés, komplexebb védelmi hálót kell kialakítani. A kockázatok rétegzése biztosítja, hogy a legsúlyosabb esetekben se maradj ellátás nélkül.
Kizárások és mentesülések: az apró betűs részletek pénzügyi következményei
A balesetbiztosítási szerződések legkritikusabb része a kizárások és mentesülések listája, amely meghatározza a fizetési kötelezettség alóli mentesülést. Tipikus kizárási oknak számítanak az extrém sportok közben elszenvedett sérülések vagy a munkavédelmi előírások súlyos megsértése. Emellett az alkoholos állapotban elszenvedett sérülések szinte kivétel nélkül azonnali mentesülést vonnak maguk után a biztosító részéről. Ezen feltételek figyelmen kívül hagyása azt eredményezheti, hogy a rendszeresen fizetett díjak ellenére semmilyen segítséget nem kap a sérült. Tisztában kell lenned a saját életviteleddel, és ehhez mérten kell megválasztanod a megfelelő kiegészítő fedezeteket.
Gyakori buktató a meglévő betegségek vagy korábbi sérülések következményeinek kizárása, amelyet előzménybetegségnek neveznek. Ha egy újabb balesetben egy korábban már sérült testrész újból károsodik, a biztosító vizsgálja a korábbi kórtörténetet. Amennyiben az orvosszakértői vizsgálat megállapítja az összefüggést, a kifizetést csökkenthetik vagy elutasíthatják. Ezért a szerződéskötés során elengedhetetlen az őszinte adatszolgáltatás az egészségi állapotról, elkerülve a későbbi jogvitákat. A valótlan adatok megadása vagy a lényeges körülmények elhallgatása a szerződés érvénytelenségét vonhatja maga után, ami a befizetett díjak elvesztését jelenti.
A jogi feltételek mellett a kárbejelentési határidők elmulasztása is jogvesztő lehet, így a baleset után azonnal intézkedni kell. A szabályzatok rögzítik, hogy a baleset bekövetkeztétől számítva mennyi időn belül kell írásban vagy elektronikus úton értesíteni a társaságot. A késedelmes bejelentés megnehezíti a körülmények tisztázását, így a biztosító jogszerűen elutasíthatja a teljesítést. A dokumentáció pontossága, a kórházi zárójelentések és a táppénzes igazolások hiánytalan benyújtása a sikeres kárrendezés alapfeltétele. Az adminisztrációs fegyelem tehát éppolyan fontos tényező a pénzügyi biztonság elérésében, mint maguk a szerződéses limitek.
A megfelelő keresőképtelenségi védelem kialakításához első lépésként fel kell mérned a háztartásod havi fix kiadásait és a meglévő likvid megtakarításaidat. Ezt követően érdemes kiszámolni azt a jövedelmi rést, amely a táppénz és a nettó fizetésed között keletkezik egy esetleges hosszabb felépülés során. A biztosítási ajánlatok összehasonlításakor kiemelten vizsgáld meg az önrész szerkezetét, és törekedj olyan módozatra, amely visszamenőlegesen is térít hosszabb keresőképtelenség esetén. Ne feledd el egyeztetni a meglévő hobbijaidat és a munkakörödből adódó egyedi kockázatokat a szabályzatban szereplő kizárásokkal, szükség esetén kiegészítő díj megfizetésével kiterjesztve a fedezetet. A szerződéses összegek meghatározásakor pedig ügyelj arra, hogy a napi térítés mértéke reálisan kompenzálja a kieső bevételeket, de ne haladja meg a megengedett maximális arányokat.
Amikor kiválasztottad a megfelelő konstrukciót, a szerződéskötés során pontosan és valósághűen töltsd ki az egészségügyi nyilatkozatot a későbbi jogviták elkerülése érdekében. Alakíts ki egy digitális mappát a dokumentumoknak, és tájékoztasd a családtagjaidat is a biztosítás meglétéről, valamint a kárbejelentés menetéről, hiszen súlyosabb balesetnél nekik kell majd eljárniuk a nevedben. Rendszeresen vizsgáld felül a meglévő fedezeteid nagyságát, igazítva azokat az aktuális jövedelmi szintedhez és a háztartásod adósságállományához. Új hitel felvétele esetén mérlegeld a meglévő kockázati védelmed kibővítését, hogy a törlesztőrészletek fizetése keresőképtelenség alatt se jelentsen megoldhatatlan problémát. A tudatos tervezés és a szerződési feltételek alapos ismerete a biztosíték arra, hogy a felépülésed ideje alatt kizárólag a gyógyulásra koncentrálhass, ne pedig a megélhetési nehézségekre.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc