
Ezen az oldalon a következőkről olvashatsz
A hosszú távú kockázatkezelési stratégia leggyakoribb buktatója az élő biztosítási szerződések passzív kezelése, amely éveken át változatlanul hagyja a kártérítési összegeket és a vállalt önrész mértékét. Az ingatlanárak dinamikus emelkedése, az építőipari alapanyagok drágulása és a családok élethelyzetének módosulása következtében a régebben megkötött kötvények határértékei elszakadnak a valós újjáépítési és pótlási költségektől. Ez a finanszírozási anomália súlyos alulbiztosítottsági állapotot idéz elő, ami káresemény bekövetkeztekor arányos kártérítési levonásokat von maga után a biztosítótársaság részéről. A rendszeres éves audit célja a kockázati kitettség és az indokolt prémiumok egyensúlyba hozása a teljes biztosítási portfólió szakszerű felülvizsgálatával.
Az alulbiztosítottság pénzügyi mechanizmusa és a vagyoni károk kitettsége
A biztosítási jogviszonyokban az alulbiztosítottság akkor jön létre, amikor a szerződésben rögzített biztosítási összeg alacsonyabb, mint a biztosított vagyontárgy vagy ingatlan tényleges újjáértéke, illetve újonnali pótlási értéke. Amennyiben egy káresemény során a biztosító kárszakértője megállapítja ezt a strukturális eltérést, a törvényi szabályozás értelmében az aránylagos kártérítés elvét, vagyis a proporció szabályát alkalmazza. Ez a gyakorlatban azt jelenti, hogy a biztosító a keletkezett kárt olyan arányban téríti meg, amilyen arányt a szerződésben rögzített biztosítási összeg a vagyontárgy valódi értékéhez képest képvisel. Egy totálkár vagy jelentősebb részleges kár esetén ez a kárrendezési mechanizmus drasztikusan csökkenti a ténylegesen kifizetett összeget, ami azonnali likviditási hiányt eredményez a háztartásod nettó cash-flow egyenlegében. A kárkifizetésből kieső hiányzó hányadot a szerződő kizárólag saját megtakarításaiból vagy rendkívüli forrásbevonásból képes pótolni.
A vagyoni kitettséget tovább súlyosbítja, hogy az építőipari szakipari munkadíjak és az építőanyagok áremelkedése miatt az ingatlanok újjáépítési költsége lényegesen gyorsabban növekedhet, mint az általános fogyasztói árindex. Egy megfelelően megkötött lakásbiztosítás esetében a biztosító ugyan kínálhat éves indexálási ajánlatot, ám az automatikus korrekció mértéke nem minden esetben követi a konkrét ingatlanfejlesztéseket vagy a regionális építési költségek változását. Ha az ingatlantulajdonos visszautasítja a felajánlott értékkövetést a biztosítási díj emelkedésétől tartva, a szerződés néhány év alatt súlyosan elavulttá és alulértékeltté válik. Az alulbiztosítottság miatti kárkifizetési korlátozás így a saját vagyonod fokozatos elértéktelenedéséhez és fedezetlen katasztrófakockázatok felhalmozódásához vezet. Ezért az ingatlan tényleges piaci és újjáépítési értékének folyamatos szinten tartása a pénzügyi tudatosság alapvető eleme.
Az ingatlanok szerkezeti elemei mellett az ingóságok biztosítási határértékei is hajlamosak a lemaradásra a nagy értékű technológiai eszközök, gépek és prémium berendezések felhalmozódása során. A biztosítótársaságok a szerződési feltételekben külön limiteket állapítanak meg a kiemelt értéket képviselő ingóságokra és műszaki cikkekre, amelyeket a standard alapbeállítások gyakran nem fedeznek teljes mértékben. A vagyonértékelés elmaradása azt eredményezi, hogy egy betöréses lopás, csőtörés vagy vízkár során a tényleges kárösszeg jelentős részét a saját forrásaidból kell finanszíroznod. A vagyoni védelem reális szintjének meghatározása ezért elengedhetetlen feltétele a családi likviditási puffered megőrzésének. A rendszeres felülvizsgálattal megelőzhető, hogy a fedezeti összegek elszakadjanak az ingóságok valós beszerzési és pótlási áraitól.
 Redion Magyarország
 Uniqa Biztosító
Mikor indokolt a biztosítási fedezet emelése vagy kiegészítése?
A biztosítási védelem bővítése és a limitek megemelése elsősorban olyan élethelyzeti változások és vagyoni gyarapodások során válik indokolttá, amelyek lényegesen növelik az anyagi veszteség potenciális mértékét. Jelentősebb lakásfelújítás, energetikai korszerűsítés, gépészeti korszerűsítés vagy melléképület építése során az ingatlan teljes újjáépítési értéke strukturálisan megemelkedik. Ezen felül a gyermekszületés, a családfenntartói státusz erősödése vagy a családi jövedelem növekedése elvárja a személyi kockázatok mélyreható átértékelését is. Egy átfogó életbiztosítás esetében a biztosítási összegnek igazodnia kell a családod többéves megélhetési költségeihez, a gyermekek taníttatásához és a fennálló kötelezettségekhez. A hiányos vagy alulméretezett személyi védelem súlyos jövedelemkiesési kockázatot jelent egy hirtelen bekövetkező egészségkárosodás vagy tragédia esetén.
Hitelfelvétel és meglévő kölcsönállomány esetén a hitelező pénzintézetek kötelezően előírhatják a fedezeti ingatlan vagyonbiztosítását, valamint kockázatmérséklési céllal megkövetelhetik a személyi jellegű védelmet is. A hosszú futamidőre felvett jelzáloghitelek mellé illesztett hitelfedezeti biztosítás limiteit rendszeresen ellenőrizni kell a havi törlesztőrészlet és a fennálló tőketartozás arányában. Amennyiben a családod jövedelmi helyzete vagy adósságszolgálata megváltozik, a törlesztési és keresőképtelenségi védelem összegét indokolt a megnövekedett havi fix kötelezettségekhez igazítani. Ez a prudens lépés megakadályozza, hogy egy esetleges tartós táppénz vagy munkanélküliség esetén a hiteltörlesztés elmaradása veszélyeztesse a háztartásod fizetőképességét. Az adósságrendezési és törlesztési kockázatok kezelése így szervesen kapcsolódik a hitelszerződés teljes életciklusához.
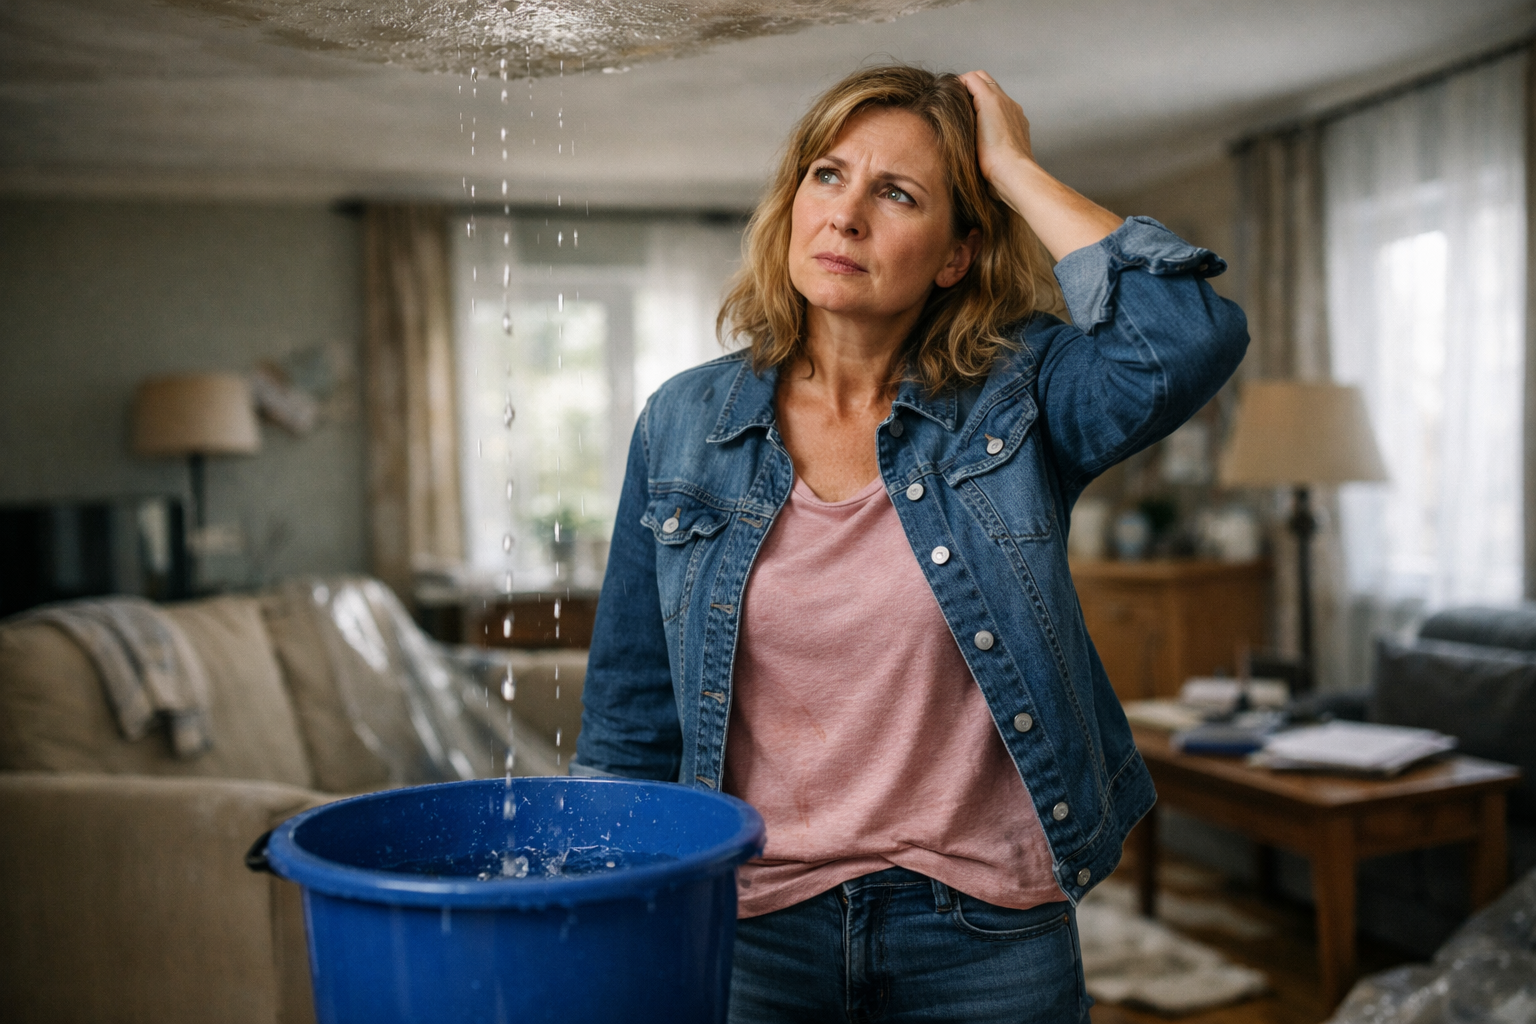
A kiegészítő fedezetek beépítése akkor is indokolt, ha a környezeti, klíma- vagy jogi kockázatok köre szélesedik a lakóhelyed környezetében. A szélsőséges időjárási események és villámcsapások gyakorisága felértékeli a kiegészítő vihar-, beázás- és felhőszakadás-fedezeteket, míg a beépített okosotthon-rendszerek és napelemek egyedi biztosítási záradékot igényelnek. A díjemelés elfogadása vagy kiegészítő opciók megvásárlása ezekben az esetekben nem felesleges kiadás, hanem a vagyoni csőd elkerülését szolgáló tudatos befektetés. A biztosítási összeg megemelése mindig a reális újjáépítési és pótlási költségek szakmailag megalapozott kalkulációján kell, hogy alapuljon. A kockázati portfólió kiegészítése így közvetlenül szolgálja a hosszú távú vagyoni stabilitás megőrzését.
A fedezet csökkentése és az optimalizáció kockázatmentes lépései
A biztosítási díjak felülvizsgálata nem csupán az összegek emelését jelentheti, hanem a túlfedezettség megszüntetését és a felesleges kiegészítők leépítését is. Amikor egy gépjármű kora előrehalad, annak piaci és maradványértéke jelentősen csökken, ami indokolttá teheti a teljes körű casco biztosítás átalakítását vagy részleges fedezetté szűkítését. Ugyancsak lehetőség nyílik a megtakarításra, ha a gyermekek kirepülése után a háztartás ingóságainak értéke mérséklődik, vagy ha egy meglévő jelzáloghitel tőkeösszege lényegesen lecsökken a futamidő alatt. Ebben a fázisban a korábbi magas biztosítási összegek fenntartása indokolatlan díjterhet ró a szerződőre, anélkül hogy az tényleges többletbiztonságot nyújtana. A felesleges fedezeti limitek visszametszése azonnali megtakarítást eredményez a háztartási költségvetésedben.
Az optimalizáció másik hatékony eszköze a párhuzamosan létező, egymást átfedő biztosítási módozatok és kiegészítő fedezetek megszüntetése. Számos munkáltató biztosít csoportos élet- és balesetbiztosítást a munkavállalói számára, miközben a bankkártyákhoz és egyéb pénzügyi termékekhez is kapcsolódhatnak automatikus biztosítási szolgáltatások. A portfóliótisztítás során pontosan azonosítani kell ezeket a duplikációkat, és fel kell számolni a funkciótlanul fizetett kiegészítő díjakat. Az önrész vállalható mértékű megemelése szintén érdemi díjcsökkentést eredményezhet a vagyoni biztosításoknál, miközben a katasztrófakockázatok elleni védelem sértetlen marad. A tudatos önrész-választás így a kármentes időszakokban közvetlen díjmegtakarítást biztosít számodra.
A díjkorrekció és a fedezetigazítás legalkalmasabb időpontja a biztosítási szerződés évfordulója, amely lehetőséget ad a piaci kínálat újraszabályozott elemzésére. Az évfordulós biztosításváltás keretében a szerződő jogilag kötetlenül felmondhatja a korábbi megállapodást, és kedvezőbb árazású vagy jobb kockázati lefedettséget nyújtó konstrukcióra válthat. A biztosítótársaságok közötti díjverseny kihasználása lehetővé teszi a fedezeti szint növelését anélkül, hogy a havi vagy éves díjterhelés emelkedne. A döntést minden esetben a díj-érték arány és a biztosítási feltételek apró betűs kizárásainak együttes vizsgálatára kell alapozni. Az időben előkészített felmondás és újrakötés megelőzi a kedvezőtlen automatikus szerződés-hosszabbításokat.
A biztosítási portfólió éves felülvizsgálatát egy strukturált auditálási folyamat mentén érdemes elvéged minden szerződésforduló előtt legalább hatvan nappal. Első lépésként össze kell írnod az elmúlt tizenkét hónapban történt vagyoni és élethelyzeti változásokat, beleértve az ingatlanfelújításokat, a nagyobb értékű ingóságok vásárlását és az adósságállomány alakulását. Ezt követően össze kell vetned a jelenlegi kötvényeidben szereplő biztosítási összegeket a tényleges újjáépítési és pótlási értékekkel, különös tekintettel az alulbiztosítottsági küszöbértékekre. Amennyiben a vagyontárgyaid reális értéke meghaladja a biztosítási limitet, a szerződés módosítását kezdeményezned kell a biztosítónál a fedezeti összegek indexálásával vagy kiegészítő kockázatok bevonásával. Ez a strukturált megközelítés garantálja, hogy a kártérítési limitek naprakészen kövessék a valós vagyoni helyzetedet. A feltárt eltérések pontos dokumentálása megkönnyíti a biztosítóval való tárgyalást az új feltételek véglegesítése során.
Ha a felülvizsgálat során túlfedezettség vagy elavult kockázati elem azonosítható, a lemondási és módosítási nyilatkozatokat a jogszabályi határidők pontos betartásával kell megküldened a biztosítótársaságnak. A díjoptimalizáció során az önrész mértékének beállításával úgy kell csökkentened a rendszeres díjat, hogy a likviditási puffered képes legyen fedezni a kisebb saját viselésű károkat. A portfólió tisztításának utolsó fázisában a versengő piaci ajánlatok összehasonlításával kell biztosítanod, hogy a kiválasztott konstrukció teljes mértékben lefedje a reális kockázati kitettségedet. Az egyes ajánlatok elvárásai és feltételei közötti lényegi eltéréseket a kizárási záradékok alapos áttanulmányozásával kell kiszűrnöd a kötelezettségvállalás előtt. A tudatosan kezelt és rendszeresen korrigált biztosítási védelem garantálja a hosszú távú pénzügyi stabilitásodat és a vagyoni biztonságodat. Az éves audit így a családi vagyonvédelmed kihagyhatatlan és rendszerszintű elemévé válik.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc