
Ezen az oldalon a következőkről olvashatsz
A teljesen digitális úton történő bankszámlanyitás ma már alapvető elvárás, ám a folyamat mögött komoly jogszabályi és banktechnológiai szűrők működnek. Az online ügyfél-azonosítás során a pénzintézeteknek szigorú pénzmosás elleni törvényi előírásoknak kell megfelelniük, ami korlátozza a hibatűrést. Ha nem készíted elő megfelelően a szükséges dokumentumokat, vagy figyelmen kívül hagyod az egyedi hardveres követelményeket, a rendszer automatikusan elutasíthatja a kérelmet. Emiatt a sikeres digitális szerződéskötés alapja nem maga az azonosítási folyamat, hanem az azt megelőző strukturális feltételek alapos ellenőrzése.
Az okmányokkal szemben támasztott jogi és fizikai követelmények
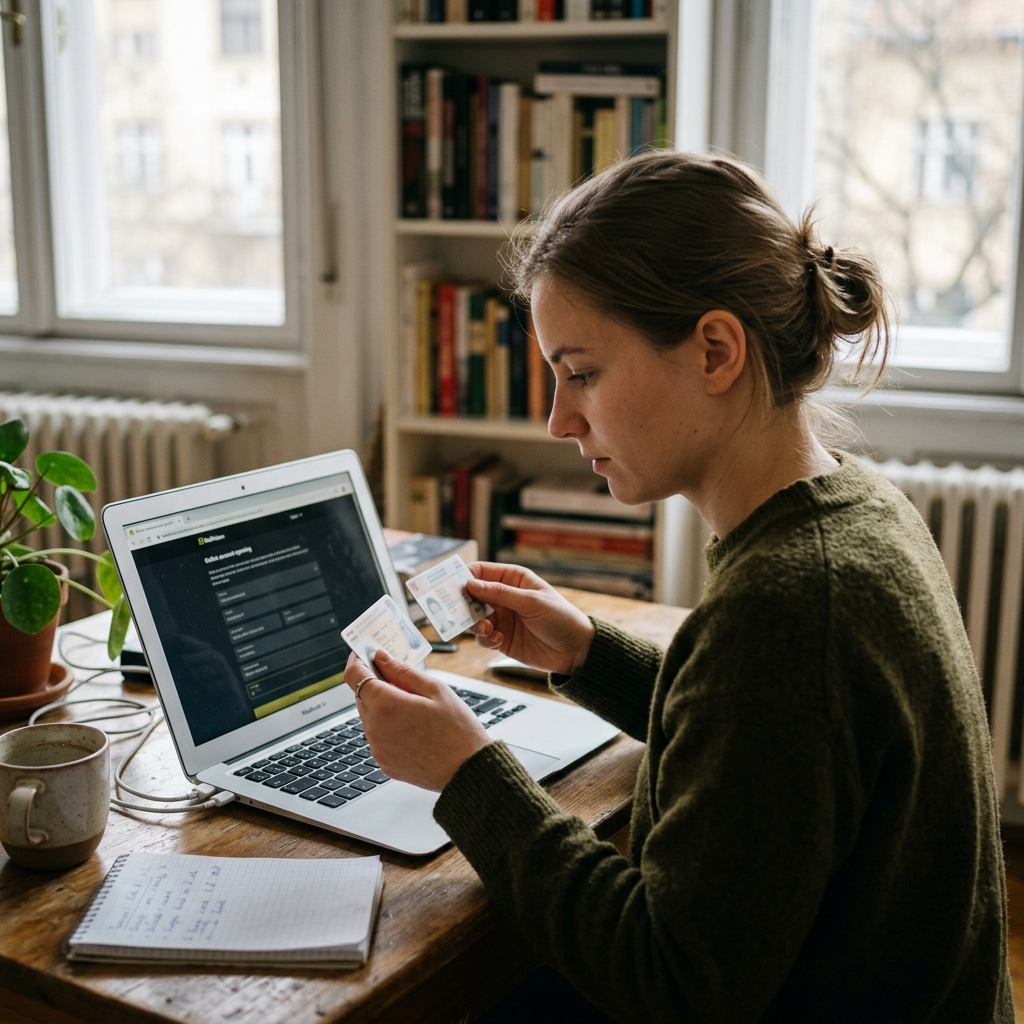
A digitális csatornákon történő számlanyitás első és legfontosabb bírálati sarokköve a személyazonosságot igazoló okmányok fizikai és jogi státusza. Az online azonosítási rendszerek kizárólag a kártyaformátumú, érvényes személyazonosítót, vezetői engedélyt vagy az útlevelet fogadják el, a régi típusú okmányokkal a folyamat el sem indítható. Ügyelni kell arra, hogy az okmány ne legyen sérült vagy kopott, mivel az optikai karakterfelismerő rendszerek a legkisebb hibánál is megszakítják a folyamatot. A lakcímkártya esetében a bejelentett lakóhelyet igazoló oldalnak teljesen olvashatónak kell lennie, és az adatoknak pontosan egyezniük kell a regisztráció során megadottakkal. Bármilyen eltérés, akár egy elütött karakter vagy egy elhagyott kötőjel is azonnali elutasítást és a folyamat bankfióki mederbe terelését vonja maga után.
A személyazonosító okmányokon túl a magyarországi adóazonosító jel igazolása is elengedhetetlen feltétele a számla aktív státuszba helyezésének. Az online folyamat során az adókártya bemutatása vagy az adószám megadása kötelező, mivel a bankok a központi nyilvántartáson keresztül ellenőrzik az adatok hitelességét. Amennyiben az adóazonosító jel és a személyes adatok között ellentmondás mutatkozik, a banki háttérrendszerek biztonsági okokból blokkolják a számlanyitási kérelmet. Az ügyfél-átvilágítási kötelezettségek miatt a lakcímkártya hátoldalán található személyi azonosítót is pontosan le kell fotózni, ami sokaknak meglepetést okoz a folyamat közben. Ezen okmányok fizikai épsége és az adatok naprakészsége nélkül a digitális ügyféllé válás gyakorlatilag kivitelezhetetlen.
A jogszabályi háttér részét képezi a devizabelföldi státusz igazolása is, amely az online csatornákon szigorúbb ellenőrzés alá esik, mint a személyes ügyintézés során. A külföldi állampolgárok vagy a nem Magyarországon adózó magánszemélyek digitális számlanyitása gyakran akadályokba ütközik, mivel a távoli azonosítási rendszerek nem minden esetben tudják elvégezni a szükséges automatizált ellenőrzéseket. Bár a számlanyitás önmagában nem hitelügylet, a bankok biztonsági okokból szűréseket futtatnak a Központi Hitelinformációs Rendszerben is. A KHR-státusz ugyan nem zárja ki a számlanyitást, de a kapcsolódó szolgáltatások, mint például a folyószámlahitel-keret azonnali igénylése, a bírálati szakaszban elutasításra kerülnek. Emiatt a jogi tisztázottság és a tiszta hitelmúlt már a számlanyitás pillanatában jelentős előnyt jelent az ügyfél számára.
Technológiai infrastruktúra és környezeti feltételek
A sikeres online számlanyitás másik kritikus pillére a megfelelő technológiai háttér biztosítása, amely mindkét oldalon szigorú feltételekhez kötött. Az azonosításhoz használt okostelefonnak vagy számítógépnek rendelkeznie kell egy megfelelő felbontású, autófókuszra képes előlapi és hátlapi kamerával. A homályos képek vagy a nem megfelelő fényviszonyok miatt a rendszer képtelen elvégezni az okmányok biztonsági elemeinek, például a hologramos matricáknak az ellenőrzését. A szoftveres oldalon a támogatott böngészők friss verziójára, vagy a bank saját mobilalkalmazásának letöltésére van szükség. Az elavult operációs rendszerek futtatása adatbiztonsági kockázatot jelent, ezért a banki alkalmazások biztonsági okokból meg sem nyílnak a nem támogatott környezetben.
A hálózati kapcsolat stabilitása és sávszélessége közvetlenül befolyásolja az azonosítási folyamat kimenetelét, különösen a valós idejű videós azonosítás során. Egy instabil mobilinternet-kapcsolat vagy a túl alacsony feltöltési sebesség a videóhívás megszakadását eredményezi, ami a teljes folyamat újrakezdését vonja maga után. Biztonsági szempontból kifejezetten ellenjavallt a nyilvános, titkosítatlan Wi-Fi hálózatok használata, mivel ezek jelentős adatvédelmi kockázatot hordoznak magukban. A bankok fejlett csalásmegelőző rendszerei érzékelik a hálózati anomáliákat, és a gyanús IP-címekről indított azonosítási kísérleteket automatikusan blokkolhatják. A stabil, jelszóval védett otthoni hálózat vagy a megbízható mobil adatkapcsolat használata tehát nem csupán választás kérdése, hanem a technikai biztonság alapja.
A fizikai környezet, amelyben az azonosítást végzed, szintén döntő szerepet játszik a folyamat sikerességében. A háttérzajok, a rossz megvilágítás vagy a kameraképbe belépő harmadik személyek mind a folyamat azonnali leállítását eredményezik az operátor vagy az automata rendszer részéről. Az online azonosítás során a jogszabályok előírják, hogy az ügyfélnek egyedül, befolyásolástól mentesen kell nyilatkoznia a számlanyitási szándékáról. Ha a rendszer azt érzékeli, hogy valaki a háttérből segíti a számlanyitót, az azonosítást biztonsági okokból azonnal meg kell szakítani. A megfelelő fény biztosítása azért is lényeges, mert az arcbiometrikus azonosítás során a rendszer összeveti az élőképet az okmánnyal, és az árnyékok téves elutasítást okozhatnak.
A számlacsomagok kondíciói és a fenntartási költségek elemzése
Mielőtt elindítod a digitális regisztrációt, elengedhetetlen a választott számlacsomag árazási logikájának és a kedvezményes feltételeknek a mélyreható elemzése. A papíron rendkívül kedvezőnek tűnő, akár nulla forintos számlavezetési díjak mögött gyakran húzódik meg olyan finanszírozási anomália, amely szigorú aktivitási elvárásokhoz köti a díjmentességet. Ilyen elvárás lehet a havi szinten meghatározott összegű rendszeres jövedelem-jóváírás, amelynek egy összegben vagy legfeljebb két részletben kell megérkeznie a számlára. Ha a jövedelmed elmarad a hirdetményben rögzített határtól, a bank automatikusan a normál, lényegesen magasabb alapdíjat terheli meg a következő hónapban. Ha a mindennapi pénzügyeidhez keresel optimális megoldást, a bankszámla és számlacsomagok áttekintése segít a piaci alternatívák megismerésében.
 Raiffeisen Bank Zrt.
A havi számlavezetési díjon túl a tranzakciós költségek, a bankkártya éves díja és az egyéb kiegészítő szolgáltatások díjszabása strukturális kockázatot jelent a fenntartási költségekre nézve. Sok ügyfél hajlamos átsiklani az SMS-értesítések díján, amelyek darabonkénti költsége jelentősen megdrágíthatja a számlát, miközben a push-üzenetek használata az alkalmazásban általában díjmentes. Az eseti és rendszeres utalások díjszabása, valamint a csoportos beszedések költségei szintén bankonként és számlacsomagonként eltérőek. Az online számlanyitás során felajánlott bankkártya első éves díja sokszor kedvezményes, ám a második évtől kezdve a teljes díj terhelésre kerül, amivel előre számolnod kell a likviditási puffer megtervezésekor. A tudatos választáshoz érdemes igénybe venni a bankszámla összehasonlítás és kalkulátor felületét, ahol a valós használati szokásaid alapján láthatod a várható éves költségeket.
A prémium szegmensbe tartozó számlacsomagok esetében a belépési küszöb és a fenntartási feltételek még szigorúbbak, cserébe viszont magasabb szintű szolgáltatásokat nyújtanak. Ezeknél a csomagoknál a bankok nem csupán a magasabb összegű jövedelem-jóváírást, hanem alternatívaként meghatározott volumenű megtakarítási vagy befektetési állomány meglétét is előírhatják. Amennyiben a megtakarítási állományod értéke az eszközárak ingadozása miatt a kritikus szint alá süllyed, a kedvezményes prémium státusz és a vele járó díjmentesség azonnal elveszhet. Az ilyen típusú számlák megnyitása előtt ezért nemcsak a jelenlegi likviditásodat, hanem a hosszú távú megtakarítási stratégiádat is össze kell hangolnod a bank elvárásaival. A magasabb igényeket kiszolgáló prémium szolgáltatások iránt érdeklődők számára a Raiffeisen Premium Banking csomagja nyújthat kiemelkedő partneri támogatást.
Raiffeisen Bank Zrt.
A sikeres online számlanyitás érdekében az első gyakorlati lépés a személyes okmányok fizikai állapotának és érvényességi idejének ellenőrzése kell, hogy legyen. Készítsd elő a lakcímkártyádat és az adóigazolványodat is, majd gondoskodj egy olyan csendes helyiségről, ahol a fényviszonyok nem okoznak becsillanást a plasztikkártyák felületén. Mielőtt elindítanád a folyamatot, ellenőrizd a kamerád tisztaságát, és győződj meg arról, hogy a stabil, privát kapcsolatod sávszélessége elegendő a folyamatos adatátvitelhez. Ha a választott számlacsomag jövedelem-elvárást támaszt, nézd át a bankszámlakivonataidat, hogy a jóváírások összege biztosan eléri-e a kedvezményes díjszabáshoz szükséges limitet. Amennyiben bizonytalan vagy a technikai feltételekben, érdemes a folyamatot a Raiffeisen online számlanyitás dedikált felületén keresztül indítani, ahol a rendszer lépésről lépésre végigvezet a tennivalókon. Ez a felkészülés drasztikusan csökkenti annak a kockázatát, hogy az azonosítási kísérlet technikai hiba miatt félbeszakadjon.
A második lépésben határozd meg a valós kártyahasználati és utalási szokásaidat, hogy elkerüld a felesleges kiegészítő szolgáltatások megrendelését. Az online regisztráció során mondj le a papíralapú kivonatokról, válaszd a digitális push-értesítéseket az SMS-ek helyett, és csak olyan kártyát igényelj, amelynek éves díja arányban áll a használat gyakoriságával. Ha hitelfelvételt vagy megtakarítást tervezel, vizsgáld meg, hogy a számlacsomag nyújt-e kedvezményeket ezekhez, mivel a komplex banki kapcsolat hosszú távon jelentős összegeket takaríthat meg számodra. A dokumentumok aláírása előtt alaposan olvasd át a hatályos hirdetményt, különös tekintettel a díjkedvezmények elvesztésének feltételeire. Ezzel a strukturált megközelítéssel nemcsak az online azonosítás sikertelenségét kerülheted el, hanem egy olyan pénzügyi eszközt kapsz, amely valóban a te igényeidet szolgálja. Az alapos előzetes tájékozódás és a feltételek precíz teljesítése garantálja, hogy a digitálisan megnyitott számlád hosszú távon is költséghatékony maradjon.
Címkék:

Kapcsolódó cikkek
Összes cikk → Bankszámla
A dinamikus devizaváltás csapdája: így kerülhet sokkal többe a külföldi bankkártyás fizetés
2026. 07. 20. • 1 perc
 Bankszámla
CIB fizetőgyűrű ajándékba: ennyit ér valójában az új bankszámla mellé járó okoseszköz
2026. 07. 20. • 1 perc
 Bankszámla
A bankszámlád elárulja, kapsz-e hitelt: mire figyel a bank a költéseidből?
2026. 07. 17. • 1 perc