
állampapír
58 bejegyzés ebben a témában
 2026. aug. 25.
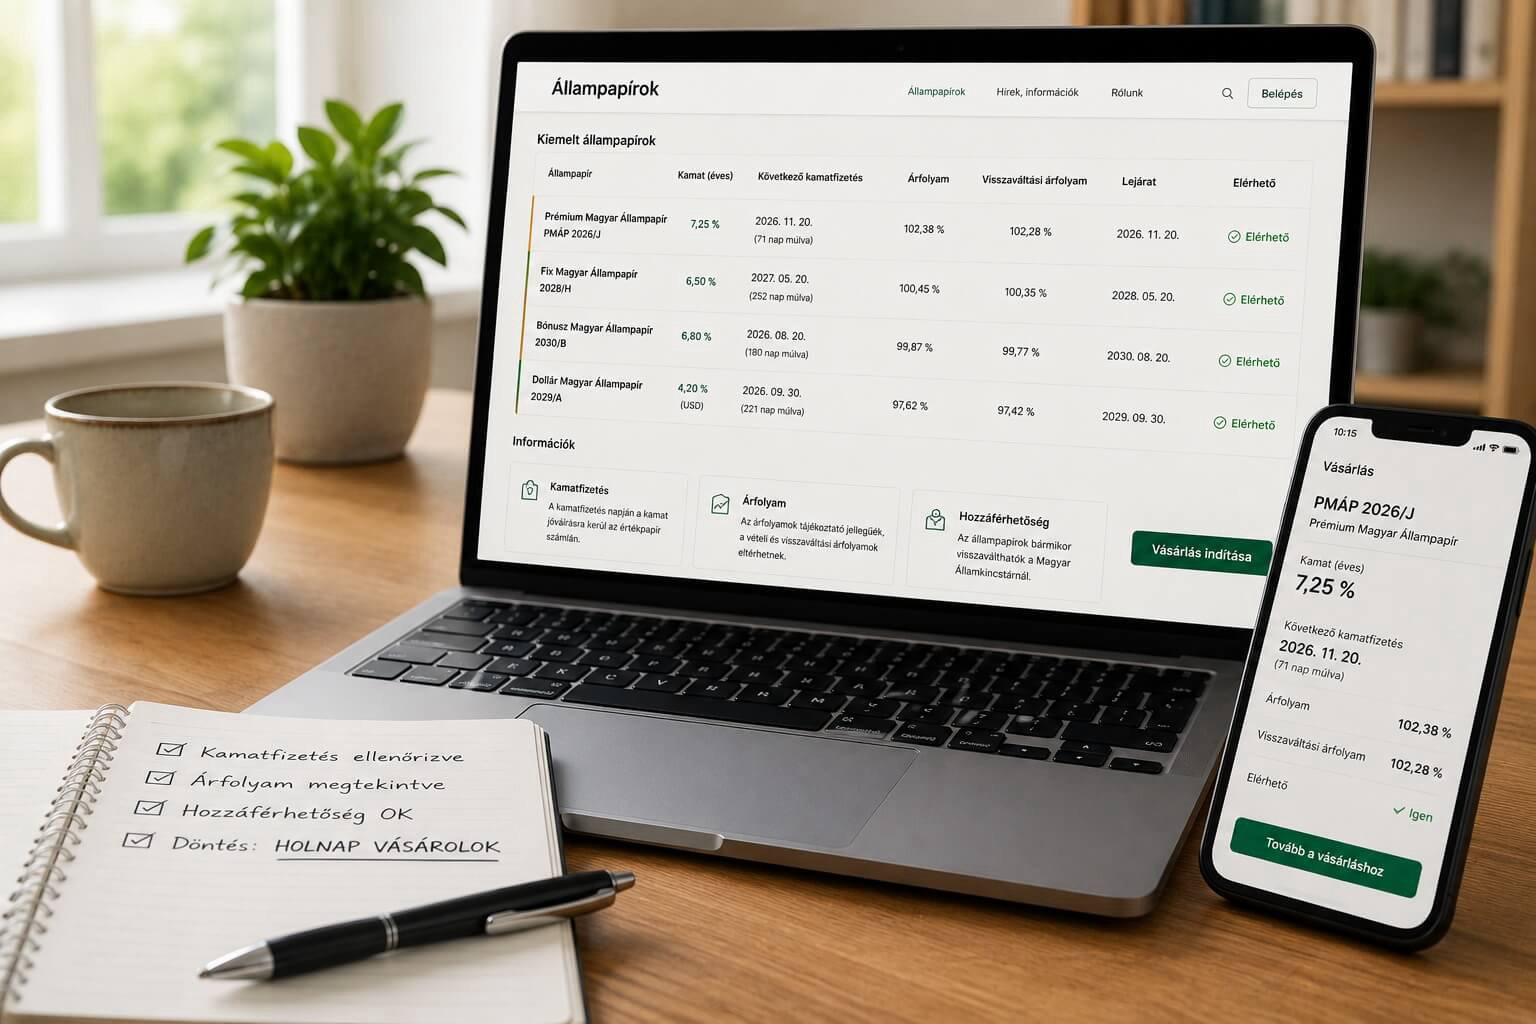
Holnap vennél állampapírt? Előtte ellenőrizd a kamatfizetést, árfolyamot és hozzáférhetőséget
Az állampapír-vásárlás előtt álló befektetőknek fel kell készülniük a kincstári elszámolási határidők és a felhalmozott kamatok pénzügyi hatásaira. A lejárat előtti visszaváltások másodpiaci költségei és a banki számlavezetési díjak jelentősen csökkenthetik a realizált nettó hozamot. Ez az útmutató segít elkerülni a strukturális csapdákat és optimalizálni a tranzakciók időzítését.
 2026. aug. 22.
Vésztartalék folyószámlán vagy állampapírban? A likviditás ára, amit előre kell látni
A vésztartalék elhelyezése komoly egyensúlyozást igényel az azonnali hozzáférhetőség és az infláció elleni védelem között. A folyószámlán hagyott tőke a rejtett banki költségek és az elmaradt hozamok miatt folyamatosan veszít az értékéből, miközben az állampapírok magasabb hozama a lejárat előtti visszaváltási díjak miatt hordoz kockázatot. A strukturált likviditási puffer és a lépcsőzetes futamidő-tervezés jelenti a megoldást a háztartások pénzügyi stabilitásának megőrzésére.
 2026. aug. 20.
Vésztartalék állampapírban: mikor okos döntés, és mikor veszélyes túloptimalizálás?
A vésztartalék állampapírban történő elhelyezése komoly likviditási kockázatokat hordoz magában a másodpiaci visszaváltási díjak bizonytalansága miatt. Cikkünk bemutatja, hogyan építhetsz fel egy olyan háromlépcsős biztonsági puffert, amely megvédi a tőkédet a rejtett költségektől. Ismerd meg a racionális likviditáskezelés és a veszélyes túloptimalizálás közötti különbségeket.
 2026. aug. 19.
Pénzpiaci alap vagy rövid állampapír: melyik illik jobban a parkoltatott pénzhez?
A rövid távon parkoltatott tőke elhelyezése komoly hozam- és adózási kérdéseket vet fel. Elemzésünk bemutatja a pénzpiaci alapok és a diszkont kincstárjegyek közötti strukturális különbségeket, rávilágítva a rejtett alapkezelési költségekre és a kincstári számlavezetés előnyeire. Segítséget nyújtunk az optimális likviditási stratégia kialakításához.
 2026. aug. 17.
Babakötvény befizetési stratégia: hogyan építs gyermekindulót úgy, hogy ne nyúlj hozzá idő előtt?
A gyermekcélú megtakarítások tervezésekor a legnagyobb kihívást a tőke hosszú távú zárolása jelenti. Elemzésünk bemutatja, hogyan építhető fel olyan fegyelmezett Start-számla befizetési stratégia, amely az állami támogatások maximalizálása mellett megvédi a családi likviditást. Megoldást kínálunk a korai hozzáférés jogi és pszichológiai korlátaira is.
 2026. aug. 17.
Reálhozam számítás állampapírnál: hogyan derül ki, hogy tényleg nő-e a pénzed értéke?
Az állampapírok névleges hozama gyakran elfedi a vásárlóerő tényleges változását, ezért a valós gyarapodás méréséhez a reálhozam kiszámítása elengedhetetlen. Elemzésünk bemutatja az indexálási késésből adódó kockázatokat, a Fisher-egyenlet alkalmazását és az adózási környezet hatásait a nettó egyenlegre.
 2026. aug. 15.
Bankbetét vagy állampapír vésztartaléknak: mikor fontosabb a hozzáférés, mint a kamat?
A vésztartalék tervezésekor a hozam mellett a likviditás, azaz a pénzhez való hozzáférés sebessége a legfontosabb tényező. Ebből az elemzésből megismerheted a bankbetétek és az állampapírok közötti strukturális különbségeket, valamint a tőke optimális megosztásának módszerét. Segítünk elkerülni a korai visszaváltásból eredő veszteségeket.
 2026. júl. 14.
Állampapír vagy bankbetét? Így oszd meg a pénzed, ha biztonságot és rugalmasságot is akarsz
Az állampapír és a bankbetét nem egymást kizáró választás, hanem eltérő pénzügyi szerepet betöltő eszköz. A jól felépített megtakarítási szerkezet külön kezeli a likvid tartalékot, a nettó hozamot, az adózást és a futamidőből fakadó kockázatokat.
 2026. jún. 10.
Újabb lakossági állampapír-kamatcsökkentés jön: még rövid ideig elérhetők a magasabb kamatok
Újabb kamatcsökkentés érkezik a lakossági állampapíroknál: a FixMÁP, a MÁP Plusz, a BMÁP és a Kincstári Takarékjegyek kondíciói is módosulnak. A jelenlegi sorozatok még rövid ideig elérhetők, de a magasabb kamat önmagában nem elegendő egy megalapozott döntéshez. Megmutatjuk, mit érdemes mérlegelned a vásárlás előtt, és miért számít a futamidő, a visszaváltás és a likvid tartalék.
 2026. máj. 20.
Csökken a lakossági állampapírok kamata: mit lépj a FixMÁP és MÁP Plusz változása előtt?
Május 22-től alacsonyabb kamattal indulnak az új fix kamatozású lakossági állampapír-sorozatok, ezért a megtakarítóknak most érdemes átgondolniuk, mikor és milyen papírt választanak. A FixMÁP, a MÁP Plusz, a nyomdai MÁP Plusz és a Kincstári Takarékjegyek kamata is mérséklődik, miközben a már megvásárolt papírok feltételei nem változnak. A kamatcsökkenés nem pánikhelyzet, de jó alkalom arra, hogy megnézd, a megtakarításod célja, futamideje és rugalmassági igénye alapján melyik állampapír illik hozzád.
 2026. ápr. 20.
Mi számít biztonságos megtakarításnak 2026-ban?
A biztonságos megtakarítás 2026-ban már nem egyszerűen azt jelenti, hogy valahol „nem veszik el” a pénzed. Az is számít, hogy bármikor hozzáférsz-e, mennyit ér a pénzed egy év múlva, és mennyire átlátható a termék, amiben tartod. A lassuló infláció és a még mindig viszonylag magas kamatkörnyezet miatt újra sokan keresik a kiszámítható, alacsony kockázatú megoldásokat, de nem minden biztonságosnak tűnő konstrukció szolgálja ugyanazt a célt. 2026-ban inkább az a jó kérdés, hogy milyen élethelyzethez melyik megtakarítás illik.
 2026. márc. 19.
Milyen megtakarítási forma illik a rövid távú pénzügyi célokhoz?
A rövid távú pénzügyi célokhoz nem feltétlenül a legmagasabb hozamú megoldás illik, hanem az, amelyik akkor is működik, amikor valóban szükséged van a pénzre. Egy utazás, lakásfelújítás, autóvásárlás önerője vagy egyszerűen egy biztonsági tartalék egészen más logikát kíván, mint a hosszú távú befektetés. A mai kamatkörnyezetben ismét van értelme összevetni a megtakarítási számlákat, lekötött betéteket, rövidebb állampapírokat és a likvidebb befektetési megoldásokat. A jó döntés nem ott kezdődik, hogy melyik fizet többet, hanem ott, hogy pontosan tudod, mikor és mire kell majd a pénz.