
Befektetés
132 bejegyzés ebben a témában
 2026. szept. 30.
3 millió forint megtakarítás: mennyit tarts likviden, és mennyit érdemes lekötni vagy befektetni?
Hárommillió forint elhelyezése komoly egyensúlyozást igényel az azonnali hozzáférhetőség és a reálérték megőrzése között. Elemzésünk bemutatja, hogyan osztható fel a tőke likvid pufferre, rövid távú állampapírokra és adóoptimalizált befektetésekre. Ismerd meg a rejtett költségek elkerülésének és a tartós befektetési számlák kihasználásának módszereit.
 2026. szept. 27.
Állampapír vásárlás bankon vagy Kincstáron keresztül: hol lehet alacsonyabb a költség?
Az állampapír-vásárlás költségszerkezete alapvetően eltér a Magyar Államkincstár és a kereskedelmi bankok rendszereiben. Míg a kincstári számlavezetés teljesen ingyenes, a banki értékpapírszámlák állományi díjai és a tágabb másodpiaci árrések jelentősen csökkenthetik a realizált nettó hozamot. Elemzésünk bemutatja a TBSZ-konstrukciók szerepét és a likviditási kompromisszumok pénzügyi hatásait.
 2026. szept. 26.
5 millió forint megtakarítás: állampapír, bankbetét vagy TBSZ lehet jobb 3–5 évre?
Ötmillió forint középtávú elhelyezése komoly tervezést igényel a hozam és a hozzáférhetőség közötti egyensúly megteremtéséhez. Elemzésünk bemutatja az állampapírok, a bankbetétek és a Tartós Megtakarítási Számla adózási és költségszerkezeti különbségeit. Ismerd meg a legfontosabb döntési szempontokat a megalapozott választáshoz.
 2026. szept. 23.
Állampapír 5 millió forintra: mennyi kamatot hozhat egy év alatt?
Ötmillió forint egyéves befektetése esetén a névleges kamat mellett a lejárat előtti visszaváltás költségei határozzák meg a valós nettó hozamot. Elemzésünk bemutatja a fix és változó kamatozású állampapírok közötti különbségeket, valamint az adómentesség nyújtotta pénzügyi előnyöket. Ismerd meg az optimális tőkeelhelyezési stratégiákat a biztonság és a likviditás maximalizálása érdekében.
 2026. szept. 23.
Mibe fektessek havi 100 ezer forintot? Rövid, közép- és hosszú távú lehetőségek
A havi 100 ezer forintos megtakarítási kapacitás strukturált felosztásával stabil pénzügyi jövőt építhetsz fel. Ez az útmutató részletesen bemutatja a likviditási puffer képzését, a közép- és hosszú távú eszközök adóoptimalizált kezelését, valamint a tudatos vagyonépítés legfontosabb lépéseit.
 2026. szept. 23.
Havi 50 ezer forint megtakarítás: mennyi gyűlhet össze 5, 10 és 20 év alatt?
A havi rendszeres megtakarítások elindítása nem a tőke nagyságán, hanem a fegyelmezett automatizáláson és a megfelelő időtáv megválasztásán múlik. Elemzésünk bemutatja, hogyan alakul a havi ötvenezer forintos befizetés öt, tíz és húsz év alatt, kitérve az adóoptimalizálási és portfólió-építési stratégiákra.
 2026. szept. 19.
Mibe fektessek 1 millió forintot 2026-ban? Állampapír, betét és befektetési alap összehasonlítása
Az 1 millió forintos tőke elhelyezése komoly tervezést igényel, ahol a hozam és a likviditás egyensúlya a legfontosabb szempont. Elemzésünkben bemutatjuk a kincstári állampapírok, a banki betétek és a befektetési alapok adózási és költségszerkezeti különbségeit. Ismerd meg az adóoptimalizációs lehetőségeket, és hozz megalapozott pénzügyi döntést.
 2026. szept. 16.
Melyik állampapír éri meg 2026-ban? Kamat, futamidő és visszaváltás összehasonlítása
Az állampapírok közötti választás során a futamidő és a kamat mellett a lejárat előtti visszaváltás költségeit is mérlegelni kell. A kincstári árfolyamrés egyoldalú változtatása komoly likviditási kockázatot jelent, ami kényszerértékesítés esetén felemésztheti a hozamot. Az államkincstári számlavezetés és a tudatos lejárati lépcsőzés nyújt védelmet a rejtett veszteségekkel szemben.
 2026. szept. 16.
Hogyan kezdj megtakarítani havi 20, 50 vagy 100 ezer forinttal? Egy egyszerű 2026-os terv
A rendszeres megtakarítás elindítása nem az összeg nagyságán, hanem a megfelelő struktúra kialakításán múlik. Ebből az elemzésből megismerheted a különböző havi keretekhez illeszkedő optimális állampapír-, TBSZ- és ETF-stratégiákat. Építs fel egy adóhatékony, válságálló portfóliót a saját pénzügyi lehetőségeidhez mérten.
 2026. szept. 15.
Havi 100 ezer forint megtakarítás: mikor legyen előbb vésztartalék, és mikor kezdődhet a befektetés?
A havi százezer forintos megtakarítási kapacitás komoly lehetőséget ad a vagyonépítésre, de a helytelen prioritások komoly strukturális kockázatot hordoznak. Ismerd meg a likviditási puffer felépítésének lépcsőfokait, a tartós befektetési számla nyújtotta adóelőnyöket, és a meglévő hitelek törlesztésének alternatívaköltségét. Ezzel a strukturált döntési menetrenddel elkerülheted a korai tőkepiaci belépés leggyakoribb buktatóit.
 2026. aug. 30.
Befektetési alap TBSZ nélkül: milyen adó és költség csökkentheti a látott hozamot?
A normál értékpapírszámlán tartott befektetési alapok hozamát súlyos adóelvonások és rejtett költségek terhelik. Ismerd meg a 28 százalékos adóék részleteit, az alapok belső díjstruktúráit, és azokat a módszereket, amelyekkel megvédheted a profitodat.
 2026. aug. 25.
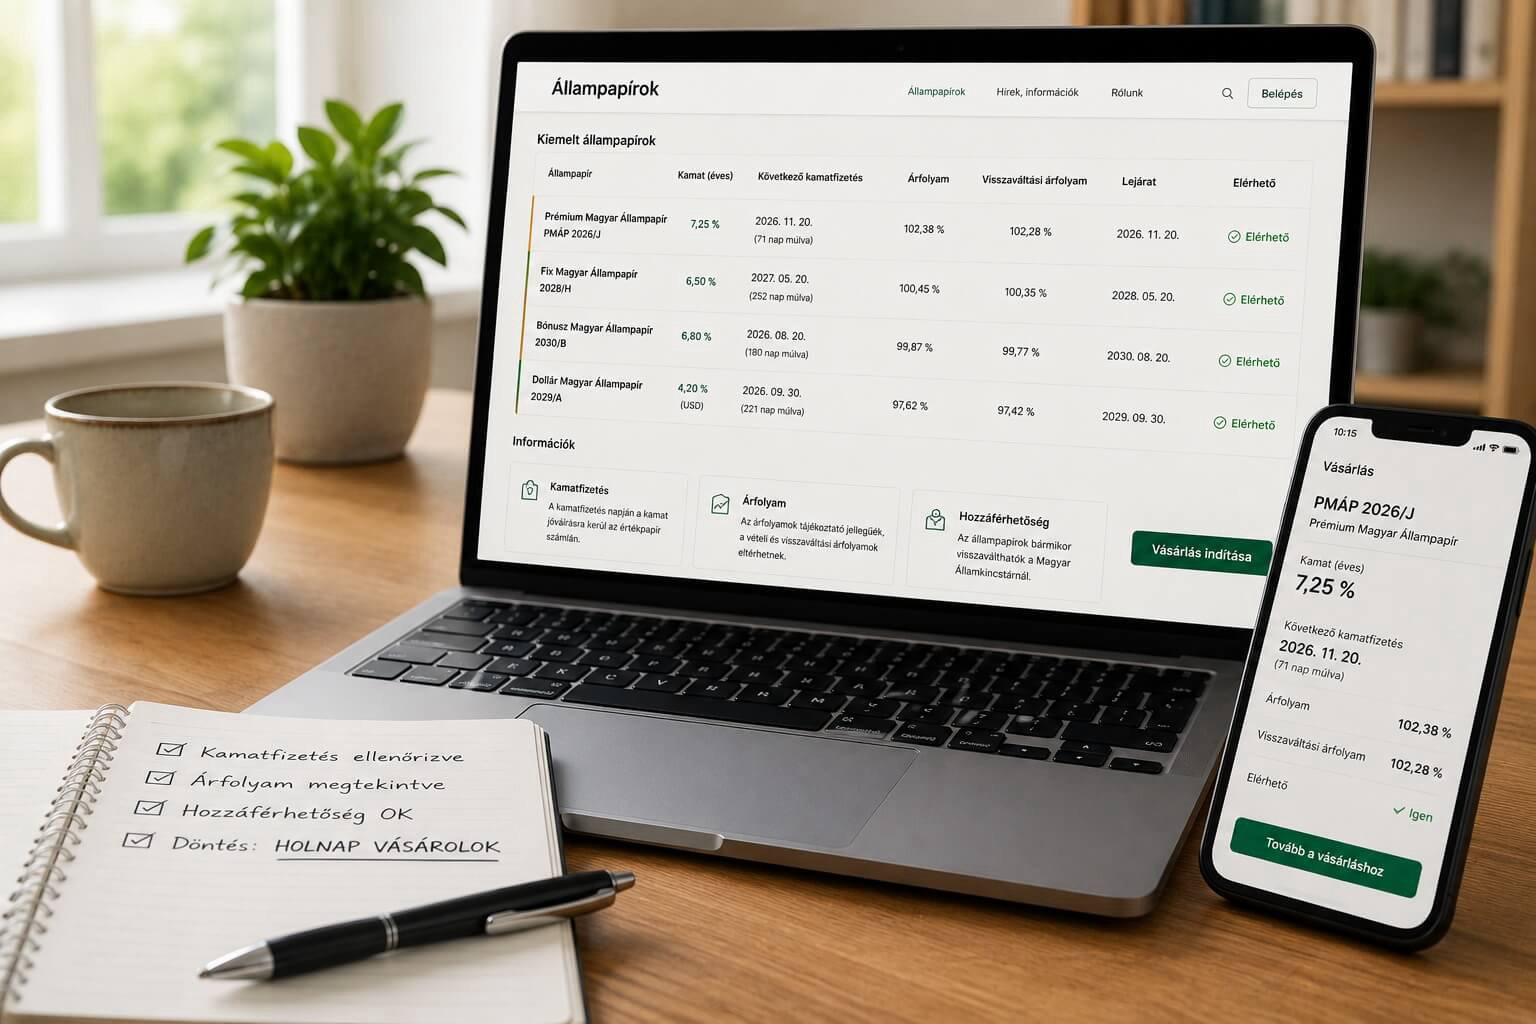
Holnap vennél állampapírt? Előtte ellenőrizd a kamatfizetést, árfolyamot és hozzáférhetőséget
Az állampapír-vásárlás előtt álló befektetőknek fel kell készülniük a kincstári elszámolási határidők és a felhalmozott kamatok pénzügyi hatásaira. A lejárat előtti visszaváltások másodpiaci költségei és a banki számlavezetési díjak jelentősen csökkenthetik a realizált nettó hozamot. Ez az útmutató segít elkerülni a strukturális csapdákat és optimalizálni a tranzakciók időzítését.