
Ezen az oldalon a következőkről olvashatsz
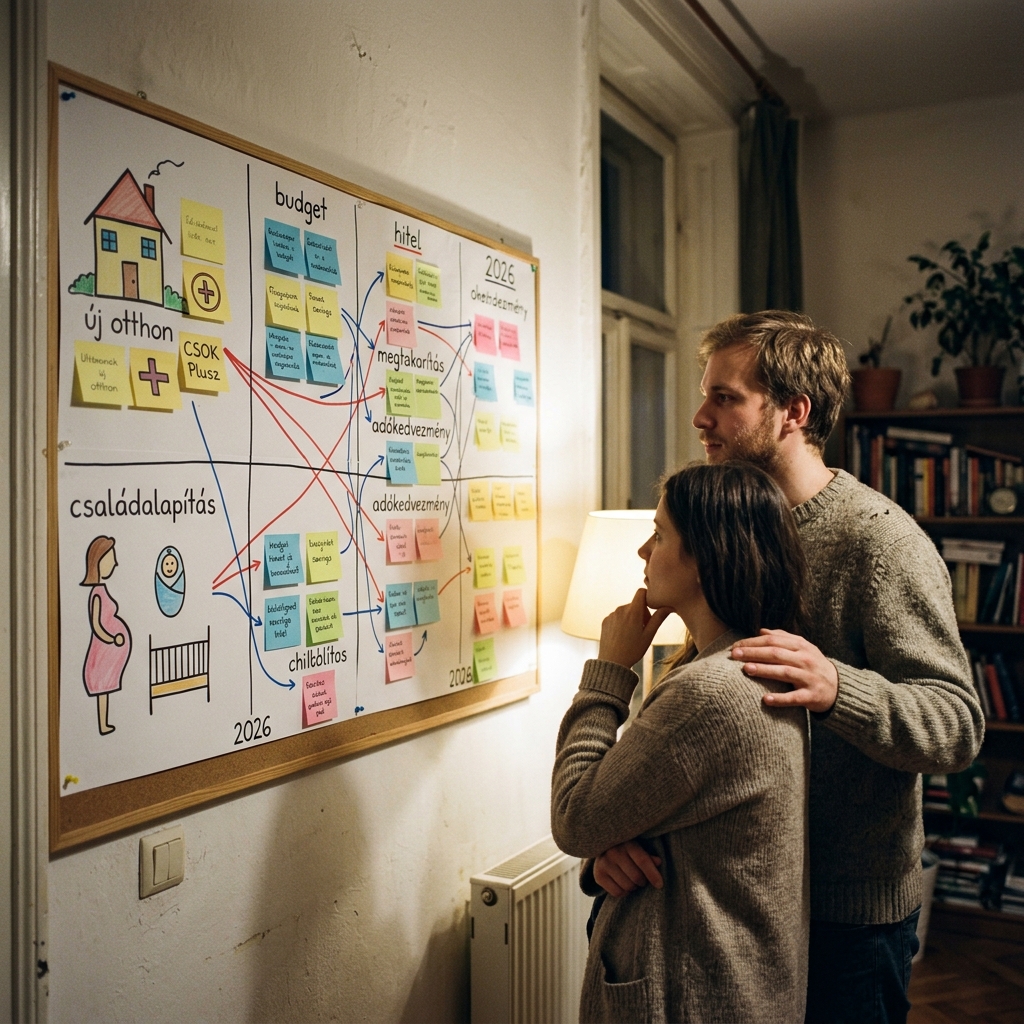
A családi otthonteremtési és támogatási rendszer elemeinek kombinálása papíron kedvezőbbé teszi a finanszírozási környezetet a gyermeket tervező házaspárok számára. Az államilag támogatott konstrukciók és az adórendszer nyújtotta kedvezmények együttes kihasználása azonban komoly strukturális kockázatot jelent, ha a család nem hangolja össze precízen a hitelfelvételi lépéseket. A túlzott elköteleződés és a törlesztési terhek nem megfelelő felmérése komoly likviditási krízishez vezethet, amennyiben a gyermekvállalási tervek nem a várt ütemben realizálódnak. A sikeres megvalósítás alapja a jogszabályi feltételek, a banki bírálati folyamatok és a hosszú távú háztartási cash-flow közötti egyensúly megteremtése.
A Babaváró és a CSOK Plusz szinergiája a hitelképesség határán
A Babaváró kölcsön és a támogatott lakáshitel együttes igénylésekor az egyik legnagyobb kihívást az önerőként való beszámítás szabályozása jelenti. A jegybanki előírások és a hitelfedezeti arány szigorú korlátai miatt a Babaváró összege nem számolható el teljes egészében saját forrásként, ha a két hitelkérelem benyújtása között rövid idő telik el. A hatályos szabályozás értelmében a kölcsön meghatározott százaléka ilyenkor hitelnek, míg a fennmaradó rész önerőnek minősül a lakásvásárlás során. Ez a finanszírozási anomália közvetlenül befolyásolja a megvásárolni kívánt ingatlan hitelbiztosítéki értékét és a szükséges kiegészítő saját forrás nagyságát. Emiatt a családoknak pontosan kalkulálniuk kell a tranzakció időzítésével, hogy elkerüljék a pótlólagos készpénzigény hirtelen felmerülését.
A hitelképesség vizsgálatakor a pénzintézetek a jövedelemarányos törlesztési mutató, azaz a JTM-korlát alapján határozzák meg a maximális havi törlesztési kapacitást. A nettó cash-flow elemzése során a bankok mindkét támogatott hitel elméleti törlesztőrészletét figyelembe veszik, ami komoly korlátot szabhat a felvehető hitelösszegnek. A bírálati folyamat során a banki elemzők stressztesztnek vetik alá a háztartás bevételeit, számolva azzal az eshetőséggel is, ha a kamattámogatás megszűnik. A biztonságos finanszírozás érdekében célszerű előzetesen kalkulációkat végezni, amelyhez a JTM kalkulátor 2026 nyújt megbízható szakmai támpontot. Ezzel a lépéssel pontosan feltérképezhető, hogy a jövedelmi helyzet elbírja-e a párhuzamos adósságszolgálat terheit.
A hitelbírálat másik kritikus sarokköve a házastársak együttes adóstársi minősége és a KHR-státusz ellenőrzése. Mivel mindkét konstrukció esetében kötelező mindkét fél bevonása, bármelyik házastárs esetleges negatív KHR-bejegyzése azonnali elutasítást von maga után. A bankok a bírálat során kizárólag a stabil, igazolható elsődleges jövedelmeket veszik figyelembe, míg a különféle másodlagos juttatások csak korlátozottan vagy egyáltalán nem számíthatók be. A hitelképesség fenntartása érdekében a családoknak már hónapokkal az igénylés előtt rendezniük kell minden fennálló, akár minimális összegű lakossági tartozást is. A megalapozott döntéshez elengedhetetlen a piaci alternatívák vizsgálata, amelyhez a CSOK Plusz hitelkalkulátor 2026 használatával kaphatunk pontos képet a banki ajánlatok közötti különbségekről.
 K&H Bank Zrt.
Az adóalap-csökkentő tényezők és az állami támogatások integrálása
A családi adókedvezmény optimális kihasználása közvetlen módon javítja a háztartás nettó cash-flow helyzetét, ami növeli a hitelfelvételi kapacitást is. Ez a kedvezmény adóalap-csökkentő tétel formájában jelenik meg, így a szülők nettó jövedelme magasabb szinten realizálódik a banki jövedelemvizsgálat során. A JTM-számításnál a bankok a ténylegesen kézhez kapott nettó jövedelmet veszik alapul, így az adókedvezmény közvetve magasabb hitelösszeg elérését teszi lehetővé. Az adózási előnyök pontos számszerűsítéséhez és a családi költségvetésbe történő beillesztéséhez az Adókedvezmény kalkulátor 2026 nyújt elengedhetetlen segítséget az igénylés előtt. A megnövekedett szabad jövedelem ráadásul kiváló alapot biztosít egy likviditási puffer felépítéséhez is.
A CSOK Plusz kamattámogatott hitelkonstrukció lényege a jogszabályban rögzített kamatplafon, amely a teljes futamidő alatt kiszámítható törlesztőrészleteket garantál. A kereskedelmi bankok és az állam közötti elszámolás bázispontokban meghatározott kamatkompenzáción alapul, amelyet a mindenkori állampapír-hozamok befolyásolnak. Az ügyfél szempontjából ez a támogatás papíron kedvezőbbé teszi a finanszírozást, de a szerződéses kötelezettségek megszegése súlyos következményekkel jár. Amennyiben a vállalt gyermekek nem születnek meg a jogszabályi határidőn belül, a kamattámogatás megszűnik, és a hitel piaci kamatozásúvá alakul át. Ez a finanszírozási anomália hirtelen és jelentős mértékben megemelheti a havi törlesztési terheket, amire előre fel kell készülni.
A lakásvásárlási tranzakciók során felmerülő egyéb költségek, például a vagyonszerzési illeték, szintén komoly likviditási terhet jelentenek a családok számára. A támogatási rendszer egyik jelentős előnye az illetékmentesség biztosítása, amely közvetlenül csökkenti a tranzakció induló költségeit. Ez a megtakarítás jelentős tőkét hagy a háztartásnál, amelyet felújításra, korszerűsítésre vagy akár önálló pénzügyi tartalékként is fel lehet használni. Ugyanakkor fontos látni, hogy a feltételek meghiúsulása esetén ezt az elengedett összeget utólagosan, büntetéssel növelten kell megfizetni az adóhatóság felé. A járulékos költségek pontos tervezése és a rejtett kiadások elkerülése érdekében elengedhetetlen a teljes pénzügyi folyamat előzetes modellezése.
 Magnet Bank
Hosszú távú kockázatok: kamatfordulók, büntetőkamatok és a likviditás megőrzése
A hosszú futamidő alatt felmerülő kockázatok közül a legjelentősebb a gyermekvállalási feltételek esetleges nem teljesülése miatti büntetőkamatok megjelenése. A Babaváró és a CSOK Plusz esetében is szigorú határidők vonatkoznak a gyermekek megszületésére, amelyek elmulasztása esetén az addig igénybe vett kamattámogatást egy összegben kell visszafizetni. Ez a forgatókönyv olyan mértékű azonnali tőkekiadást és törlesztőrészlet-növekedést eredményezhet, amely komolyan veszélyezteti a család fizetőképességét. A kockázat mérséklése érdekében a háztartásnak folyamatosan fenntartania kell egy olyan likviditási puffert, amely képes kezelni egy esetleges átmeneti vagy tartós fizetési nehézséget. A pénzügyi stabilitás megőrzése érdekében a támogatások igénybevételét nem szabad a végső teljesítőképesség határára méretezni.
A hitelek futamideje alatt a törlesztési terhek csökkentésének egyik leghatékonyabb eszköze a részleges vagy teljes előtörlesztés megvalósítása. A jogszabályi előírások maximalizálják az előtörlesztési díj mértékét, így a családok viszonylag alacsony költségek mellett csökkenthetik fennálló tőketartozásukat. A második gyermek megszületése után járó állami tőke-elengedés szintén előtörlesztésként funkcionál, amely közvetlenül csökkenti a tőketartozást és ezáltal a jövőbeli havi kötelezettségeket. Ezen tranzakciók végrehajtása előtt érdemes alaposan megvizsgálni a szerződéses feltételeket, mivel a bankok egyedi adminisztrációs díjakat számíthatnak fel. A tőketörlesztés optimális ütemezése hosszú távon bázispontokban mérhető megtakarítást eredményezhet a teljes visszafizetendő összegben.
A hiteltörlesztés mellett a családoknak gondolniuk kell a gyermekek jövőbeli anyagi biztonságának megalapozására is, amihez az államilag támogatott megtakarítási formák nyújtanak segítséget. Az egyik legnépszerűbb és legbiztonságosabb eszköz a Start-számlán elhelyezett összeg, amely infláció feletti hozamot biztosít az állami támogatásoknak köszönhetően. Erről a lehetőségről és a kapcsolódó feltételekről a Babakötvény ajánlatok és Start-számla útmutató 2026 oldalon tájékozódhatsz részletesen. A gyermekcélú megtakarítások és a hiteltörlesztés együttes kezelése segít abban, hogy a család ne csak az adósságok visszafizetésére fókuszáljon, hanem valódi vagyont is építsen a következő generáció számára. Ez az átfogó megközelítés biztosítja a családi költségvetés egyensúlyát a teljes futamidő alatt.
A sikeres családi pénzügyi terv megvalósításának első lépéseként végezz el egy teljes körű jövedelmi és hitelképességi önvizsgálatot, amely figyelembe veszi a család aktuális nettó bevételeit és a meglévő fizetési kötelezettségeket. Ezt követően határozd meg a szükséges önerő pontos összegét, ügyelve arra, hogy a Babaváró kölcsön hitelfedezeti arányokra vonatkozó korlátozásai ne okozzanak finanszírozási hiányt a lakásvásárlás során. A harmadik lépésben mérd fel az elérhető adókedvezményeket, és az így keletkező többletjövedelmet szigorúan különítsd el a havi törlesztőrészletek biztonságos megfizetésére vagy a likviditási tartalék növelésére. Ezt követően hasonlítsd össze a különböző kereskedelmi bankok CSOK Plusz ajánlatait, mivel a bírálati gyakorlat és a kiegészítő költségek, mint a számlavezetési vagy értékbecslési díjak, jelentősen eltérhetnek egymástól. Végül válaszd ki a számodra legmegfelelőbb konstrukciót, és készíts elő minden szükséges munkáltatói és adóigazolást az igénylési folyamat elindításához. A folyamat megkezdése előtt mindenképpen egyeztesd a hitelkérelmek benyújtásának pontos ütemezését a választott pénzintézettel, hogy elkerüld az önerő-beszámítási szabályokból adódó buktatókat.
A hosszú távú biztonság érdekében mindenképpen modellezd a legrosszabb pénzügyi forgatókönyvet is, amelyben a vállalt gyermekek nem vagy csak késve születnek meg, és a kamattámogatás megszűnik. Határozd meg azt a maximális törlesztőrészletet, amelyet a háztartás még a piaci kamatokra történő átállás után is biztonságosan, a mindennapi megélhetés veszélyeztetése nélkül képes fizetni. Ezzel párhuzamosan építs fel egy legalább hat havi törlesztőrészletnek megfelelő likviditási puffert egy könnyen hozzáférhető számlán, amelyet kizárólag váratlan élethelyzetek vagy jövedelemkiesés esetén használsz fel. Törekedj arra, hogy a családi adókedvezményből származó megtakarításokat ne éld fel, hanem irányítsd azokat közvetlenül a tőketartozás időszakos csökkentésére vagy a gyermekek jövőbeli Start-számlájára. Kerüld el a felesleges fogyasztási hitelek felvételét a lakásvásárlás előtti időszakban, mert ezek drasztikusan rontják a JTM-mutatódat és korlátozzák a támogatott hitelek felvehető összegét. A végleges döntés meghozatala előtt konzultálj független pénzügyi szakértővel, és a kapott információk alapján határozottan szorítsd a hitelösszeget a reális teljesítőképességed határain belülre.

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc