
Ezen az oldalon a következőkről olvashatsz
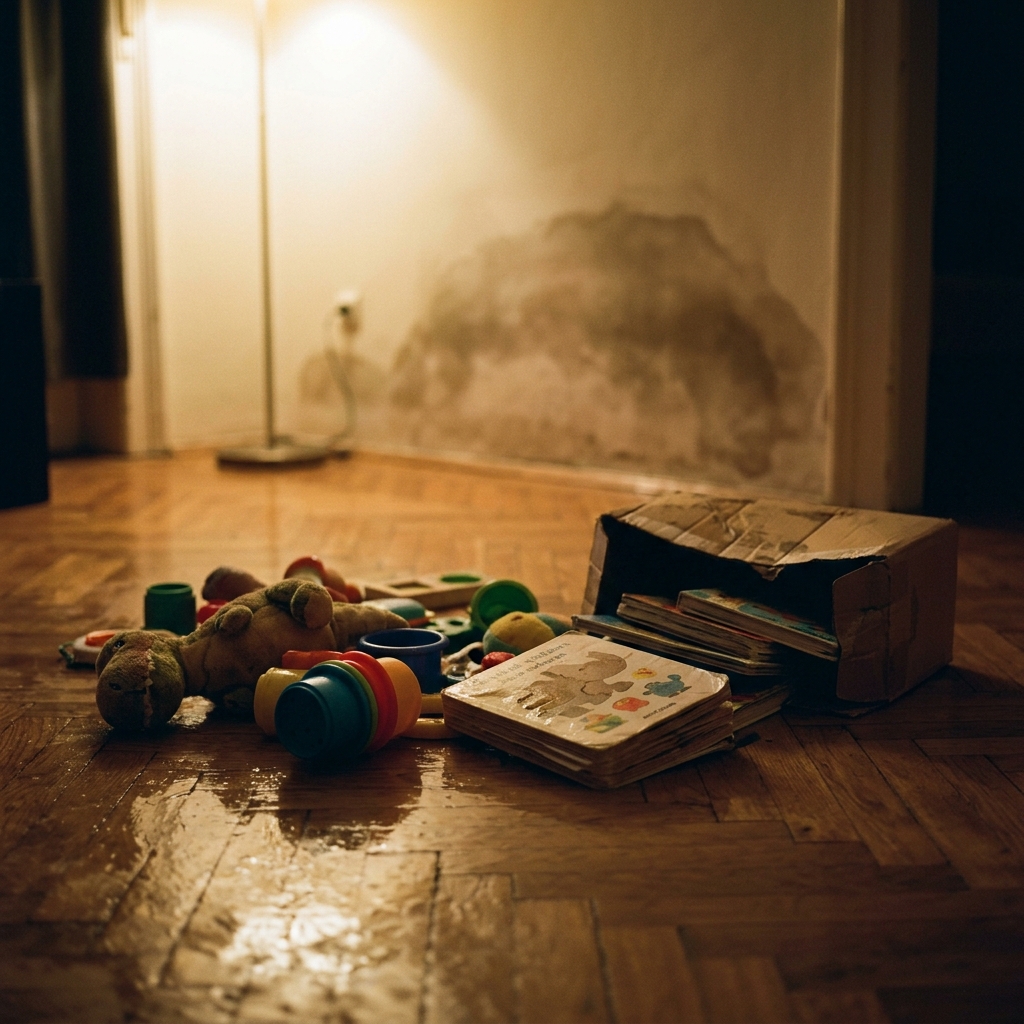
Egy hirtelen fellépő csőtörés nemcsak fizikai pusztítást végez az ingatlanban, hanem azonnali és súlyos finanszírozási anomáliát is előidéz a háztartás költségvetésében. A falak mögött futó nyomóvezetékek meghibásodása vagy a fűtési rendszer szivárgása olyan láncreakciót indíthat el, amelynek helyreállítási költségei könnyen milliós tételre rúghatnak. Ilyen helyzetben a kockázatkezelés bírálati sarokköve, hogy a meglévő vagyonbiztosítási szerződés milyen feltételekkel és korlátokkal képes átvállalni a pénzügyi terheket. Az alábbiakban részletesen elemezzük, miként nyújt védelmet az UNIQA HomeGuard konstrukciója a vezetékes vízkárok és az elfolyt víz tekintetében.
A vezetékes vízkár és az elfolyt víz fedezeti határai az UNIQA rendszerében
A hatályos jogszabályi környezetben az UNIQA HomeGuard terméke a klasszikus kárbiztosítási elvek alapján kezeli a vezetékes vízkárokat, amelyek magukban foglalják a beépített ivóvíz-, szennyvíz- és fűtési rendszerekből rendellenesen kilépő víz által okozott fizikai sérüléseket. A fedezet kiterjed a belső csapadékvíz-elvezető hálózat meghibásodására, sőt még az akváriumok váratlan törése miatt keletkező áztatási károkra is. Többlakásos épületek vagy társasházak esetén a kockázatviselés kiterjed a felső szomszéd felől érkező, úgynevezett kívülről jövő vízkárokra is, ami megkönnyíti a felelősségi viták rendezését. Ezen eseményeknél a biztosító a választott biztosítási összeg erejéig nyújt fedezetet a falak, burkolatok és a biztosított ingóságok helyreállítására.
A csőtörés közvetett, de rendkívül fájdalmas következménye a mérőórákon keresztül észrevétlenül elfolyó víz hatalmas volumene, amely közvetlenül rontja a háztartás havi nettó cash-flow pozícióját. Az UNIQA lakásbiztosítási csomagjai ezt a kockázatot egy dedikált limittel kezelik, amely évente egy alkalommal nyújt kártérítést az elpazarolt vízmennyiségre. Az Alap csomag esetében ez a limit 50 000 forint, a Médium csomagnál 75 000 forint, míg a Prémium módozat választásakor 100 000 forintig terjed a kártérítési plafon. Fontos kiemelni, hogy a csatornahasználati díjakat és a fix víz alapdíjakat a társaság nem téríti meg, kizárólag a ténylegesen elfolyt, igazolt vízmennyiség tiszta értékét kompenzálja a megadott értékhatárokig.
A kárrendezési folyamat során a kizárások pontos ismerete elengedhetetlen ahhoz, hogy elkerüld a kellemetlen meglepetéseket és a felesleges vitákat. A szerződési feltételek értelmében nem minősül biztosítási eseménynek a kádak, zuhanytálcák vagy mosdók szigetelésének elöregedése, illetve hibája miatti szivárgás és áztatás. Az ilyen jellegű, karbantartási hiányosságokra visszavezethető károk helyreállítását a biztosító elutasítja, így ezeket teljes mértékben saját forrásból kell finanszíroznod. A megelőző karbantartás és a szaniterek rendszeres ellenőrzése ezért strukturális szempontból éppolyan lényeges elem, mint maga a biztosítási fedezet megléte.
Szerkezeti kockázatok, önrészek és a hitelfedezeti érték összefüggései
A biztosítási szerződés megkötése előtt kiemelt figyelmet kell fordítani az ingatlan építési módjára, mivel ez közvetlenül befolyásolja a kárkifizetés mértékét és az önrész alkalmazását. Amennyiben az érintett épület vályogból, fából vagy egyéb könnyűszerkezetes technológiával készült, és a kár összege meghaladja a 100 000 forintot, a biztosító 20 százalékos önrészt von le a kifizetésből. Egy speciális vályogház biztosítás módozat vagy a megfelelő kiegészítő záradékok hiányában ez a levonás komoly anyagi terhet jelenthet a tulajdonosnak. Az építés vagy átépítés alatt álló ingatlanok esetében szintén érvénybe lép ez a 20 százalékos önrész-szabály, amennyiben a káresemény a szerkezetet érinti.
Egy súlyosabb csőtörés nemcsak esztétikai hibákat okoz, hanem az ingatlan tartószerkezeti elemeit is károsíthatja, ami közvetlenül csökkenti a lakás hitelbiztosítéki értékét. Jelzáloghitellel terhelt ingatlanok esetében ez a fizikai amortizáció komoly finanszírozási kockázatot hordoz, hiszen a hitelező bank megköveteli a fedezet eredeti állapotának fenntartását. Ha a hitelfedezeti arány a romló műszaki állapot miatt kedvezőtlenné válik, a pénzintézet pótfedezet bevonását vagy a tőketartozás részleges előtörlesztését is előírhatja. A helyreállítás elmaradása így közvetett módon veszélyezteti a hitelszerződés stabilitását és növeli az adós kitettségét.
A banki követelményeknek való megfelelés érdekében a jelzáloghitel mögé kötelezően bejegyzett vagyonbiztosításnak minden alapvető katasztrófakockázatot és vezetékes vízkárt fedeznie kell. Az UNIQA HomeGuard konstrukciója alkalmas arra, hogy zálogkötelezetti bejegyzéssel a hitelező bank igényeit is kielégítse, miközben megóvja a tulajdonost a hirtelen kiadásoktól. Az optimális védelem érdekében célszerű a piacon elérhető lakásbiztosítás ajánlatokat összevetni, hogy a fedezeti limitek összhangban legyenek az újjáépítési értékkel. Egy jól megválasztott szerződés biztosítja, hogy a helyreállítási munkálatokat a biztosító finanszírozza, megőrizve a fedezetül szolgáló ingatlan piaci és hitelbiztosítéki pozícióját.
 Uniqa Biztosító
Finanszírozási kényszerpályák és a likviditási puffer szerepe a károk elhárításában
Amikor a falból szivárgó víz jelzi a problémát, az azonnali hibaelhárítás nem tűr halasztást, a szakemberek kifizetése és az anyagbeszerzés pedig azonnali készpénzkiadással jár. Ha nem áll rendelkezésre egy megfelelő nagyságú likviditási puffer, a tulajdonos komoly finanszírozási résbe kerülhet a kár bekövetkezése és a biztosítói kifizetés közötti időszakban. Bár a biztosító utólag számla ellenében megtéríti a jogos költségeket, a munkálatok elindításához szükséges összeget a háztartásnak kell megelőlegeznie. Ez a likviditási feszültség rávilágít arra, hogy a pénzügyi tudatosság nemcsak a biztosítási díj fizetésében, hanem a váratlan helyzetekre képzett tartalékokban is megnyilvánul.
Tartalékok híján a háztartás kénytelen lehet külső finanszírozási forrást, például gyorskölcsönt igénybe venni a helyreállítás megkezdéséhez. Egy ilyen hitelkérelem elbírálásakor a bankok szigorúan vizsgálják a jövedelmi helyzetet, ahol a jogszabályi JTM-korlát határozza meg a maximálisan vállalható törlesztési terhet. Emellett a negatív KHR-státusz azonnali elutasítást von maga után, ami ellehetetleníti a gyors segítségnyújtást a kritikus helyzetben. A hitelfelvételi kényszer így egy egyszerű csőtörésből kiindulva is komoly adósságspirált indíthat el, ha a család nettó cash-flow-ja egyébként is feszített.
Ha mégis hitelre szorulsz, a felvett kölcsön THM mutatója és a későbbi előtörlesztési díjmennyezet meghatározó tényezővé válik a teljes visszafizetendő összeg szempontjából. Amikor a biztosító végül átutalja a kártérítést, a legbölcsebb lépés a hitel azonnali végtörlesztése, hogy elkerüld a hosszú futamidő alatti kamatkiadásokat. A piaci hitelek árazásánál minden bázispont számít, így a kárrendezés után a fennmaradó összeget a tartozás csökkentésére kell fordítani. Bár a lakásbiztosítási díj nem minősül adóalap-csökkentő tételnek a személyi jövedelemadóban, a vagyonvédelmi szerepe révén sokkal nagyobb közvetett megtakarítást jelent, mint bármilyen állami adókedvezmény.
Csőtörés észlelésekor az első és legfontosabb lépés a főelzáró azonnali elzárása és a kár enyhítése, hogy megakadályozd a víz további szétterjedését és a szerkezeti elemek mélyebb átázását. Ezt követően haladéktalanul dokumentáld a helyszínt részletes fényképekkel és videofelvételekkel, mielőtt bármilyen bontási vagy javítási munkálatba kezdenél, mert a biztosító a bizonyítékok alapján bírálja el a kárigényt. Ha a helyzet megkívánja, vedd igénybe az UNIQA Plusz24 asszisztencia szolgáltatását, amely gyorsított eljárásban biztosít szakembert a vészhelyzet elhárítására. A kárbejelentést a szerződésben meghatározott határidőn – általában két munkanapon – belül tedd meg a biztosító online felületén vagy telefonos ügyfélszolgálatán. A helyreállítási munkák számláit, a felhasznált anyagok bizonylatait és a szakember munkalapját hiánytalanul őrizd meg, mert a kártérítési összeg utalása kizárólag ezek bemutatása után történhet meg.
A hosszú távú pénzügyi biztonság érdekében rendszeresen vizsgáld felül a meglévő szerződésed fedezeti összeghatárait a Banknavigátor főoldal kalkulátorai segítségével, megelőzve az ingatlan alulbiztosítottságát az inflációs környezetben. Amennyiben korszerűsíteni szeretnéd az otthonod védelmét, érdemes megfontolni egy államilag elismert konstrukciót, amelyhez a fogyasztóbarát otthonbiztosítás feltételrendszere nyújt kiváló viszonyítási alapot a piacon. Egy ilyen felülvizsgálat során ellenőrizd az elfolyt víz értékére vonatkozó limitet és az esetleges önrészeket is, hogy azok igazodjanak a háztartásod aktuális teherbíró képességéhez. Ne várd meg, amíg a falak vizesedése jelzi a bajt, hanem proaktívan igazítsd a biztosítási védelmet a vagyontárgyaid valós újjáépítési értékéhez. A tudatos döntés és a pontosan kalibrált limitek jelentik a legbiztosabb védelmet a csőtörés okozta váratlan pénzügyi sokkhatásokkal szemben.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc