
Ezen az oldalon a következőkről olvashatsz
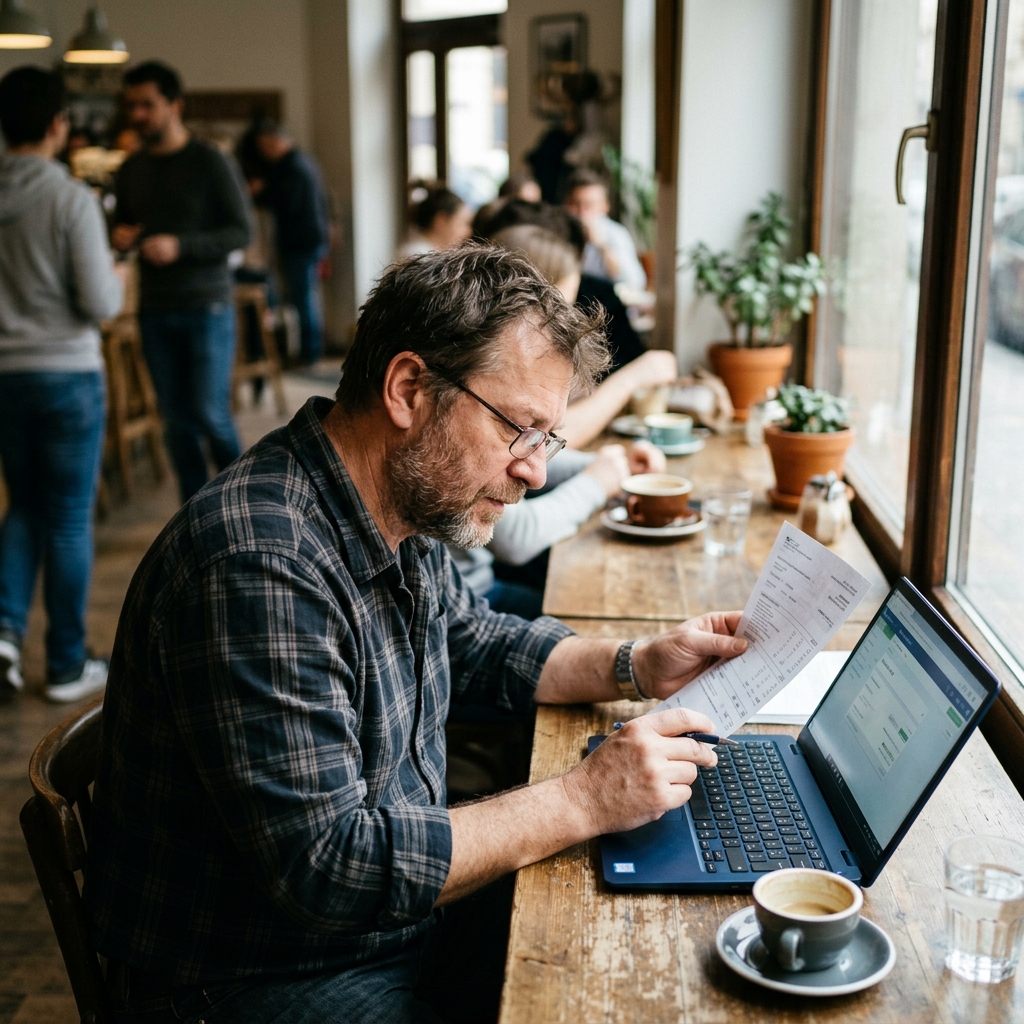
A teljesen digitális hitelbírálat ígérete sok esetben azon az apró betűs kitételen akad el, amely feljogosítja a pénzintézetet a papíralapú vagy elektronikus hiánypótlás elrendelésére. Az online igénylési felületek algoritmusa másodpercek alatt elemzi a megadott adatokat, ám amennyiben a rendszer automatikus adategyezőségi vagy kockázati eltérést detektál, az eljárás azonnal átvált manuális bírálati szakaszba. Ez a gyakorlatban azt jelenti, hogy a papírmentesnek hirdetett folyamat kellős közepén a bank kiegészítő igazolások benyújtását írhatja elő a számodra. A kockázatértékelési modell szigorú logikája szerint bizonyos pénzügyi, munkajogi vagy személyazonosítási mintázatok fennakadást okoznak a rendszerben, ami az elbírálási idő megnyúlásához vezet.
A jövedelem-ellenőrzés automatizmusai és a manuális bírálatot kiváltó eltérések
Az online igénylés során a pénzintézet elsődlegesen az állami adóhatóság adatbázisán keresztül, az automatizált adatszolgáltatási rendszer segítségével próbálja igazolni a rendszeres jövedelmedet. Amennyiben nem járulsz hozzá ehhez az adatlekérdezéshez, vagy az adóhatósági nyilvántartásban szereplő béradatok eltérnek a nyilatkozati alapon megadott összegtől, az algoritmus megszakítja az automatikus elbírálást. Hasonló fennakadást eredményez, ha a munkáltatód által bejelentett jogviszony típusa nem egyértelmű, vagy ha a lekérdezett adatok alapján a határozott idejű munkaszerződés ténye merül fel. Ilyen esetekben a pénzintézet kötelezően előírja a harminc napnál nem régebbi munkáltatói igazolás csatolását, amelyet a munkáltatód cégszerű aláírásával kell ellátni. Az analitikus hitelbírálat során a bank a fizetésképtelenségi kockázat minimalizálására törekszik, így minden tisztázatlan adatpont manuális ellenőrzést von maga után.
A munkabér struktúrája is meghatározó faktor a digitális kockázatértékelési folyamatban, mivel az algoritmusok kizárólag a fix, rendszeres jellegű elemeket fogadják el elsődleges jövedelemként. Ha a számládra érkező összeg ingadozást mutat a változó teljesítménybér, jutalék, túlórapótlék vagy egyéb kiegészítő juttatások miatt, a rendszer nem tudja automatikusan kiszámítani a fenntartható nettó cash-flow szintjét. A másodlagos jövedelemtípusok, mint például az ingatlan bérbeadásából származó bevételek vagy a vállalkozói kivétek elismeréséhez a hatályos jogszabályi környezetben részletes adóbevallások és számlatörténeti igazolások benyújtása szükséges. A vállalkozók esetében az online folyamat átvált manuális dokumentumbekérésre, ahol a NAV által kiállított nemleges adótartozási igazolást és az előző évi adóbevallást is mellékelned kell. Emiatt a nem klasszikus alkalmazotti jogviszonyban állók digitális hitelbírálata szinte kivétel nélkül dokumentumalapú kiegészítést igényel.
Az újonnan létesített munkaviszonyok szintén felülírják a teljesen automata folyamatot, mivel a próbaidő alatt álló vagy nemrégiben munkahelyet váltott igénylők strukturális kockázatot jelentenek a hitelező számára. A banki algoritmus automatikusan zárolja a folyamatot, amennyiben a jelenlegi munkáltatóidnál eltöltött időtartam nem éri el a belső szabályzatban rögzített minimumot, ami általában három egymást követő hónapot jelent. Ilyenkor igazolnod kell a jogviszony jogfolytonosságát, amit a korábbi munkáltató megszűnési igazolásával vagy részletes munkaszerződéssel tehetsz meg. A hitelezhetőségi korlátaid pontos kiszámításához érdemes előzetesen felmérned a terhelhetőségedet a JTM kalkulátor 2026 segítségével, így elkerülheted a túlvállalásból eredő elutasítást. Amennyiben a jövedelemigazolás körüli bizonytalanságok nem tisztázhatók teljesen, a bank a hitelösszeg csökkentését vagy adóstárs bevonását kérheti.
KHR-lekérdezések, meglévő adósságterhek és a számlatörténeti anomáliák
A hitelbírálat következő szakaszában a rendszer lefolytatja a Központi Hitelinformációs Rendszer lekérdezését, amely pontos képet ad a fennálló és lezárt hitelszerződéseidről. Ha a lekérdezés során passzív KHR-státusz vagy korábbi mulasztás jelenik meg az adatbázisban, az automata folyamat leáll, és a kockázatkezelési osztály egyedi bírálatot rendel el. Ugyancsak manuális felülvizsgálatot vált ki, ha a lekérdezett hitelállomány és az általad megadott meglévő törlesztőrészletek között lényeges eltérés mutatkozik. A felhasznált hitelkártya-keretek és a folyószámlahitel-keretek teljes összegükkel beleszámítanak a jogszabályi terhelhetőségi korlátba, függetlenül attól, hogy azokat ténylegesen kihasználod-e. Ilyenkor a bank a meglévő hitelszerződések módosítását, a keretek lezárását vagy az érintett hitelek megszűnéséről szóló igazolások benyújtását írhatja elő.
A bankszámlakivonatok elemzése során az algoritmus nem csupán a beérkező utalásokat, hanem a kiadási oldal mintázatait is részletesen vizsgálja a kockázatok kiszűrése érdekében. A szerencsejáték-függőségre utaló tranzakciók, a rendszeres zálogházi átutalások vagy a végrehajtási megkeresések azonnali megállítást jelentenek az automatizált bírálati rendszerben. Amennyiben a számlatörténetedben olyan törlesztési tétel bukan fel, amely nem szerepel a KHR-nyilvántartásban, a bank írásos magyarázatot és igazolást kérhet tőled. A hitelezési döntés során a nettó cash-flow stabilitása az elsődleges szempont, ezért a nem tisztázott eredetű rendszeres levonások csökkentik a hitelezhető jövedelem nagyságát. Emiatt a digitális igénylés során bekért számlakivonatoknak hiánytalannak és jól olvashatónak kell lenniük a teljes vizsgált időszakra vonatkozóan.
Az adósságok rendezése vagy kiváltása esetén az online folyamat kiegészítő dokumentumokat követel meg a fennálló tartozások pontos egyenlegének igazolására. Be kell nyújtanod a kiváltandó hitelt nyújtó intézmény által kiállított hivatalos fennálló tartozás igazolást, amely tartalmazza a tőke-, kamat- és díjtartozások pontos megoszlását. Ez a dokumentum elengedhetetlen ahhoz, hogy az új hitelező közvetlenül a régi hitelező számlájára utalhassa a kiváltó összeget, megelőzve a források nem rendeltetésszerű felhasználását. A piacon található finanszírozási lehetőségek feltételeinek összehasonlításához hasznos lehet a személyi kölcsön kínálat alapos áttekintése. A pontos dokumentáció benyújtása garantálja, hogy a meglévő hitelek lezárása rendben menjen végbe a felvett összeg folyósításával egyidejűleg.
 Unicredit Bank Hungary Zrt.
Digitális azonosítási fennakadások és a lakcímnyilvántartási adategyezőségek
A digitális igénylési folyamat egyik kritikus pontja a távoli ügyfél-azonosítás, amely videótechnológián vagy optikai karaktermegismerő szoftvereken alapul. Amennyiben a feltöltött személyazonosító okmányok fényképminősége nem megfelelő, vagy a tükröződések miatt az OCR-szoftver nem tudja kiolvasni az adatokat, az azonosítás megszakad. Hasonló helyzet áll elő, ha az okmány érvényességi ideje a bírálati időszak alatt jár le, vagy ha a feltöltött képek adatai nem egyeznek meg a központi nyilvántartás adataival. Ilyenkor a rendszer azonnali manuális pótlásra szólít fel, kérve az okmányok újbóli, nagy felbontású feltöltését vagy személyes bemutatását. A fizikai okmányok érvényessége és sértetlensége alapvető bírálati sarokkő a pénzmosás elleni jogszabályi előírások betartása érdekében.
A lakcím és a tartózkodási hely igazolása szintén okozhat automatizálási fennakadásokat, különösen, ha nemrégiben változtattad meg a lakhelyedet. Amennyiben a lakcímkártya hátoldalán szereplő adatok és a központi nyilvántartás között eltérés van, a bank kiegészítő közüzemi számlát kérhet a tényleges lakhely igazolására. A külföldi állampolgárság vagy a határon átnyúló munkavállalásból származó jövedelem esetén az automata rendszerek átirányítják az igénylést a manuális bírálói csatornára. Ezen esetekben a külföldi munkáltatói igazolás mellett hiteles magyar nyelvű fordításra és külföldi számlatörténetre is szükség van a döntés meghozatalához. A dokumentumok hiánytalan megléte elengedhetetlen ahhoz, hogy a bírálati idő ne nyúljon meg indokolatlanul.
Az adategyezőségi vizsgálat során a rendszer ellenőrzi a megadott kapcsolattartási adatok, így a telefonszám és az e-mail cím egyediségét és hitelességét is. Ha a megadott kapcsolattartási adatok korábban problémás ügyyletekhez kapcsolódtak, vagy ha az azonosítás során technikai hiba lép fel, a bírálat átkerül az ügyintézői szintre. A hiteligénylési folyamat átláthatósága és a banki feltételek nyomon követése érdekében érdemes az Erste személyi kölcsön kalkulátor 2026 felületét is konzultálnod az igénylés megkezdése előtt. A pénzintézet minden esetben fenntartja a jogot, hogy egyedi kockázati tényezők azonosítása esetén további kiegészítő dokumentumokat határozzon meg. A manuális bírálati szakaszba lépés nem jelent automatikus elutasítást, csupán az adatok részletesebb szakmai ellenőrzését garantálja.
 CIB bank
A digitális igénylésed megkezdése előtt célszerű szisztematikusan előkészítened a teljes dokumentációs hátteret, megelőzve az online folyamat váratlan megszakadását. Első lépésként ellenőrizd az okmányaid érvényességi idejét, valamint győződj meg arról, hogy a munkáltatói béradataid pontosan egyeznek a számládra érkező jóváírások összegével. Amennyiben a jövedelmed változó elemekből áll, a legutóbbi három havi hiánytalan bankszámlakivonatot és a munkáltatói igazolást érdemes már a felület megnyitása előtt digitális formátumban elmentened. A meglévő hiteltartozásaid pontos egyenlegének tisztázása és a szükségtelen hitelkártyakeretek lezárása jelentősen csökkenti annak a kockázatát, hogy a bank kiegészítő igazolásokat írjon elő. A tudatos előkészítés biztosítja, hogy azonnal reagálni tudj az esetlegesen felmerülő rendszerüzenetekre és felülvizsgálati kérésekre. Ez a stratégiai megközelítés közvetlenül csökkenti az elbírálási időt és minimalizálja az adminisztratív fennakadásokat.
Ha az online felületen a bank kiegészítő dokumentumok feltöltését kéri, a leghatékonyabb lépés a kért papírok haladéktalan és hiánytalan benyújtása a megadott digitális csatornán keresztül. A dokumentumok beérkezését követően a bírálat manuális szakasza általában rövid időt vesz igénybe, amely során a hitelbíráló közvetlenül is kapcsolatba léphet veled vagy a munkáltatóddal. Amennyiben a hiánypótlási igény nem teljesíthető, vagy a felajánlott hitelkondíciók elmaradnak a várakozásaidtól, célszerű megvizsgálnod a többi piaci szereplő ajánlatát is a Banknavigátor összehasonlító eszközeivel. A hitelfelvételi döntést minden esetben a végleges hitelszerződésben szereplő THM és a havi törlesztőrészlet nagysága alapján kell meghoznod, elkerülve a túlterheltséget. A hiánytalanul benyújtott kiegészítő okmányok biztosítják a végső döntés szakmai megalapozottságát és a folyósítás gyorsaságát. Ezzel a strukturált eljárással biztosíthatod, hogy a pénzügyi döntésed hosszú távon is fenntartható és biztonságos maradjon.
Címkék:

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc