
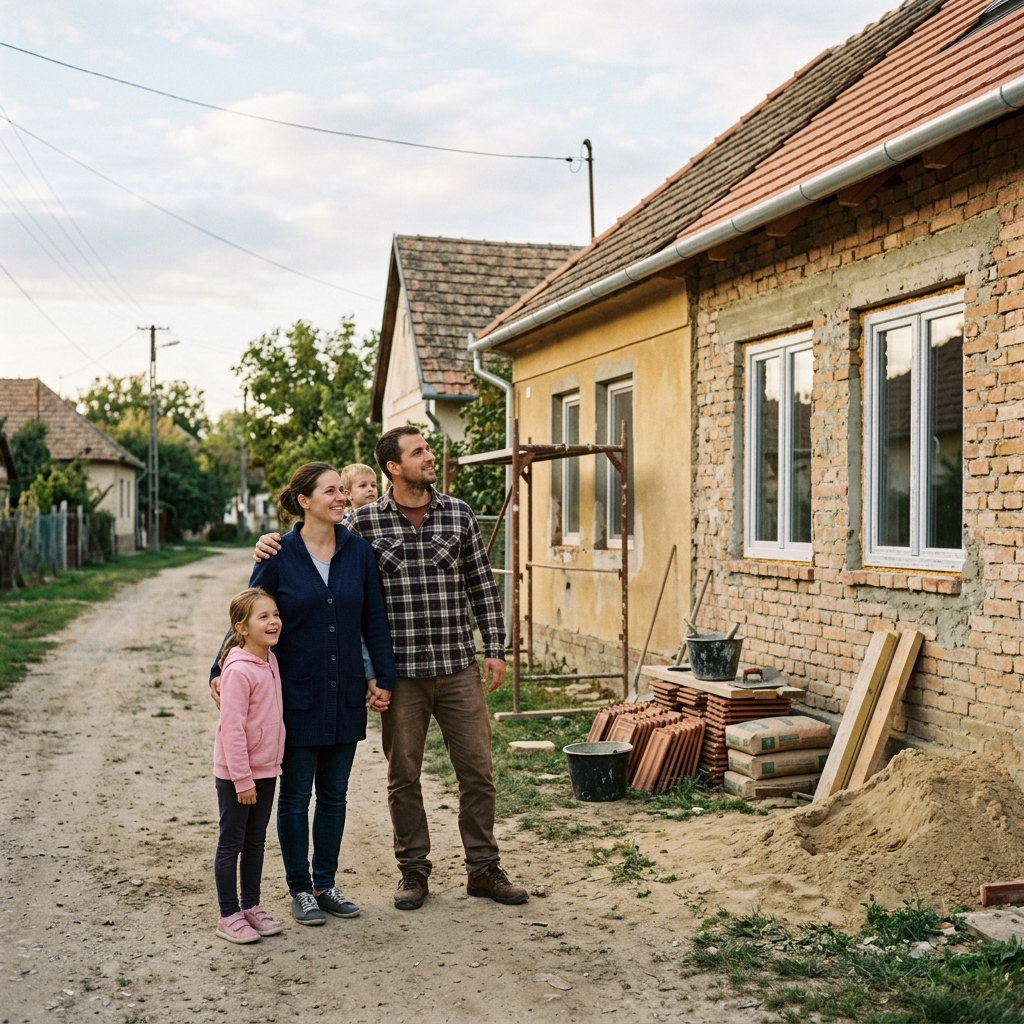
Ezen az oldalon a következőkről olvashatsz
Az elnéptelenedő kistelepülések lakásállományának megújítását célzó állami támogatások komoly pénzügyi mozgásteret biztosítanak, ám a gyakorlati megvalósítás során a családok gyakran ütköznek likviditási korlátokba. Sokan tévesen azt feltételezik, hogy a vissza nem térítendő források azonnal és korlátozás nélkül rendelkezésre állnak a munkálatok megkezdésekor, holott a banki finanszírozási logika merőben eltér ettől a várakozástól. A támogatás igénybevételének bírálati sarokköve a műszaki tartalom precíz meghatározása, valamint a pénzügyi ütemezés és a saját erő közötti strukturális egyensúly megteremtése. Ebben a folyamatban a legkisebb tervezési hiba is a teljes projekt elakadását vagy a kamatkedvezmények elvesztését vonhatja maga után.
Elszámolható munkálatok köre és a műszaki dokumentáció követelményei
A jogszabályi keretek pontosan rögzítik azokat a korszerűsítési és felújítási tevékenységeket, amelyek finanszírozására a támogatás jogszerűen fordítható. Ide tartozik a közműszolgáltatások bevezetése, a belső víz-, csatorna-, elektromos- és gázhálózat kiépítése vagy cseréje, valamint a fűtési rendszer modernizálása, beleértve a megújuló energiaforrások integrálását is. Szintén elszámolható az épület hőszigetelése, a nyílászárók cseréje, a tető felújítása vagy teljes újjáépítése, valamint a lakóingatlan belső tereinek burkolása, festése és szanitereinek cseréje. Ugyanakkor a bankok szigorúan ellenőrzik, hogy a tervezett munkálatok közvetlenül az ingatlan lakhatóságát és energiahatékonyságát szolgálják-e, így a luxusberuházások vagy a különálló melléképületek átalakítása kívül esik az elszámolható költségek körén. A kivitelezés megkezdése előtt benyújtandó költségvetésnek tételesen tartalmaznia kell az anyagköltségeket és a munkadíjakat, amelyeket a pénzintézet által felkért műszaki ellenőr fog felülvizsgálni és jóváhagyni.
A hitelintézet felé benyújtott költségvetési terv nem csupán egy tájékoztató jellegű dokumentum, hanem a későbbi folyósítások alapjául szolgáló szerződéses melléklet. A banki értékbecslő a helyszíni szemle során összeveti a valós állapotot a tervekkel, és meghatározza az ingatlan jelenlegi, valamint a felújítás utáni várható hitelbiztosítéki értékét. Amennyiben a költségvetésben szereplő tételek árazása jelentősen eltér a piaci realitásoktól, a bank csökkentheti az elfogadható költségek összegét, ami azonnali pótlólagos tőkebevonást tesz szükségessé. Különös figyelmet kell fordítani arra, hogy a munkálatok műszaki tartalmának módosítása a futamidő alatt csak előzetes banki engedéllyel leleges, ellenkező esetben a pénzintézet felfüggesztheti a kifizetéseket. A sikeres bírálat érdekében a kivitelezői szerződéseknek és a költségvetésnek teljesen harmonizálniuk kell egymással, elkerülve a strukturális finanszírozási anomáliákat.
A felújítandó lakóingatlannak már a kérelem megnyitásakor meg kell felelnie bizonyos alapvető szerkezeti és statikai követelményeknek. A bankok nem finanszíroznak olyan épületeket, amelyek alapozása, teherhordó falazata vagy tetőszerkezete életveszélyes állapotban van, kivéve, ha a támogatás elsődleges célja éppen ezen életveszélyes hibák elhárítása és a statikai helyreállítás. A vályogból vagy egyéb alternatív építési módból készült ingatlanok esetében a pénzintézetek egyedi kockázatbírálati szabályokat alkalmaznak, és gyakran speciális szakvéleményeket írnak elő. Ha a helyszíni szemle során kiderül, hogy az ingatlan nem felel meg a minimális lakhatási feltételeknek – és a tervezett felújítás sem alkalmas ezek teljes körű megteremtésére –, a kérelem elutasításra kerül. A műszaki megfelelőség és a statikai biztonság igazolása tehát a finanszírozhatóság bírálati sarokköve, amelyet a bankok külső szakértők bevonásával rendkívül szigorúan ellenőriznek.
A finanszírozási rés és a számlabemutatási kötelezettség
A támogatás folyósításának elengedhetetlen feltétele a felújítási munkálatok során keletkezett költségek számlákkal történő igazolása. A jogszabály előírja, hogy a bank által elfogadott költségvetés meghatározott hányadát hivatalos, adóazonosításra alkalmas számlákkal kell lefedni, amelyeket a támogatott személy nevére és a felújítandó ingatlan címére kell kiállítani. A számlabemutatási kötelezettség teljesítése során a saját névre szóló beszerzések mellett a generálkivitelező vagy az egyes alvállalkozók által kibocsátott bizonylatok is elfogadhatók. Ezzel párhuzamosan érdemes élni az áfa-visszatérítési támogatás lehetőségével is, amely az építési telek megvásárlásához, valamint a bővítéshez és korszerűsítéshez kapcsolódó adóterheket hivatott mérsékelni. A számlák ellenőrzése során a pénzintézetek szigorúan vizsgálják a kiállító cégek adóhatósági státuszát és a számlák formai követelményeit, így a gyanús vagy nem megfelelő bizonylatok kizárása komoly likviditási nehézségeket okozhat.
A leggyakoribb finanszírozási anomália abból adódik, hogy a támogatást a bankok nem egy összegben, előre utalják ki, hanem utólagosan, a készültségi foknak megfelelően, szakaszosan folyósítják. Ez azt jelenti, hogy az első építési fázis anyagköltségeit és munkadíjait a családnak teljes egészében saját erőből kell meghiteleznie, majd a műszaki ellenőr helyszíni igazolása után utalja át a bank az adott szakaszra jutó támogatási részt. Ez a működési mechanizmus egy folyamatosan újratermelődő finanszírozási rést eredményez, hiszen a következő szakasz megkezdéséhez ismét szabad tőkére van szükség, mielőtt a korábbi fázis elszámolása lezárulna. Ha a pályázó nem rendelkezik elegendő likviditási pufferrel az egyes fázisok előfinanszírozására, a projekt könnyen megrekedhet, ami a határidők túllépéséhez és végső soron a támogatási szerződés megszegéséhez vezethet. A banki logika szerint a folyósítás mindig a ténylegesen elvégzett és igazolt munkák értékéhez igazodik, sohasem a jövőbeli kiadások megelőlegezésére szolgál.
Az építőipari alapanyagok és a szakmunka díjának kiszámíthatatlan változása strukturális kockázatot jelent a hosszú távú felújítási projektek esetében. Egy hónapokkal korábban elkészített és elfogadott költségvetés a megvalósítás fázisában könnyen tarthatatlanná válhat az inflációs nyomás és az anyaghiány miatt. Amennyiben a tényleges kivitelezési költségek meghaladják a szerződésben rögzített összegeket, a bank nem fogja automatikusan megemelni a támogatás mértékét, így a különbözetet a megrendelőnek kell előteremtenie. Ez a helyzet kedvezőtlenül befolyásolja a hitelfedezeti arányt is, hiszen a növekvő költségek nem feltétlenül tükröződnek az ingatlan piaci értékének arányos növekedésében. A költségtúllépés kockázatának minimalizálása érdekében célszerű a tervezés során egy biztonsági tartalékot képezni a költségvetésben, amelyet a pénzintézetek is elvárnak a stabil finanszírozási szerkezet biztosításához.
A szükséges saját erő meghatározása és a kiegészítő finanszírozás
A felújítás megkezdéséhez szükséges saját erő mértékét nem csupán a támogatás összege és a teljes bekerülési költség különbsége határozza meg, hanem az ingatlan hitelbiztosítéki értéke is. A bankok a jogszabályi előírásoknak megfelelően maximalizálják a nyújtható hitel és a támogatás együttes összegét a fedezetül szolgáló ingatlan becsült értékéhez képest. Ha a felújítandó ház egy alacsony piaci likviditású kistelepülésen található, a banki értékbecslő óvatosabban állapítja meg a jövőbeli értéket, ami közvetlenül növeli az elvárt saját erő arányát. Ebben a helyzetben nyújt segítséget a lakáshitel önerő kalkulátor, amely támogatja a reális pénzügyi tervezést és segít felmérni a szükséges készpénzállományt. Az önerő hiánya vagy nem megfelelő igazolása a hitelbírálat során azonnali elutasítási ok, ezért a likvid tőke meglétét már a kérelem benyújtásakor hitelt érdemlően igazolni kell.
Amikor a tervezett modernizáció költségei meghaladják a vissza nem térítendő támogatás keretét, a családok kénytelenek kiegészítő források után nézni. Erre a célra kiváló alternatívát jelenthet a támogatott kamatozású hitelkonstrukció, amelynek feltételeit és igénylési menetét a Falusi CSOK kalkulátor 2026 segítségével lehet pontosan áttekinteni. Amennyiben a pályázó nem jogosult az államilag támogatott hitelre, vagy annak összege sem elegendő, piaci alapú hitelek bevonása válik szükségessé. Egy ilyen kombinált finanszírozás esetén a bankok egyszerre vizsgálják a támogatási jogosultságot és a piaci hitel bírálati követelményeit, ami jelentősen bonyolítja az engedélyezési folyamatot. A kiegészítő forrásként bevont piaci hitelek kamatterhei és járulékos költségei közvetlenül terhelik a családi költségvetést, ezért ezeket a kötelezettségeket hosszú távon is fenntartható módon kell beépíteni a pénzügyi tervbe.
A kiegészítő hitelek igénybevétele során a jövedelemarányos törlesztőrészlet-mutató, azaz a JTM-korlát jelenti a legfőbb jogszabályi gátat. A bankok szigorúan vizsgálják a rendszeres, igazolt nettó jövedelmet, és nem engedélyeznek olyan törlesztőrészletet, amely túllépi a jogszabályban rögzített százalékos határokat. Ezenkívül a KHR-státusz tisztasága is alapvető követelmény; bármilyen aktív vagy mulasztásos negatív bejegyzés azonnali kizárást jelent mind a támogatásból, mind a kísérő hitelekből. A túladósodás elkerülése érdekében elengedhetetlen egy stabil likviditási puffer fenntartása, amely az előre nem látható kiadások és a kamatfordulók esetleges negatív hatásai ellen nyújt védelmet. A felelős hitelfelvétel alapja, hogy a havi törlesztési kötelezettségek teljesítése után is maradjon elegendő szabad cash-flow a család mindennapi megélhetésére és a váratlan helyzetek kezelésére.
A sikeres megvalósítás első lépéseként végezz el egy alapos előzetes műszaki és statikai felmérést az ingatlanon, hogy kiszűrd a kizáró okot jelentő szerkezeti hibákat. Ezt követően készíttess el egy részletes, tételekre lebontott költségvetési tervet egy megbízható generálkivitelezővel, ügyelve arra, hogy az anyagárak és a munkadíjak megfeleljenek a piaci realitásoknak. Mielőtt bármilyen kötelezettséget vállalnál vagy szerződést írnál alá, keresd fel a választott hitelintézetet egy előzetes hitelképesség-vizsgálatra, ahol tisztázhatod a jövedelmi korlátokat és a KHR-státuszodat. Határozd meg pontosan a rendelkezésre álló likvid tőkéd nagyságát, és vesd össze a tervezett beruházás teljes költségével, különös tekintettel az első építési fázis előfinanszírozási igényére. Ha a számítások azt mutatják, hogy a saját erő és a támogatás összege nem fedezi a teljes költségvetést, tervezd meg a kiegészítő piaci vagy támogatott hitel bevonásának lépéseit.
A kivitelezés megkezdése után szigorúan kövesd a jóváhagyott ütemtervvel összhangban álló lépéseket, és minden egyes fázis lezárásakor haladéktalanul kérd a banki műszaki ellenőr helyszíni szemléjét a folyósítás elindításához. Gyűjts össze minden egyes anyagbeszerzésről és munkadíjról szóló számlát a támogatott nevére kiállítva, ügyelve arra, hogy a bizonylatok megfeleljenek a szigorú formai és adóhatósági követelményeknek. Folyamatosan monitorozd a cash-flow alakulását, és tarts fenn egy megfelelő mértékű likviditási puffert az esetleges költségtúllépések vagy a csúszó kifizetések áthidalására. Amennyiben az építkezés során elkerülhetetlenné válik a műszaki tartalom módosítása, azt még a munkálatok elvégzése előtt jelentsd be a hitelintézetnek, és várd meg a hivatalos jóváhagyást. A projekt lezárásakor haladéktalanul gondoskodj a használatbavételi engedély vagy a hatósági bizonyítvány beszerzéséről, mert a támogatás végleges elszámolása és a biztosítékok felszabadítása csak ezzel a dokumentummal történhet meg.

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc