
Ezen az oldalon a következőkről olvashatsz
A preferált kistelepüléseken elérhető állami támogatások komoly pénzügyi segítséget jelentenek az otthonteremtésben, de a megvalósítás során a családok gyakran ütköznek váratlan likviditási akadályokba. Sokan feltételezik, hogy a megítélt összegek azonnal, előre rendelkezésre állnak a kivitelezési munkák megkezdésekor, ám a valóságban a banki finanszírozás logikája gyökeresen eltér ettől. A korszerűsítési munkálatok kifizetése szigorúan utólagosan, a készültségi fok arányában történik, ami komoly előfinanszírozási terhet ró a költségvetésre. Ez a strukturális sajátosság alapos tervezést és jelentős saját erőt igényel, különben a projekt már az első szakasz lezárása előtt elakadhat.
Az utólagos finanszírozás elve és a szakaszos folyósítás működése
A falusi CSOK kalkulátor használatakor látható összegek nem egyetlen tételben, a szerződéskötés után azonnal kerülnek hozzád. Meglévő ingatlan korszerűsítésekor a bankok egy előre benyújtott és elfogadott részletes költségvetés alapján folyósítanak. Ez a folyamat szakaszosan, a műszaki ellenőr által igazolt készültségi foknak megfelelően, utólagosan történik. Ahhoz, hogy az első részletet a pénzintézet kiutalja, neked kell elvégeztetned az első építési fázist saját forrásból. A bank csak a helyszíni szemle után, a megvalósult érték és a bemutatott számlák alapján utalja át a kalkulált részösszeget, amellyel a következő fázist indíthatod.
Ez az utólagos kifizetési struktúra komoly finanszírozási anomáliát teremthet, ha nem rendelkezel elegendő szabad pénzeszközzel a munkák megkezdésekor. A banki bírálat során a műszaki ellenőr az elvégzett munka valós piaci értékét vizsgálja, nem pedig a tényleges kiadásaidat. Ha a szakértő úgy ítéli meg, hogy a készültség elmarad a költségvetésben rögzítetthez képest, a bank visszatarthatja a folyósítást. Ezért elengedhetetlen, hogy a tervezéskor ne csak a teljes összeget lásd, hanem az egyes mérföldkövek eléréséhez szükséges likviditást is biztosítani tudd. A kivitelezők ráadásul ritkán dolgoznak utólagos fizetéssel, így a munkadíjakat és az anyagköltségeket szinte kivétel nélkül előre kell rendezned.
A szakaszolás mértéke bankonként eltérhet, de általában három vagy négy mérföldkövet határoznak meg a pénzintézetek a szerződésben. Minden egyes szakasz lezárásakor újabb helyszíni szemlére kerül sor, amelynek díját szintén neked kell állnod. A folyósítás feltétele az is, hogy az adott szakaszhoz rendelt költségvetési tételek megvalósulását számlával igazold. Amennyiben az első ütem megvalósítása csúszik, vagy a költségek túllépik a tervezett keretet, a bank nem emeli meg a támogatás összegét. Ez a merev szabályozás megköveteli, hogy az igénylés előtt pontosan felmérd a családod teherbíró képességét és a rendelkezésre álló likvid tőkét.
Az önerő-első elv és a számlabemutatási kötelezettség buktatói
Ha a támogatás mellé piaci vagy támogatott lakáshitel konstrukciót is igénybe veszel, a bankok szigorúan alkalmazzák az önerő-első elvet. Ez a szabályozás kimondja, hogy a hitelintézet által elvárt saját erőt teljes egészében be kell építened az ingatlanba, mielőtt bármilyen folyósítás elindulna. Ez a gyakorlatban azt jelenti, hogy a költségvetés saját részeként meghatározott összeget az első szakaszokban maradéktalanul el kell költened. Csak miután a banki értékbecslő igazolta, hogy a saját erőd beépült az épületbe, nyílik meg a lehetőség a támogatás lehívására. Ha ezt a sorrendet nem tartod be, a teljes finanszírozási folyamat megbénulhat, ami súlyos kötbérfizetési kötelezettséget vonhat maga után a kivitelező felé.
A kifizetések másik bírálati sarokköve a számlabemutatási kötelezettség, amely szerint az elfogadott költségvetés legalább 70%-át számlával kell igazolni. Fontos kiemelni, hogy a szakaszos folyósítás miatt nem elegendő a projekt végén bemutatni a bizonylatokat, hanem minden részfolyósítás előtt igazolni kell az elvégzett munkákat. Ha az első szakaszban elköltöttél egymillió forintot, de csak ötszázezer forintról van szabályos számlád, a bank megtagadja az adott ütem kifizetését. Ez a szigorú elszámolás különösen a saját kezűleg végzett munkáknál vagy a számla nélkül dolgozó szakembereknél okozhat problémát. A szabályos számlák hiánya miatt visszatartott összegek pótlására szintén saját forrást kell bevonnod, ami gyorsan felemésztheti a tartalékaidat.
A számláknak ráadásul szigorú formai és tartalmi követelményeknek kell megfelelniük, és kizárólag az igénylő nevére szólhatnak. Az elszámolható anyagok és munkadíjak körét a jogszabály pontosan meghatározza, így a nem engedélyezett tételek számláit a bank elutasítja. Ha egy adott munkafázist nem a terveknek megfelelően dokumentálsz, a banki ellenőrzés során az adott részt nem veszik figyelembe. Ilyen esetekben az ÁFA visszatérítési támogatás igénylése is bonyolultabbá válik, hiszen az el nem fogadott számlák után az adó-visszatérítés sem érvényesíthető. A számlázási pontatlanságok és a nem elszámolható költségek közvetlenül növelik azt az összeget, amelyet zsebből kell megelőlegezned a projekt befejezéséhez.
Költségtúllépés és a likviditási puffer szerepe a felújítás során
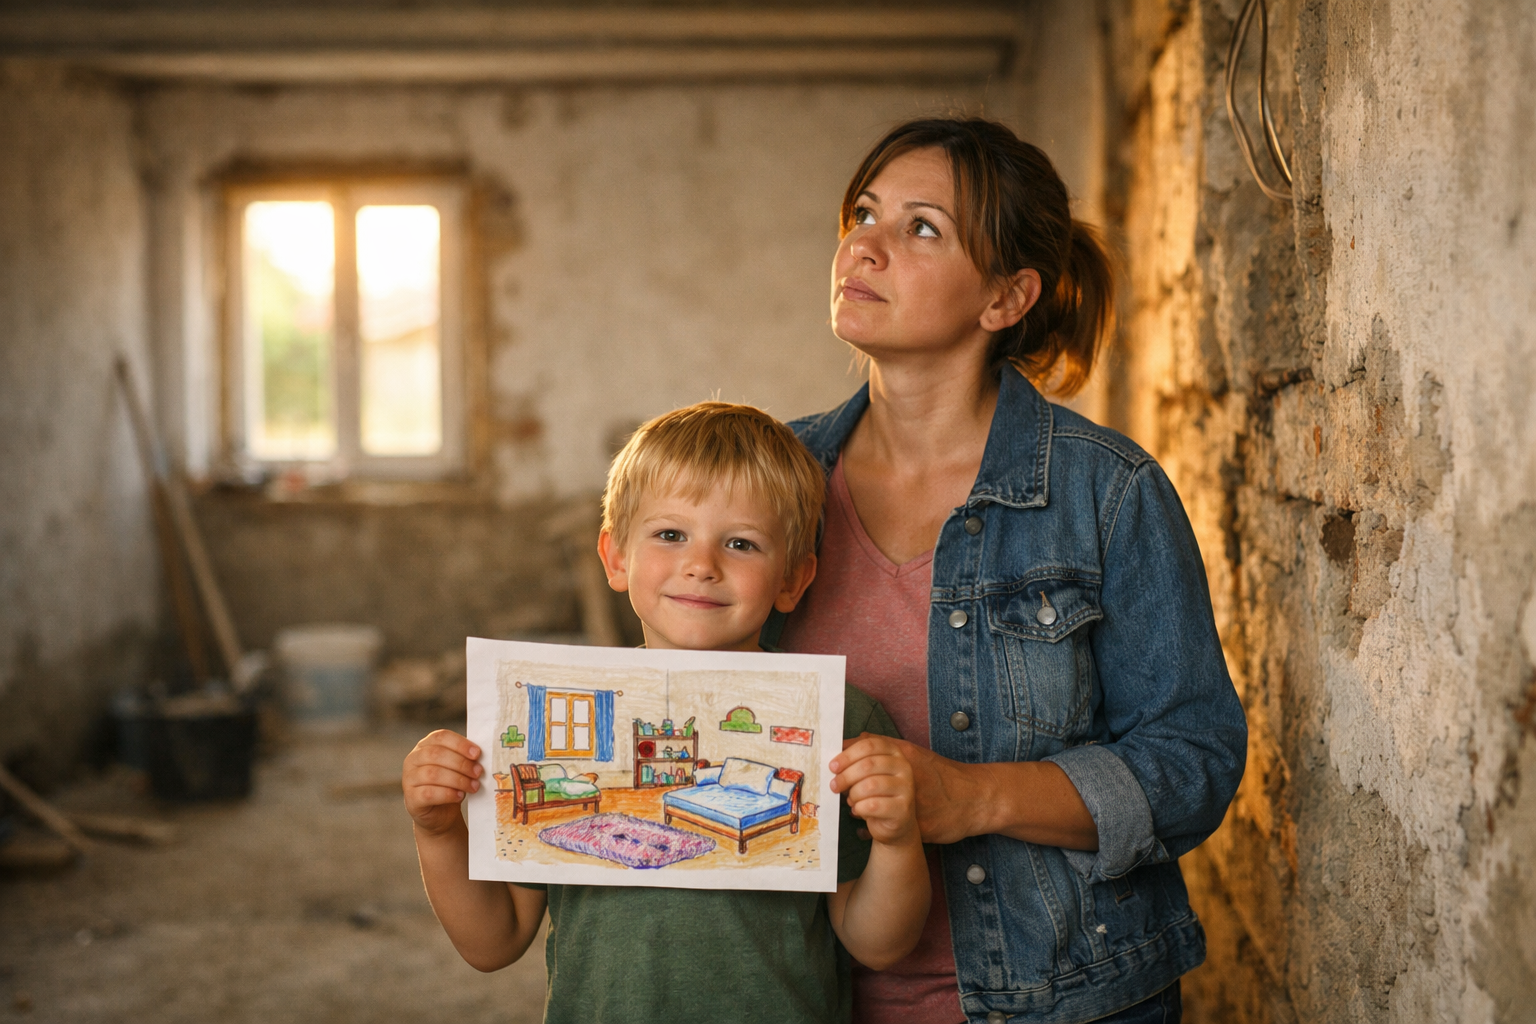
Az építőipari árak változékonysága és a váratlan műszaki problémák miatt szinte egyetlen korszerűsítési projekt sem zárul az eredetileg tervezett összeghatáron belül. Amikor egy régi vidéki ház felújításába kezdesz, a falak kibontása után szinte biztosan felszínre kerülnek azonnali beavatkozást igénylő rejtett hibák. Mivel a támogatás összege fix, és azt a szerződéskötéskor rögzítik, minden ilyen váratlan többletköltség közvetlenül a te pénztárcádat terheli. Ha nem rendelkezel egy stabil, legalább 15-20%-os likviditási pufferrel, a legkisebb csúszás is ellehetetlenítheti a munkálatok folytatását. Ez a tőkehiányos állapot azért veszélyes, mert ha nem tudod befejezni a vállalt munkákat a határidőre, a teljes támogatást büntetőkammattal növelten kell visszafizetned.
A likviditási problémák áthidalására sokan kénytelenek külső finanszírozási forrást bevonni, ami tovább növeli a család havi kiadásait. Egy jól megválasztott lakásfelújítási támogatás vagy egy szabad felhasználású hitel megoldást jelenthet, de ezek igénylése előtt alapos kalkulációra van szükség. A bankok a hitelképesség vizsgálatakor szigorúan ellenőrzik a jövedelmi helyzetedet, és a meglévő törlesztőterhek mellett nem biztos, hogy jóváhagyják az újabb kölcsönt. A túlzott eladósodottság ráadásul veszélyezteti a meglévő hiteleid törlesztését is, ami végső soron a KHR negatív adóslistájára való felkerüléshez vezethet. Ezért a pótlólagos források bevonását csak végső esetben, pontosan kiszámolt törlesztőrészletek és stabil jövedelmi háttér mellett szabad mérlegelni.
Az előfinanszírozási képesség hiánya nemcsak a munkálatok leállását okozhatja, hanem a beszerzett anyagok állagromlásához is vezethet. Egy félbehagyott tetőcsere vagy egy szigetelés nélkül maradt homlokzat az őszi-téli időszakban komoly szerkezeti károkat szenvedhet, ami megduplázhatja a helyreállítás költségeit. A banki műszaki ellenőr a következő szemle során az állagromlást értékcsökkenésként fogja elkönyvelni, ami tovább csökkenti a folyósítható támogatási összeget. Ez egy olyan negatív spirált indíthat el, amelyből saját tőke bevonása nélkül szinte lehetetlen kilábalni. A sikeres projekt kulcsa tehát a reális költségvetés-tervezés és az, hogy a támogatási összegen felül is rendelkezz mozgósítható pénzügyi tartalékkal.
A sikeres felújítás érdekében az első és legfontosabb lépés egy rendkívül részletes, a piaci realitásokat tükröző költségvetés elkészítése egy megbízható generálkivitelezővel. Mielőtt bármilyen kötelezettséget vállalnál, érdemes igénybe venni egy online hitelképesség kalkulátor szolgáltatást, hogy pontos képet kapj a hitelkeretedről és a mozgástérről. Tervezd meg előre a munkafázisokat úgy, hogy az első ütem költségeit — beleértve az anyagokat és a munkadíjakat is — teljes egészében saját forrásból tudd finanszírozni. Tárgyalj előre a kivitelezővel a fizetési ütemezésről, és rögzítsétek a szerződésben, hogy a kifizetések a banki részfolyósításokhoz és a műszaki ellenőrzésekhez igazodnak. Mindig tarts fenn a teljes költségvetés legalább húsz százalékának megfelelő likviditási puffert a váratlan kiadások és a számlázási csúszások kezelésére. Figyelj arra is, hogy minden egyes beszerzésről és munkafolyamatról azonnal kérj szabályos, az igénylő nevére kiállított számlát, mert ezek hiányában a bank nem fog utalni.
Amennyiben a saját erőd nem elegendő az első ütem megkezdéséhez, vizsgáld meg a pótlólagos, szabad felhasználású finanszírozási lehetőségeket még a támogatási szerződés aláírása előtt. Ne hagyatkozz az építőanyag-kereskedők szóbeli ígéreteire az árak tartósságát illetően, hanem próbálj meg fix áras szerződéseket kötni az anyagok beszerzésére. Folyamatosan egyeztess a banki kapcsolattartóddal és a műszaki ellenőrrel, hogy pontosan tisztában legyél az egyes részfolyósítások egyedi feltételeivel és dokumentációs elvárásaival. Ha elakadást észlelsz a munkálatokban vagy a finanszírozásban, azonnal jelezd a hitelintézet felé, és kérj határidő-hosszabbítást, hogy elkerüld a súlyos büntetőkamatok felszámítását. A tudatos előkészítés, a szigorú számlavezetés és a likviditási tartalékok pontos beosztása garantálja, hogy a korszerűsítés gördülékenyen és pénzügyi csőd nélkül valósuljon meg. Hozz felelős és alaposan átgondolt döntést a költségvetés minden egyes tételénél, hogy az állami támogatás valóban az otthonod épülését, és ne a családi kassza kimerülését szolgálja.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc