
Ezen az oldalon a következőkről olvashatsz
A megtakarítások elhelyezésekor a lekötött betétek az egyik legszélesebb körben választott, alacsony kockázatú tőkegyarapítási formát jelentik. Sokan vélik úgy, hogy a kezdeti kedvező kamatfeltételek a futamidő lejárta után automatikusan érvényben maradnak, a banki elszámolási logika azonban eltér ettől a várakozástól. A szerződéskötéskor beállított rendelkezések és a lejárati napon hatályos hirdetményi kondíciók határozzák meg, hogy a tőke visszakerül-e a folyószámlára, vagy egy újabb kamatperiódusra lekötve marad. A megtermelt hozam védelme érdekében nélkülözhetetlen annak átlátása, miként változik a kamatozás az újrakötési pillanatban.
Az automatikus újrakötés működési mechanizmusa a lekötési megbízásban
A banki rendszerben az elhelyezett összeg sorsa a lekötési megbízás megadásakor kiválasztott instruálástól függ. Az ügyfél három alapvető rendelkezési típus közül választhat: az egyszerű lejáró konstrukció esetén a tőke és a megtermelt kamat automatikusan jóváírásra kerül a lakossági folyószámlán. Amennyiben az ismétlődő lekötés tőkére vonatkozó opciója kerül kiválasztásra, a bank a futamidő végén kizárólag az eredeti tőkeösszeget görgeti tovább a következő periódusra, miközben a nettó kamatot kiutalja a számlára. A harmadik lehetőség a tőke és a kamat együttes újrakötése, ahol a megtermelt hozam hozzáadódik az alaptőkéhez, felhalmozva a kamatos kamat hatását az újabb futamidő során.
A tőke görgetésének ténye nem jelenti azt, hogy az újonnan induló kamatperiódus az eredeti kamatszinttel folytatódik. A hatályos jogszabályi környezetben a pénzintézet a lejárati napon érvényben lévő, adott betéttípusra vonatkozó hirdetményi feltételek alapján határozza meg a következő időszak árazását. Ez azt jelenti, hogy az automatikus újrakötés pillanatában a rendszer nem a korábbi szerződéses kamatot alkalmazza, hanem az aktuális naptári napon elérhető állományi vagy alapbetéti kamatot rendelje hozzá a megtakarításhoz. Ez a mechanizmus védelmet nyújt a lekötés folyamatosságának fenntartására, de pénzügyi tudatosság nélkül jelentős hozamveszteséghez vezethet.
Az elszámolás szempontjából meghatározó tényező a bruttó kamatot terhelő adóteher levonása is, amely a kamatforduló napján automatikusan megtörténik. A tőke és kamat együttes újrakötése esetén a bank az adólevonások után fennmaradó nettó összeget tőkésíti és indítja el a következő futamidőre. A Gránit számlacsomagok mögött álló elszámolási rendszerekben a jóváírás és az újrakötés tranzakciói a lejárati napon a könyvelési zárást követően mennek végbe. A megtakarítók számára a lekötött betétekről szóló útmutató részletesen bemutatja, miként alakulnak a tőkésítés lépései a különböző elszámolási ciklusokban.
A kamatkiáramlás buktatója: promóciós kondíciók vs. alapbetéti árazás
A banki megtakarítási piacon jelen lévő magas hozamú ajánlatok döntő többsége határozott idejű akciókhoz és szigorú feltételrendszerhez kötött. A kezdeti magas kamatot biztosító konstrukciók – például a mobilalkalmazás használatához, új forrás bevonásához vagy aktív bankkártya-használathoz kötött betétek – az első futamidő lejártával átalakulnak. Az automatikus újrakötés pillanatában a promóciós kedvezmények érvényüket vesztik, amennyiben a hirdetmény kifejezetten úgy rendelkezik, hogy az akció kizárólag az első lekötési periódusra vonatkozik. Ebben az esetben az újrakötött összegre a bank a normál alapbetéti kamatot számítja felszámítani, amely lényegesen alacsonyabb szintről indul.
Az akciós feltételek fenntartása vagy megújítása összetett bírálati logika alapján történik. Ha a hirdetmény lehetővé teszi a kedvezményes kamat ismételt elérését, a rendszer a lejárati napon ellenőrzi a teljesülési kritériumokat, mint például a számlára érkező rendszeres átutalásokat vagy a bankkártyás tranzakciók volumenét. Amennyiben az előírt feltételek közül akár egyetlen elem is hiányzik a vizsgálat időpontjában, az automatikus újrakötés a kedvezményes sáv helyett a büntető- vagy az alapbetéti kamatszintre sorolja be a megtakarítást. Ez a beárazási szakadék strukturális kockázatot jelent azon megtakarítók számára, akik nem követik aktívan a kamatfordulók időpontját.
Az alapbetéti kamatszintre visszahulló megtakarítás reálértéke az inflációs környezetben gyorsan erodálódhat. A folyószámlán vagy alacsony kamatozású újrakötött betétben hagyott tőke alternatívaköltsége magas, hiszen a piacon elérhető egyéb likvid eszközök lényegesen magasabb hozamspotot kínálhatnak. Ilyen esetekben érdemes megvizsgálni a rugalmasabb hozzáférést biztosító struktúrákat, mint amilyen egy megtakarítási számla, vagy hosszabb távú tőkeelhelyezés esetén az állampapírokról szóló útmutató alapján kiválasztott államadaóssági eszközök. A passzív újrakötés kockázata így a megfelelő pénzügyi eszközválasztással és az időszakos átcsoportosítással hatékonyan kezelhető.
Kamatforduló előtti és utáni teendők a mobilalkalmazásban
A nem kívánt kamatveszteség megelőzésének leghatékonyabb módja a lekötési rendelkezések időben történő módosítása. A digitális banki felületeken és a mobilalkalmazásban a lekötött betét adatai bármikor lekérdezhetők, beleértve a pontos lejárati dátumot és a várt kamat összegét. A megtakarítónak lehetősége van arra, hogy a lejárati napot megelőzően megváltoztassa az újrakötési utasítást ismétlődőről nem ismétlődőre. Amennyiben ez a módosítás a bank által megadott napi határidő előtt megtörténik, a lejáró tőke és a megtermelt hozam a fordulónapon hiánytalanul átkerül a szabadon felhasználható számlaegyenlegre.
A betét lejárata előtti tőkefeltörés ezzel szemben súlyos kamatveszteséggel jár. Ha az ügyfél a futamidő vége előtt akár csak egyetlen nappal is megszünteti a lekötést, a bank a hirdetményben rögzített feltörési kamatot alkalmazza, amely a legtöbb esetben nulla százalékos vagy ahhoz közeli hozamot eredményez. Emiatt a likviditási igényeket szigorúan a kamatforduló napjához kell igazítani, megvárva a pontos elszámolási ciklus lezárultát. A lejárati napon a jóváírt kamat után számított adókötelezettségek ellenőrzéséhez precíz segítséget nyújt egy online kamatadó és SZOCHO kalkulátor használata.
A számlára visszaérkező szabad tőke azonnali reallokációt igényel a kamatmentes periódust elkerülendő. A látra szóló számlaegyenlegen fekvő pénz nem hoz érdemi hozamot, ezért a kamatforduló napján célszerű meghozni a következő befektetési döntést. A mobilalkalmazáson keresztül perceken belül elindítható egy újabb promóciós betéti lekötés, amennyiben az ügyfél megfelel a friss hirdetményben szereplő feltételeknek, vagy a tőke áthelyezhető értékpapír-alapú megtakarításokba. A folyamatos portfólió-felülvizsgálat biztosítja, hogy a megtakarított tőke minden időszakban az optimális hozamkörnyezetben kamatozzon tovább.
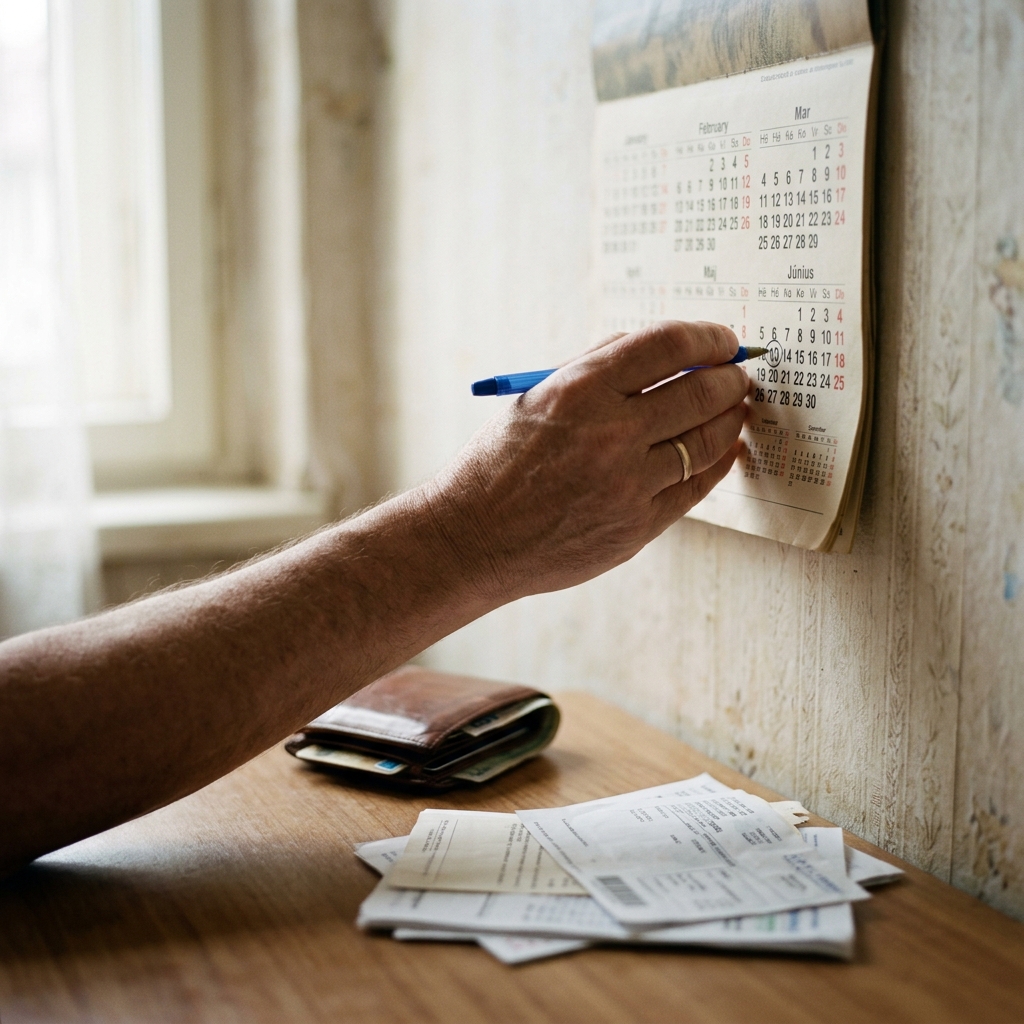
A lejáró betétek optimális kezeléséhez az első lépés a lejárati dátum naptári rögzítése és az aktuálisan hatályos banki hirdetmény áttekintése a fordulónap előtt három-öt nappal. Ellenőrizd a mobilalkalmazásban a betéted beállított újrakötési típusát, hogy lásd, automatikus görgetésre van-e állítva az összeg. Amennyiben a forduló utáni kamatszint az alapbetéti sávba esne vissza, módosítsd a rendelkezést nem ismétlődő lekötésre. Ezzel megakadályozod, hogy a tőke alacsony kamatozású konstrukcióba ragadjon, miközben a teljes megtermelt hozam jóváírásra kerül a számládon. A fordulónapon vizsgáld meg az éppen elérhető új akciós betéti lehetőségeket és azok teljesítési feltételeit, beleértve az esetleges új forrásra vagy tranzakciós aktivitásra vonatkozó elvárásokat.
Ha az újrakötési feltételek már nem kedvezőek a meglévő állományra, a felszabaduló összeget haladéktalanul csoportosítsd át a céljaidnak megfelelő, magasabb hozamot biztosító pénzügyi eszközökbe. Számold ki a nettó várható hozamot az adóterhek levonása után, és vesd össze a rövid távú likviditási betétek, a megtakarítási számlák, valamint a rövid futamidejű állampapírok kínálatát. Amennyiben új betéti akciót választasz, figyelj a lekötési határidőkre és a minimális elvárható összegekre a kedvezményes kamat elérése érdekében. A döntési folyamat lezárásaként intézkedj az új megtakarítási megbízás megadásáról még a lejárati napon, elkerülve a tőke lekötetlenül maradását. Ez a fegyelmezett, lépésről lépésre követett stratégia garanciát nyújt arra, hogy megtakarításod tartósan a lehető legmagasabb nettó hozamot érje el.
Címkék:

Kapcsolódó cikkek
Összes cikk → Befektetés és megtakarítás
Kamatadómentes megtakarítások: hol maradhat több pénz nálad legálisan és egyszerűen?
2026. 07. 21. • 1 perc
 Befektetés és megtakarítás
Állampapír vagy bankbetét? Így oszd meg a pénzed, ha biztonságot és rugalmasságot is akarsz
2026. 07. 14. • 1 perc
 Befektetés és megtakarítás
Államkincstári számla kezdőknek: milyen költségeket és kényelmi különbségeket érdemes mérlegelni?
2026. 07. 11. • 1 perc