
Ezen az oldalon a következőkről olvashatsz
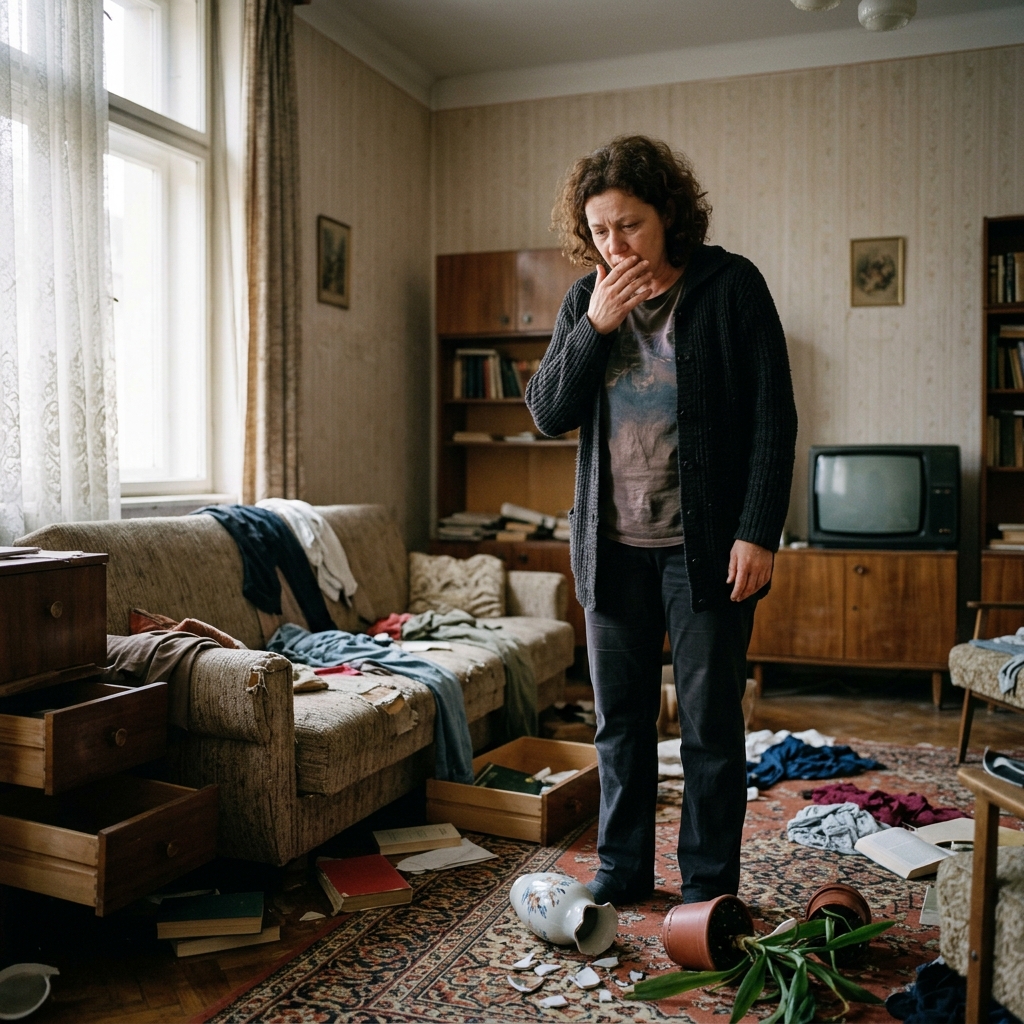
Egy betöréses lopás után elszenvedett anyagi veszteség nem csupán érzelmi megrázkódtatás, hanem komoly finanszírozási anomália elé állíthatja a háztartás költségvetését. Sokan abban a hiszemben fizetik a havi díjakat, hogy a vagyonbiztosításuk korlátlan fedezetet nyújt a lakásban található összes értékre, a valóságban azonban a biztosítók szigorú kategóriák és limitek alapján térítenek. Ha nem ismered a szerződésedben szereplő egyedi kárkifizetési korlátokat, könnyen előfordulhat, hogy a tényleges károdnak csak a töredékét kapod vissza. A megalapozott döntéshez pontosan látnod kell, hogyan csoportosítják a pénzintézetek az ingóságokat, és milyen védelmi szintet várnak el a kárrendezés során.
Az ingóságok kategorizálása és a kártérítési limitek szerkezete
A vagyonbiztosítási szerződések alapvetően két nagy csoportra osztják a lakásban található vagyontárgyakat: általános és kiemelt értékű ingóságokra. Az általános kategóriába tartoznak a bútorok, a ruházati cikkek és a standard háztartási gépek, amelyekre a teljes ingóságbiztosítási összeg erejéig érvényesíthető a kárigény. Ezzel szemben a kiemelt értékű csoportba sorolják a nemesfémeket, műtárgyakat és a készpénzt, amelyekre szigorúbb egyedi kárkifizetési limiteket állapítanak meg. Ezek a limitek többnyire a teljes biztosítási összeg meghatározott százalékában vagy fix összeghatárban vannak rögzítve. Amennyiben a kiemelt tárgyak értéke meghaladja ezt a belső limitet, a biztosító a limit feletti részt nem fizeti ki, ami strukturális kockázatot jelent a háztartásod számára.
A kifizetési limiteket a biztosítótársaságok szorosan összekapcsolják az ingatlan mechanikai és elektronikai védelmi szintjével. Egy átlagos lakásbiztosítás alapcsomagja minimális mechanikai védelmet ír elő, amelyhez viszonylag alacsony betöréses lopás limit társul. A díjak közötti különbségek az ingatlan értékéhez viszonyítva mindössze néhány bázispontot tesznek ki, ám a mögöttes fedezet mértéke drasztikusan eltérhet. Ha magasabb értékű vagyontárgyakat, például prémium informatikai eszközöket tartasz otthon, a magasabb limit eléréséhez a biztosító elvárhatja a riasztórendszer meglétét. Ha a betörés pillanatában a rögzített védelmi szint nem teljesült, a biztosító jogszerűen csökkentheti a kártérítési összeget, vagy el is utasíthatja azt.
Különösen kritikus területet jelentenek a készpénz és az értékpapírok, amelyek tárolására a legszigorúbb biztonsági előírások vonatkoznak. A készpénzre vonatkozó kártérítési limit rendkívül alacsony, és sok esetben kizárólag akkor érvényesíthető, ha a pénzt minősített páncélszekrényben tartottad. A minősített széfek hitelesítési kategóriája közvetlenül meghatározza azt a maximális összeghatárt, ameddig a biztosító betörés esetén helytáll. Ha a széf rögzítése nem felelt meg a gyártói előírásoknak, a kárrendezés során a társaság mentesülhet a fizetési kötelezettség alól. Ezért a likvid tőke otthoni tartása komoly pénzügyi kockázattal jár, amelyet a standard szerződések csak korlátozottan képesek lefedni.
A mechanikai védelem és a kárrendezés jogi buktatói
A kárrendezési eljárás során a biztosító szakértői elsőként azt vizsgálják meg, hogy történt-e fizikai erőszak alkalmazásával elkövetett behatolás. A jogi meghatározás szerint a betöréses lopás feltételezi, hogy az elkövető a lezárt helyiségbe a zárszerkezet megrongálásával jutott be. Ha a betörő egy nyitva felejtett ablakon keresztül lépett be, az a biztosítási feltételek szerint besurranásnak minősülhet, amelyre sokszor nem fizet a társaság. Emiatt a gondatlanság bizonyítása a biztosító részéről azonnali elutasítást vonhat maga után, függetlenül az évek óta fizetett díjaktól. A mechanikai védelem elemeinek karbantartása így közvetlen hatással van a későbbi kárkifizetések jogalapjára.
A hazai piacon elérhető módozatok, mint az Allianz Biztosító vagy az Alfa Biztosító termékei, pontosan definiálják az elvárt zárszerkezetek típusait. Nem elegendő, hogy az ajtón van egy zár, annak meg kell felelnie a MABISZ által kiadott minősítési követelményeknek. A kárrendezés során a rendőrségi feljelentés és a helyszínelési jegyzőkönyv beszerzése elengedhetetlen, hiszen a hatóságok rögzítik a behatolás konkrét nyomait. Ha a nyomozás során kiderül, hogy a zár elavult típusú volt, a biztosító utólagosan a minimális limitre korlátozhatja a kártérítést. Ez a strukturális szigorúság arra kényszeríti az ingatlantulajdonosokat, hogy folyamatosan fejlesszék otthonuk fizikai védelmi rendszerét.
Ha az ingatlan megvásárlásához banki finanszírozást vettél igénybe, a jelzáloghitel folyósításának alapvető feltétele a megfelelő vagyonbiztosítás megléte. Ebben a konstrukcióban a lakás hitelbiztosítéki értékének megőrzése a cél, így egy betöréses rongálás közvetlenül érinti a bank érdekeit is. Az ingatlan értékének meghatározásakor és a szükséges saját erő kiszámításakor a lakáshitel önerő kalkulátor nyújthat segítséget a tervezésben. Amennyiben a keletkezett kár miatt az ingatlan értéke csökken, és a biztosítás nem fedezi a helyreállítást, az adós fizetésképtelenné válhat. Egy ilyen forgatókönyv negatív irányba befolyásolhatja az ügyfél hitelképességét, sőt, végső soron a KHR-státusz romlását is előidézheti.
Különleges vagyontárgyak, melléképületek és a felelősség megosztása
Sokan elfelejtik, hogy a főépületen kívül eső területek, mint a garázs vagy a melléképületek, teljesen más elbírálás alá esnek. A melléképületekben tárolt ingóságokra, kerti szerszámokra a biztosítók egy különálló, drasztikusan lecsökkentett limitet alkalmaznak a kárrendezés során. Ha a garázsból lopják el a nagy értékű kerékpárt, a kártérítés összege jó eséllyel nem fedezi a pótlási költségeket. Emellett a melléképületek zárhatósági követelményei is eltérnek a lakóházétól, így az egyszerűbb lakatok megléte sokszor nem elegendő a fizetéshez. Az udvaron szabadon hagyott vagyontárgyak eltulajdonítása pedig szinte kivétel nélkül kívül esik a biztosító kockázatviselési körén.
A hordozható számítógépek, táblagépek és okostelefonok kárrendezése szintén egyedi figyelmet igényel a szerződés megkötésekor. A hagyományos lakásbiztosítási szerződések az otthonon kívül történt lopásra csak rendkívül szigorú területi korlátozásokkal nyújtanak fedezetet. Ha az utcán vagy a munkahelyeden tulajdonítják el a laptopodat, a lakásbiztosításod alapértelmezetten nem fog fizetni. Az ilyen veszteségek elkerülése érdekében érdemes olyan modern konstrukciókat választani, amelyek kifejezetten a mobilis életvitelhez igazítják a limiteket. Egy jól megválasztott, átfogó védelmi csomag segítségével elkerülhető, hogy a váratlan helyzetekben a családi likviditási puffer azonnali és jelentős csökkenésével kelljen számolnod.
 Uniqa Biztosító
A biztosítási piac fejlődésével a fogyasztóbarát otthonbiztosítás konstrukciók is megjelentek, amelyek átláthatóbb limitjeikkel próbálják egyszerűsíteni a választást az ügyfelek számára. Ezeknél a termékeknél a szabályozási előírások garantálják, hogy a mentesülések köre szűkebb legyen, így a betörések esetén is kiszámíthatóbb a kárrendezés. Ugyanakkor még a legkedvezőbb feltételek mellett is elengedhetetlen az ingóságok értékének pontos, időszakos felülvizsgálata az alulbiztosítottság elkerülésére. Az alulbiztosítottság azt jelenti, hogy az ingóságok tényleges beszerzési értéke magasabb, mint a szerződésben szereplő összeg, így a biztosító csak arányos kifizetést teljesít. Ez a jelenség komoly finanszírozási rést üthet a költségvetésben, amit utólagosan rendkívül nehéz saját forrásból pótolni.
Az első gyakorlati lépés a hatékony vagyonvédelem kialakításában az otthonodban található összes értékesebb ingóság tételes összeírása és dokumentálása, beleértve a vásárlási számlák, jótállási jegyek és fényképek megőrzését is. Ez a leltár lesz a kárrendezési eljárás alapja, hiszen a biztosító felé neked kell hitelt érdemlően bizonyítanod az eltulajdonított tárgyak létezését és azok valós értékét. Ezt követően vizsgáld meg a jelenlegi bejárati ajtók, ablakok és zárak fizikai állapotát, és vesd össze azokat a meglévő biztosítási kötvényedben szereplő minimális védelmi előírásokkal. Ha a mechanikai védelem elmarad a szerződésben rögzített szinttől, azonnal kezdeményezd a zárak cseréjét vagy a szerződés módosítását, hogy elkerüld a későbbi jogvitákat. Ne feledd, hogy a nem megfelelő védelmi szint miatt a biztosító jogszerűen mentesülhet a kifizetés alól, ami azonnali, közvetlen veszteséget jelent a családi kasszának. Az elavult biztonsági rendszerek modernizálásával ráadásul nemcsak a betörés kockázatát csökkented, hanem kedvezőbb biztosítási tarifákat is elérhetsz a piacon.
Amennyiben a lakást jelzáloghitel terheli, különösen figyelj arra, hogy a biztosítási összegek kövessék az építőipari árak és az ingóságok értékének változásait, megvédve ezzel az ingatlan hitelbiztosítéki értékét. Egy esetleges súlyos kár esetén, ha a kártérítés nem elegendő a helyreállításra, a bank pótfedezet bevonását kérheti, vagy végső soron felmondhatja a hitelszerződést, ami a lakás elvesztéséhez és a KHR-státusz súlyos sérüléséhez vezethet. Egy kényszerű végtörlesztés során ráadásul a törvényi előtörlesztési díjmennyezet sem nyújt teljes védelmet a járulékos banki költségek ellen. Bár a lakásbiztosítási díjak után nem vehető igénybe közvetlen állami adóalap-csökkentés, a szerződés rendszeres aktualizálása a legjobb módja a pénzügyi stabilitás fenntartásának. Ha jelentős értékű új eszközt vásárolsz, vagy átalakítod az ingatlant, még az évforduló előtt jelezd a változást a biztosítónak, és szükség esetén emeltesd meg az egyedi limiteket. A tudatos kockázatkezelés és a pontos adminisztráció az egyetlen módja annak, hogy egy betörés után a biztosító valóban a tényleges veszteségeidnek megfelelő összeget térítse meg neked.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc