
Ezen az oldalon a következőkről olvashatsz
A háztartások egyik leggyakoribb, mégis legnehezebben kezelhető káreseménye a vezetékes vízhálózat meghibásodása, amely komoly strukturális kockázatot jelent az ingatlan állagára nézve. Sokan abban a hiszemben élnek, hogy egy érvényes szerződés automatikusan teljes körű védelmet nyújt minden vizes kárra, a valóságban azonban a kárrendezés elutasításának kockázata rendkívül magas. A biztosítók szigorú bírálati sarokkövek mentén vizsgálják a bejelentéseket, és a legkisebb mulasztás is a kártérítési összeg csökkenéséhez vezethet. Ahhoz, hogy egy csőtörés ne váljon pénzügyi katasztrófává, pontosan ismerned kell a sikeres kárrendezéshez szükséges feltételeket.
Mit fedez pontosan a csőtörés kockázat, és hol húzódnak a kizárások határai?
A lakásbiztosítási szerződések alapvetően különválasztják a kiáramló víz által okozott rongálódást és magának a sérült csővezetéknek a javítási költségét. Amikor egy általános lakásbiztosítás feltételeit vizsgáljuk, látható, hogy az alapcsomagok szinte mindig térítik az elázott bútorok vagy a megrongálódott falak helyreállítását. Ugyanakkor a falon belüli csővezeték feltárásának és cseréjének költségeit sokszor csak kiegészítő fedezetek vagy emelt szintű csomagok térítik meg. Ha a szerződésed nem tartalmazza a feltárási és helyreállítási költségek záradékot, a fal kibontásának számláját neked kell kifizetned. Ez a finanszírozási anomália gyakran okoz csalódást az ügyfeleknek a kárrendezés során.
A biztosítók bírálati gyakorlatában a legélesebb határvonalat a hirtelen fellépő események és az elhasználódásból eredő problémák között húzzák meg. Egy hirtelen jött fagy miatti csőrepedés vagy egy anyaghiba miatti azonnali törés egyértelműen a fedezett kockázatok közé tartozik. Ezzel szemben a csövek természetes korróziója, a lassú szivárgás vagy a karbantartás hiánya miatt kialakuló nedvesedés szinte kivétel nélkül a kizárások körébe esik. Ha a kárszakértő megállapítja, hogy a vizesedés már hónapok óta tartott, a társaság mentesülhet a fizetési kötelezettség alól. Különösen igaz ez az elöregedett vezetékekre, ahol a folyamatos állagmegóvás hiánya strukturális kockázatot jelent, amit a biztosító nem vállal át.
További komoly félreértések forrása a társasházi lakásokban kialakuló csőtörések felelősségi köre, ahol a felszálló és a vízszintes vezetékek tulajdonjoga elválik. A közös tulajdonban lévő fővezetékek törése esetén a társasház saját biztosítása fedezi a károkat, míg a lakáson belüli leágazásokért már az egyéni tulajdonos felel. Ha egy felső szomszéd csőtörése miatt ázik el az ingatlanod, a saját szerződésed terhére is rendezheted a kárt. Ilyen helyzetekben a társasházi lakásbiztosítás megléte és pontos szövegezése határozza meg, hogy a regresszálási folyamat sikeres lesz-e. Emiatt elengedhetetlen, hogy tisztában légy a saját lakásod és a társasház közötti felelősségmegosztás pontos határaival.
A kárrendezési folyamat buktatói és a kötelezően benyújtandó dokumentumok köre
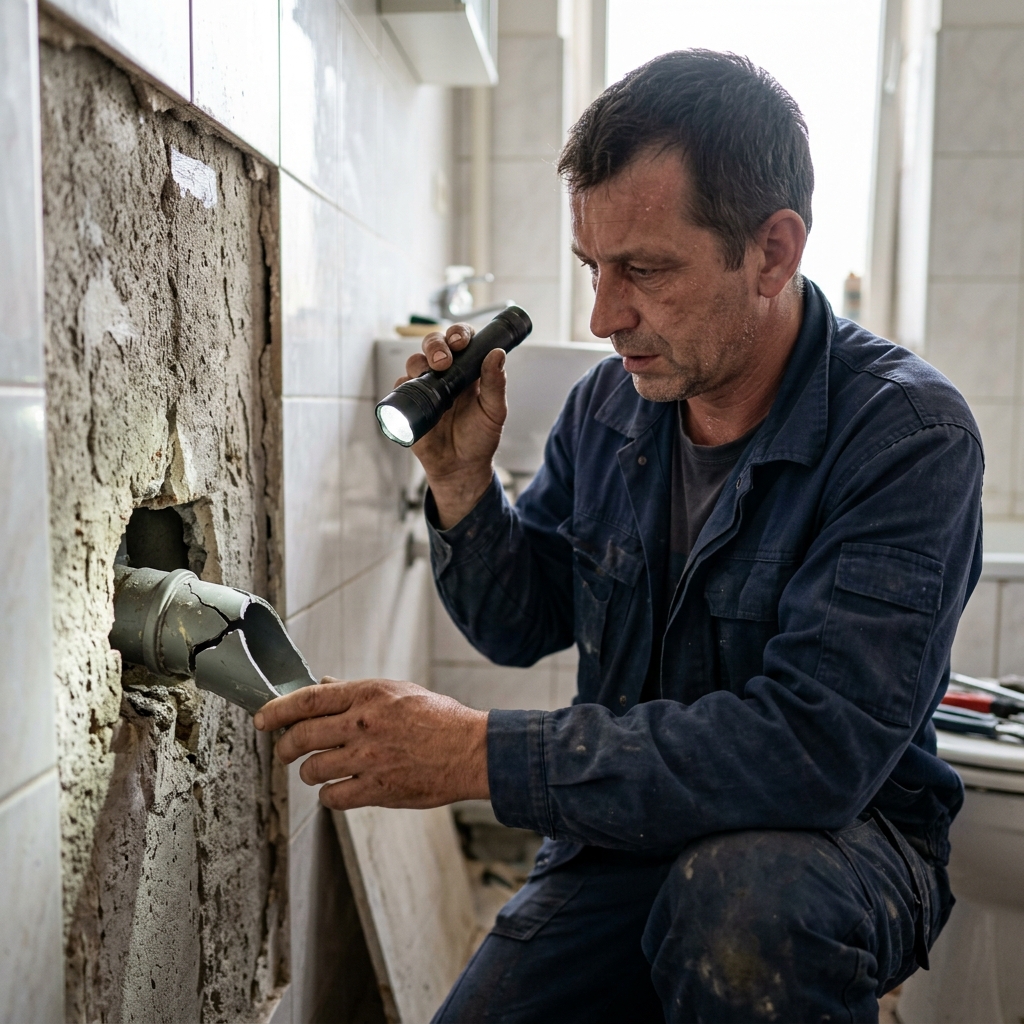
A sikeres kárrendezés alapja a gyors és szakszerű adminisztráció, amelynek hiányában a biztosító könnyen elutasíthatja a kifizetést. A káreseményt a szerződési feltételek szerint általában két munkanapon belül be kell jelenteni a biztosítónak. A bejelentés során részletesen le kell írni az esemény körülményeit és a sérült vagyontárgyak listáját. Nagyon fontos, hogy a helyszínt a kárszakértő szemléjéig csak a legszükségesebb mértékben szabad megváltoztatni. Ez azt jelenti, hogy a vizet el kell zárni, de a kibontott falat vagy a sérült csődarabot tilos kidobni a vizsgálat befejezése előtt.
A kárrendezési eljárás során a biztosító számos olyan dokumentumot követelhet, amelyek a káresemény jogalapját és a kár összegét igazolják. A legfontosabb ezek közül a helyreállítást végző szakember által kiállított részletes számla és a munkalap. Ha a javítást saját kezűleg végzed el, a biztosító csak az anyagköltséget fogja megtéríteni, a saját munkadíjadat nem számolhatod el. Emellett szinte mindig kérnek fényképes dokumentációt a feltárt csőszakaszról és a megrongálódott ingóságokról. Különösen a családi ház biztosítás esetében lehet kritikus a vezetékek nyomvonalrajzának bemutatása, ha felmerül a szakszerűtlen kivitelezés gyanúja.
Gyakori tapasztalat, hogy a kárrendezés elhúzódik vagy elutasításra kerül, mert a benyújtott dokumentumok nem felelnek meg a szigorú követelményeknek. Egy egyszerű kézzel írt nyugta vagy egy homályos fotó nem elegendő ahhoz, hogy a kárszakértő igazoltnak lássa a kárigényt. A számláknak minden esetben tartalmazniuk kell a felhasznált anyagok tételes listáját és a munkafolyamatok pontos megnevezését. Ha a biztosító úgy ítéli meg, hogy a benyújtott költségvetés nem áll arányban a piaci árakkal, alacsonyabb kártérítési összeget határozhat meg. Ezért érdemes már a szerelő kiválasztásakor tisztázni, hogy olyan hivatalos számlát kell kiállítania, amely megfelel az elvárásoknak.
Kármegelőzési kötelezettség és az elfolyt víz megtérítésének pénzügyi anomáliái
A lakásbiztosítási szerződésekben rögzített kármegelőzési és kárenyhítési kötelezettség elmulasztása a kárrendezés elutasításának egyik leggyakoribb oka. A tulajdonosnak vagy bérlőnek mindent meg kell tennie annak érdekében, hogy a csőtörés hatásait minimalizálja, amint észleli a szivárgást. Ez magában foglalja a főelzáró azonnali elzárását és az ingóságok biztonságba helyezését. Ha a kárszakértő azt tapasztalja, hogy a tulajdonos napokig tétlenül nézte a fal vizesedését, a biztosító arányosan csökkentheti a kifizetést. A passzivitás tehát közvetlen pénzügyi veszteséget okoz, hiszen a kárenyhítési kötelezettség jogszabályi alapokon nyugvó bírálati sarokkő.
Az elfolyt víz díjának megtérítése egy másik olyan terület, amely komoly pénzügyi anomáliákat hordoz magában a fogyasztók számára. Egy rejtett, falon belüli csőtörés során akár több száz köbméter víz is elfolyhat észrevétlenül, ami hatalmas közüzemi számlát eredményez. A legtöbb alapvető lakásbiztosítás nem fedezi az elfolyt víz ellenértékét, vagy csak egy rendkívül alacsony összeghatárig téríti meg azt. A modern, magasabb szintű módozatok, mint amilyen a fogyasztóbarát otthonbiztosítás, már tartalmaznak erre vonatkozó reális fedezetet, de a kifizetésnek itt is szigorú feltételei vannak. A biztosító általában csak akkor fizet, ha a csőtörés tényét a vízművek felé is igazolták, és a javításról szóló számlát bemutatták.
A csatornadíj-kedvezmény igénybevétele szintén fontos lépés, amelyet sokan elmulasztanak a csőtörés utáni adminisztráció során. Ha a víz elszivárgott a földben vagy a falakban, a helyi vízművektől kérhető a csatornadíj elengedése vagy mérséklése. Ehhez a vízművek felé be kell nyújtani a javítási munkalapot és a kárszemle jegyzőkönyvét. A biztosítók a kárrendezés során figyelembe veszik ezt a lehetőséget, és gyakran csak a csatornadíjjal csökkentett vízdíjat térítik meg. Amennyiben nem jársz el időben a szolgáltatónál, a két szék között a földre eshetsz, és a különbözetet neked kell saját zsebből finanszíroznod.
Ha szeretnéd elkerülni a váratlan vizesblokk-károk anyagi következményeit, érdemes olyan komplex védelmet választanod, amely széles körű fedezetet nyújt a csőtörésekre is.
 Uniqa Biztosító
A csőtörés okozta veszteségek minimalizálása érdekében az első lépés a meglévő lakásbiztosítási szerződésed alapos felülvizsgálata még a baj bekövetkezése előtt. Ellenőrizd a kötvényben, hogy a szerződésed tartalmazza-e a falbontási költségeket és az elfolyt víz megtérítésére vonatkozó limiteket. Amennyiben elavult biztosítással rendelkezel, érdemes megfontolnod a szerződés aktualizálását vagy egy modernebb fedezetet nyújtó termékre való váltást. Amikor káresemény történik, azonnal zárd el a főcsapot, és készíts éles fotókat a sérült csőszakaszról még a javítás megkezdése előtt. Ne dobj ki semmilyen sérült alkatrészt, mert ezek képezik a kárszakértői vizsgálat tárgyi bizonyítékait. Ezután pedig kizárólag olyan számlaképes szakemberrel végeztesd el a helyreállítást, aki részletes, tételes anyag- és munkadíj-bontással rendelkező számlát állít ki a nevedre.
A javítás befejeztével haladéktalanul nyújtsd be a kárigényt a biztosító felé, csatolva az összes fényképet, a munkalapot és a számlákat. Ha a kár miatt jelentős mennyiségű víz folyt el, azonnal vedd fel a kapcsolatot a helyi vízművekkel is, és kezdeményezd a csatornadíj-mérséklési eljárást. Amennyiben a biztosító a kár kifizetését elutasítja vagy méltánytalanul alacsony összeget ajánl fel, kérd a döntés írásos indoklását, és vesd össze azt a szerződésed apróbetűs kizárásaival. Ha a döntés ellentmond a szerződéses feltételeknek, élhetsz a panasztétel lehetőségével, vagy a Pénzügyi Békéltető Testülethez fordulhatsz jogorvoslatért. Ne feledd, a sikeres kárrendezés nem a szerencsén, hanem a pontos dokumentáción és a szerződéses jogaid alapos ismeretén múlik.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc