
Ezen az oldalon a következőkről olvashatsz
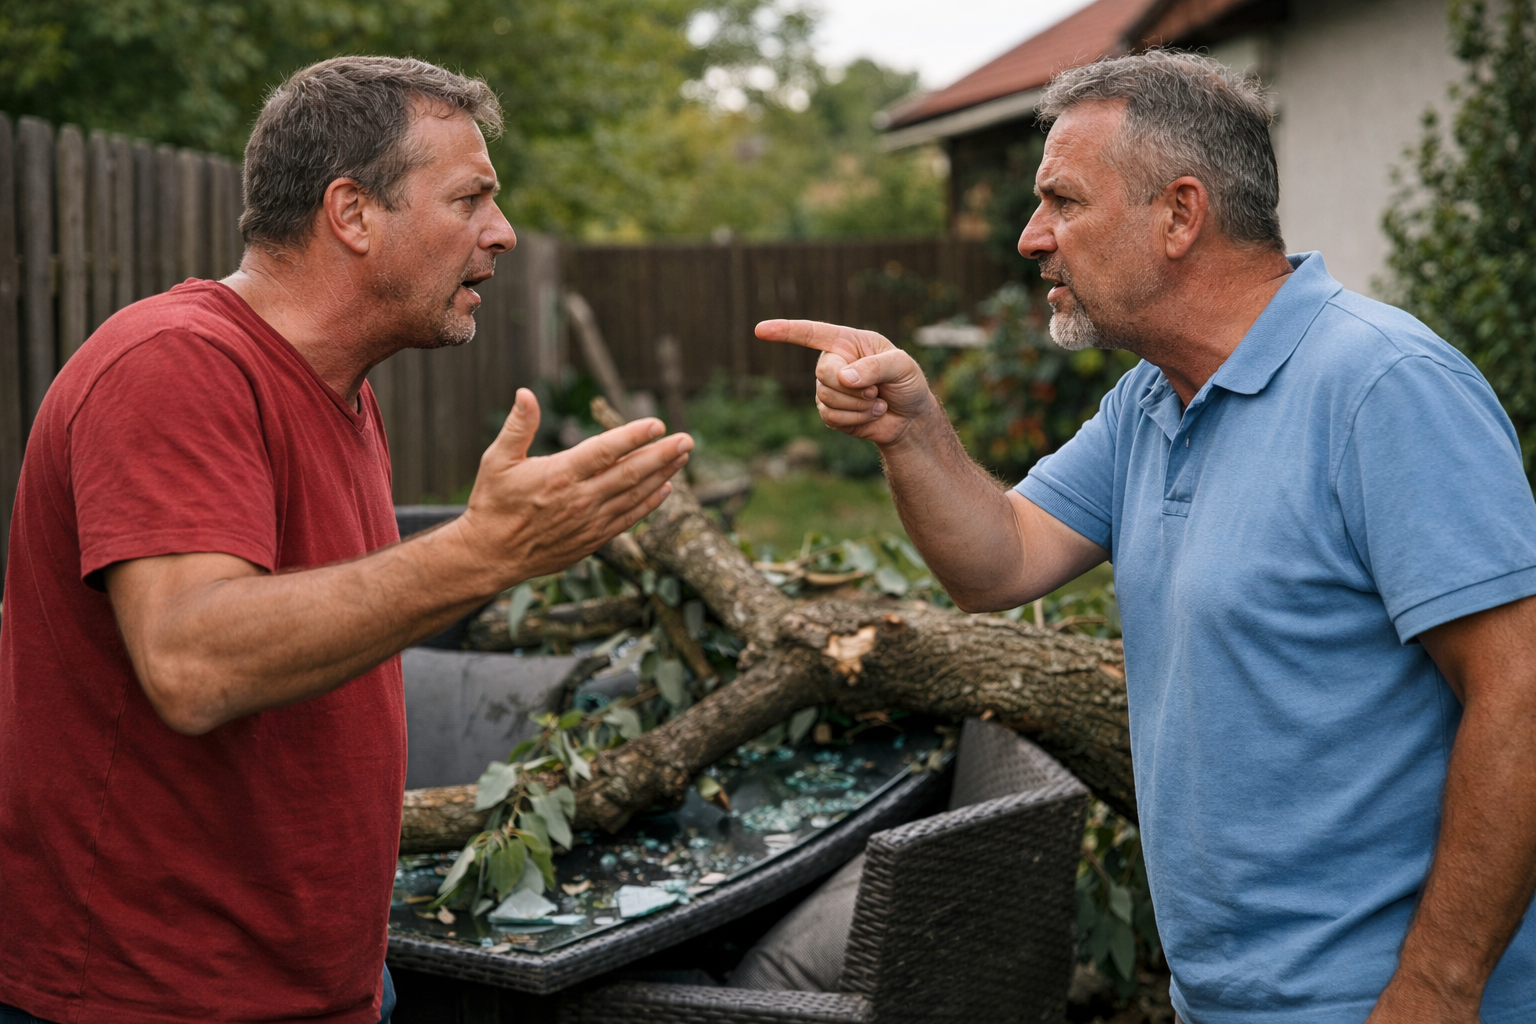
Egy társasházi csőtörés vagy egy családi házról átrepülő tetőcserép nemcsak a saját ingatlanodban tehet kárt, hanem komoly anyagi követelésekkel fellépő szomszédokat is maga után vonhat. Sokan nincsenek tisztában azzal, hogy a saját tulajdonú ingatlan fenntartásával járó felelősség messze túlmutat a saját falak újjáépítésének költségein. Ha a károkozás bizonyíthatóan a te ingatlanodból ered, a Polgári Törvénykönyv alapján teljes körű kártérítési kötelezettség terhel, ami likviditási puffer hiányában azonnali pénzügyi krízishez vezethet. Ebben a helyzetben nyújt védelmet a lakásbiztosítási szerződések részét képező vagy ahhoz kiegészítőként választható felelősségbiztosítási modul.
A felelősségi jogalap és a biztosítói kockázatviselés határai
A lakásbiztosítási szerződések alapvetően két nagy részre oszthatóak: a saját vagyontárgyaidat védő vagyonbiztosításra és a harmadik személyeknek okozott károkat fedező felelősségbiztosításra. Amikor a felelősségbiztosítási modul aktiválódik, a biztosítótársaság nem neked fizet, hanem közvetlenül a károsult szomszéd felé teljesíti a kifizetést, mentesítve téged a fizetési kötelezettség alól. Ehhez azonban elengedhetetlen a jogellenesség, a kár és a kettő közötti okozati összefüggés jogi bizonyíthatósága, amely a kárrendezési folyamat bírálati sarokköve. Amennyiben a káresemény vis maior, azaz elháríthatatlan külső ok miatt következik be, a jogi felelősséged nem állapítható meg, így a biztosítód sem fog fizetni a szomszédnak. Ekkor a szomszédnak a saját vagyonbiztosítási szerződése alapján kell rendeznie a kárt a saját biztosítójával.
A leggyakoribb vitás helyzeteket a társasházi csőtörések és beázások jelentik, ahol a felelősség megosztása szerkezetileg is összetett kérdés. Ha a felszálló főnyomócső hibásodik meg, az a társasház közös tulajdonának minősül, így a kárt a társasházi lakásbiztosítás terhére kell elszámolni. Ezzel szemben, ha a lakáson belüli elágazás, egy elöregedett flexibilis cső vagy a nyitva felejtett csap okozza a szomszéd ázását, a felelősség téged terhel. Ilyenkor a saját lakásbiztosításodhoz kapcsolt felelősségbiztosítás nyújt fedezetet, feltéve, hogy nem áll fenn súlyos gondatlanság. A biztosító alaposan vizsgálja a karbantartási kötelezettségek elmulasztását, mert a nyilvánvalóan elhanyagolt hálózatokból eredő károkat kizárhatják a kockázatviselés alól.
A kárrendezés során a biztosító kizárólag a szerződésben rögzített felelősségbiztosítási limit erejéig áll helyt. Ez a limit strukturális kockázatot jelenthet, ha az ingatlanod elhelyezkedése vagy a szomszédos lakások értéke miatt a potenciális kárösszeg meghaladja a szerződéses maximumot. Ha a szomszéd luxuslakásában keletkezett beázási kár meghaladja ezt a limitet, a fennmaradó részt neked kell saját likviditási pufferből kifizetned. Szintén fontos tényező az önrész vállalása, amely papíron kedvezőbbé teszi a havi díjat, de káreseménykor közvetlen levonást jelent a kifizetett összegből. Éppen ezért a szerződés megkötése előtt mérlegelni kell, hogy a vállalt önrész mekkora azonnali kiadást jelent egy esetleges káresemény során.
Kizárások és a súlyos gondatlanság pénzügyi következményei
A biztosítók kockázatvállalása nem korlátlan, és léteznek olyan finanszírozási anomáliák, amikor a kár megtörténte ellenére sem történik kifizetés. A jogszabályi környezet és a biztosítási feltételek egyaránt rögzítik, hogy a súlyos gondatlanságból vagy szándékosan okozott károkat a biztosító nem köteles megtéríteni. Súlyos gondatlanságnak minősül például, ha a fűtési szezon kezdetén a nyitott ablakok miatt elfagynak a vezetékek, vagy ha a lakást napokra felügyelet nélkül hagyod elzárás nélkül. Ugyancsak ide tartozik, ha a gázkészülékek kötelező időszaki felülvizsgálatát igazolhatóan elmulasztottad, és az ebből eredő tűz átterjed a szomszédos ingatlanra. Ilyen esetekben a biztosító a kár kifizetését megtagadhatja, vagy a kifizetett összeget utólagosan visszakövetelheti tőled.
Különösen összetett a helyzet, ha az ingatlant bérlők lakják, hiszen a tulajdonos és a bérlő felelőssége élesen elválik egymástól. Ha a bérlő hanyagsága miatt következik be a káresemény – például túlcsordul a kád –, a tulajdonos klasszikus lakásbiztosítása nem feltétlenül nyújt fedezetet a szomszéd felé. Erre a kockázatra nyújt megoldást a kifejezetten bérlők számára kialakított bérlői lakásbiztosítás, amely tartalmazza a bérlői felelősségbiztosítást is. Ez a konstrukció megóvja a bérlőt attól, hogy a tulajdonos vagy a szomszédok felé személyes vagyonával kelljen felelnie az okozott károkért. Tulajdonosként pedig érdemes előírni a bérleti szerződésben egy ilyen biztosítás megkötését, minimalizálva ezzel a saját ingatlanoddal kapcsolatos pénzügyi kitettséget.
Az MNB által szabályozott fogyasztóbarát otthonbiztosítás bevezetése jelentősen tisztította a piacot a felelősségbiztosítási feltételek terén is. Ezek a minősített termékek egységesített feltételrendszerrel dolgoznak, így könnyebben összehasonlíthatóvá teszik a különböző társaságok ajánlatait. A fogyasztóbarát konstrukciókban a felelősségbiztosítási alaplimitek és a kizárások köre szigorúan szabályozott, megelőzve az apró betűs részekből adódó kellemetlen meglepetéseket. Ennek ellenére a szerződéskötés során mindig ellenőrizni kell az egyedi igényekhez igazított kiegészítő felelősségi modulokat, például az állattartói vagy kerékpáros felelősségbiztosítást. Egy jól megválasztott lakásbiztosítás nemcsak a falakat védi, hanem a teljes családi költségvetést a harmadik felek által benyújtott kártérítési igényekkel szemben.
A kárbejelentés és a bizonyítási eljárás gyakorlati menete
Ha bekövetkezik a baj, az első és legfontosabb lépés a kárenyhítési kötelezettség teljesítése, vagyis a kár továbbterjedésének megakadályozása. Ez jelentheti a főelzáró azonnali eltekerését, a tűzoltók értesítését vagy a veszélyes elemek rögzítését a tetőn. Ezt követően haladéktalanul, de legkésőbb a biztosítási szabályzatban előírt határidőn – általában néhány napon – belül be kell jelenteni az esetet a biztosítónak. A bejelentés során részletesen le kell írni a káresemény körülményeit, és csatolni kell minden elérhető bizonyítékot, például fotókat vagy videófelvételeket. A bizonyítási eljárás során a biztosító kárszakértőt küldhet a helyszínre, akinek biztosítani kell a bejutást mind a te lakásodba, mind a károsult szomszéd ingatlanába.
Gyakori forgatókönyv, hogy a károsult szomszéd a saját biztosítójához fordul, amely kifizeti neki a kárt, majd ezt követően megtérítési igénnyel lép fel a te biztosítód felé. Ez a folyamat a biztosítók közötti regressz, amely tehermentesít téged a közvetlen vitáktól, amennyiben rendelkezel érvényes felelősségbiztosítással. Ha nincs felelősségbiztosításod, a szomszéd biztosítója közvetlenül tőled fogja követelni a kifizetett kárösszeget, ami jogi útra terelődve jelentős pluszköltségeket generálhat. Éppen ezért elengedhetetlen a káresemény precíz dokumentálása mindkét fél részéről a későbbi viták elkerülése érdekében. A szomszéddal közösen kitöltött, aláírt kárbejelentő lap vagy elismerő nyilatkozat felgyorsíthatja a kárrendezési folyamatot, de a felelősség elismerésével óvatosan kell bánni a biztosító jóváhagyása előtt.
A piacon elérhető konstrukciók között érdemes megvizsgálni a modern igényekre szabott, rugalmas felelősségbiztosítási limiteket kínáló megoldásokat. Az UNIQA HomeGuard lakásbiztosítás komplex védelmet nyújt mind a saját vagyontárgyaidra, mind a harmadik feleknek okozott károkra, igazodva az egyedi kockázati profilodhoz. Ez a termék segít elkerülni, hogy egy váratlan műszaki hiba miatt felhalmozódó kárigények ellehetetlenítsék a családi költségvetést. Az alábbi ajánlat részletesen bemutatja a választható fedezeti szinteket és a kiegészítő felelősségbiztosítási opciókat.
 Uniqa Biztosító
Első lépésként vedd elő a meglévő lakásbiztosítási kötvényedet, és ellenőrizd a felelősségbiztosítási limit összegét, különös tekintettel arra, hogy az megfelel-e a környezetedben lévő ingatlanok átlagos értékének. Ha társasházban laksz, tisztázd a közös képviselővel, hogy a társasházi gyűjtőbiztosítás pontosan milyen esetekben és milyen összeghatárig nyújt fedezetet a közös tulajdonból eredő károkra. Amennyiben bérlőként laksz az ingatlanban, ne hagyatkozz a tulajdonos biztosítására, hanem köss saját bérlői felelősségbiztosítást a személyes tárgyaid és a saját felelősséged védelmére. Ha a meglévő szerződésed limitjeit alacsonynak találod, kezdeményezd a szerződés átdolgozását vagy válts egy kedvezőbb, magasabb fedezetet nyújtó konstrukcióra az éves biztosítási évforduló alkalmával. A választás során ne csak a havi díj mértékét nézd, hanem vizsgáld meg az önrész mértékét és a kizárások listáját is, hogy elkerüld a fizetésképtelenségi kockázatokat egy valós káresemény során.
Káresemény bekövetkezésekor azonnal kezdd meg a kárenyhítést, zárd el a főcsapokat, áramtalaníts, és készíts részletes fotódokumentációt a sérült területekről még a takarítás vagy a javítás megkezdése előtt. Vedd fel a kapcsolatot a károsult szomszéddal, töltsétek ki közösen a kárbejelentőt, de írásbeli felelősségelismerő nyilatkozatot csak akkor tegyél, ha a károkozás ténye és oka teljesen egyértelmű és vitathatatlan. Jelentsd be a kárt a saját biztosítódnak a szabályzatban előírt határidőn belül, és kérd meg a szomszédot, hogy ő is tegye meg ugyanezt a saját szolgáltatójánál a folyamatok felgyorsítása érdekében. Működj együtt a kárszakértővel, biztosítsd a helyszíni szemle feltételeit, és ne kezdj bele a végleges helyreállítási munkálatokba addig, amíg a biztosító erre írásos engedélyt nem ad vagy a szemle meg nem történik. Ezzel a strukturált hozzáállással minimalizálhatod a jogi és pénzügyi viták esélyét, megvédve a saját likviditásodat és fenntartva a békés szomszédi kapcsolatokat.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc