
Ezen az oldalon a következőkről olvashatsz
A háztetőre telepített fotovoltaikus rendszerek nemcsak az ingatlan energetikai hatékonyságát növelik, hanem komoly tőkeberuházást is jelentenek, amelynek fizikai védelme kiemelten fontos pénzügyi kérdés. Sokan elkövetik azt a hibát, hogy a meglévő ingatlanbiztosításukat változatlanul hagyják, feltételezve, hogy az új technológia automatikusan védelmet élvez. Ez a mulasztás súlyos alulbiztosítottsághoz vezet, mivel a napelemek és az inverterek értéke jelentősen növeli az épület újjáépítési értékét. Az alábbiakban részletesen elemezzük, miként kezelik a biztosítók a napelemes rendszereket, hol húzódnak a fedezethatárok a természeti csapások és a műszaki meghibásodások között, és hogyan kerülhető el a kárrendezési anomália.
A napelemes rendszerek besorolása és az alulbiztosítottság strukturális kockázata
A napelemes rendszerek jogi és technikai besorolása alapvetően meghatározza, hogy egy esetleges káresemény után milyen kártérítésre számíthatsz. A napelemeket és a tartószerkezeteket a biztosítótársaságok az épület alkotórészeként vagy tartozékaként kezelik, így a kárrendezés alapja az épület egészére vonatkozó biztosítási összeg, amelynek fedeznie kell a megújuló energiát termelő eszközök pótlását is. Ha a telepítés után nem történik meg a szerződés felülvizsgálata, az ingatlan alulbiztosítottá válik, ami aránylagos kárrendezést von maga után. Ebben az esetben a biztosító a tényleges kárnak csak a biztosítási összeg és a valós érték arányában megfelelő részét fizeti ki, ami komoly likviditási hiányt idézhet elő.
Az inverter és az akkumulátoros energiatároló egységek elhelyezkedése is befolyásolja a kockázatviselés minőségét. Míg a tetőn lévő panelek közvetlenül ki vannak téve az időjárás viszontagságainak, addig az inverter rendszerint az épületen belül kap helyet, így a melléképületekre sokszor alacsonyabb felelősségvállalási limitek vonatkoznak. Amennyiben az inverter egy különálló, nem megfelelően minősített tárolóban üzemel, egy esetleges tűzeset vagy villámcsapás másodlagos hatása miatti kár könnyen kívül eshet a standard fedezeti körön. Ezért a szerződés módosításakor pontosan deklarálni kell a biztosító felé az egyes rendszerelemek fizikai elhelyezkedését és azok egyedi értékét is.
Az optimális védelem kialakításához érdemes áttekinteni a piacon elérhető specifikus konstrukciókat, mint amilyen a sokoldalú napelem és okosotthon biztosítás is, amely kifejezetten az ilyen modern technológiák egyedi igényeire lett szabva. Az ilyen kiegészítő fedezetek nemcsak a fizikai megsemmisülés ellen védenek, hanem figyelembe veszik a modern otthonok összetett elektronikai hálózatát is. A standard szerződések ugyanis gyakran nem tartalmaznak elegendő limitet az olyan speciális károkra, mint a túlfeszültség okozta elektronikai meghibásodások az érzékeny vezérlőrendszerekben. A tudatos tulajdonosok számára a meglévő lakásbiztosítás szerződések felülvizsgálata az első lépés kell, hogy legyen a beruházás lezárásakor. Ezzel megelőzhető, hogy egy váratlan természeti csapás romba döntse a hosszabb távú energetikai megtérülési terveket.
Viharkár, jégkár és a közvetett villámcsapás másodlagos hatásai
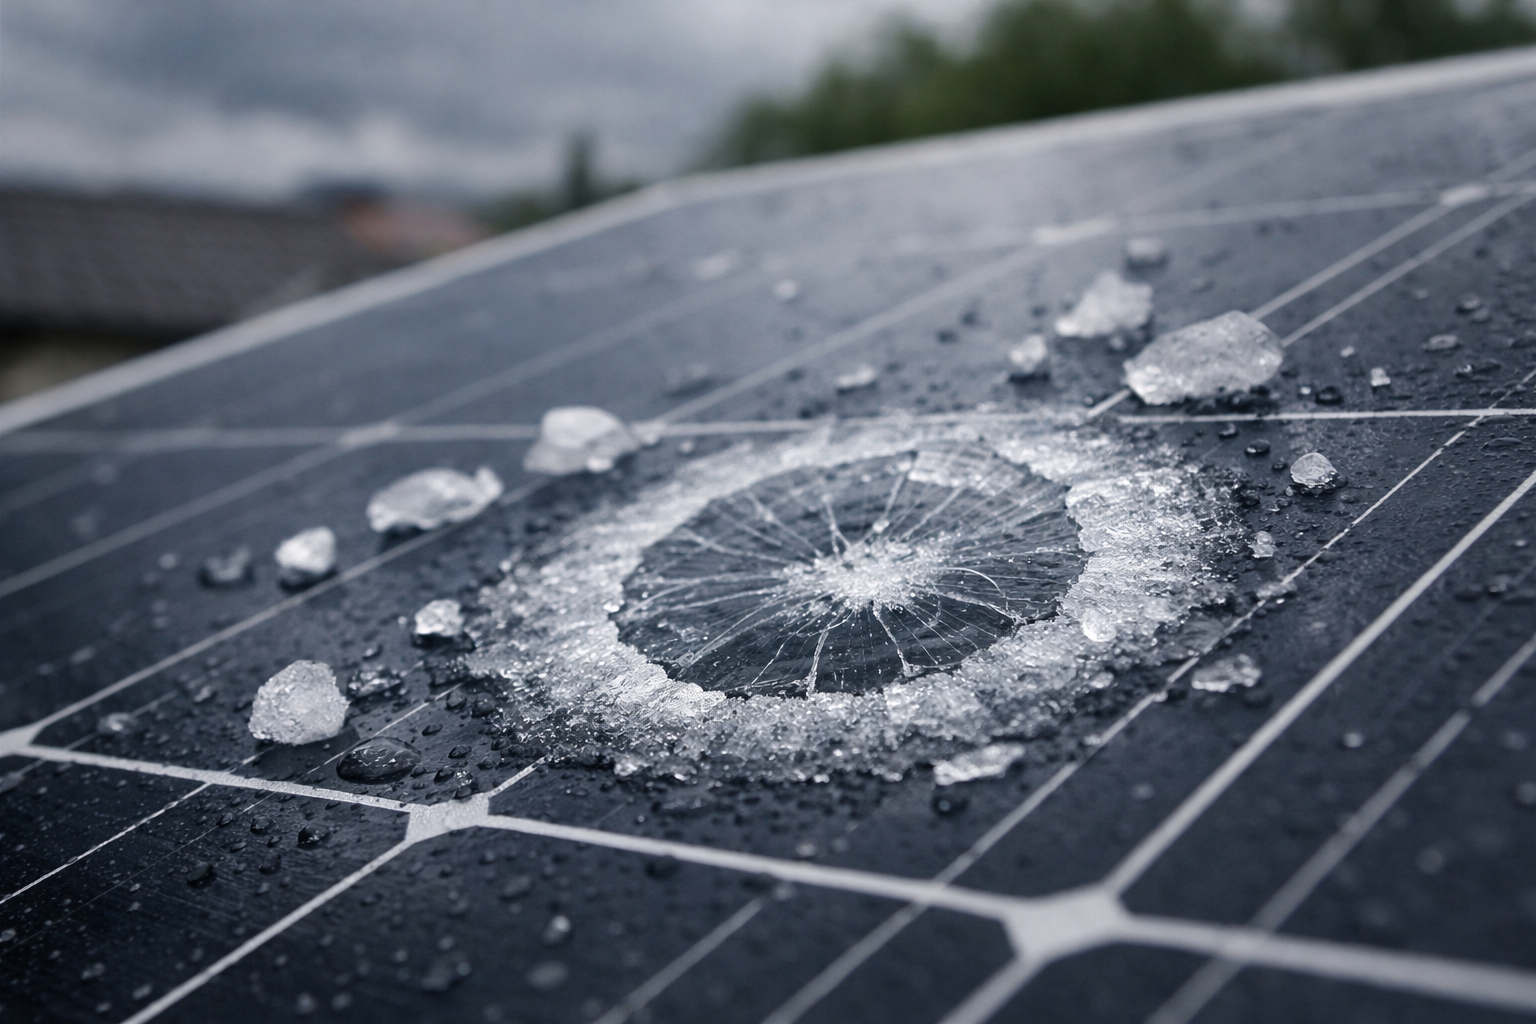
A heves viharok és a nagyméretű jégverések jelentik a legnagyobb fizikai veszélyt a tetőre szerelt napelemmodulokra. A biztosítók kárstatisztikái alapján a mechanikai sérülések többségét a jégszemek becsapódása, illetve a viharos szél által felkapott egyéb tárgyak okozzák, miközben a gyártói garancia szinte soha nem terjed ki a vis maior jellegű természeti csapásokra. A lakásbiztosítási szerződések alapesetben tartalmazzák a vihar- és jégkár fedezetet, de a kifizetési limitek és az önrész mértéke jelentősen eltérhet az egyes módozatok között. Ha a jégkár következtében a panel védőüvege megreped, a nedvesség behatolása miatt az egész modul működésképtelenné válik, aminek a csereértékét a megfelelően strukturált biztosításnak kell fedeznie.
A villámcsapás kockázata két jól elkülöníthető kategóriára oszlik, amelyek közül a közvetett vagy indukciós hatás okozza a legtöbb fejtörést a kárrendezés során. A közvetlen villámcsapás fizikai rombolást és tüzet okoz, amit a legtöbb alapbiztosítás különösebb vita nélkül megtérít, amennyiben a villámvédelem megfelelt az előírásoknak. Ezzel szemben a távolabbi villámcsapások által generált hálózati túlfeszültség az inverter finomhangolt félvezetőit teszi tönkre, így ha a szerződésed nem tartalmaz kifejezett túlfeszültség-védelmi záradékot, a biztosító jogszerűen elutasíthatja a kártérítési igényt. A szakszerű kivitelezés és a dokumentált védelmi eszközök megléte ezért bírálati sarokkőnek számít a kárrendezési folyamatban.
A fizikai károk mellett a hosszabb kiesési idők is komoly közvetett pénzügyi veszteséget okozhatnak a háztartásnak, különösen a bruttó vagy szaldó elszámolásban működő rendszereknél. Ha a napelemes rendszer egy vihar miatt hetekig nem termel energiát, a kieső hozam közvetlenül növeli a havi rezsiköltségeket, miközben a javítási munkálatok is zajlanak. Egyes prémium kategóriás lakásbiztosítások már kínálnak olyan kiegészítő szolgáltatást, amely a javítás ideje alatt felmerülő áramtermelés-kiesést kompenzálja napi átalánydíj formájában, ami fontos likviditási pufferként szolgál. Az ilyen részletekre való odafigyelés alkalmas arra, hogy megkülönböztesd a papíron kedvezőnek tűnő, de a valóságban hiányos biztosításokat a valóban funkcionális konstrukcióktól.
 Uniqa Biztosító
Műszaki meghibásodás, amortizáció és a garanciális igények elhatárolása
A lakásbiztosítások alapvető logikája szerint a fedezet kizárólag a hirtelen fellépő, előre nem látható, külső okból származó károkra terjed ki. Ez a definíció éles határvonalat húz a biztosítási események és a természetes elhasználódás, az amortizáció, valamint a gyári hibákból eredő üzemzavarok között. Ha a napelemes rendszer egyik eleme, például az inverter belső alkatrészhiba miatt felmondja a szolgálatot, azt a biztosító nem fogja megtéríteni, így ilyen esetekben a gyártói vagy a kivitelezői garancia érvényesítése az egyetlen járható út. A garanciális ügyintézés azonban gyakran hónapokig is eltarthat, ami alatt a rendszer nem termel energiát, növelve a közvetett veszteségeket.
A karbantartás hiányából eredő károk szintén a kizárások körébe tartoznak, ami a tulajdonos felelősségét helyezi előtérbe. Például a panelek felületén felhalmozódott szennyeződés vagy a nem megfelelően rögzített kábelek miatti zárlat és az ebből keletkező tűz kárrendezése során a biztosító vizsgálja a gondatlanság tényét. Ha bizonyítható, hogy a kárt a rendszeres műszaki felülvizsgálat elmulasztása vagy a szakszerűtlen tisztítás okozta, a társaság mentesülhet a fizetési kötelezettség alól. A szakszerű telepítést igazoló jegyzőkönyvek, a csatlakozási engedélyek és a rendszeres karbantartási napló megléte ezért nemcsak a biztonság, hanem a jogi megfelelőség szempontjából is elengedhetetlen, mivel a biztosítók elvárják az elvárható gondosságot.
Érdemes tisztában lenni azzal is, hogy a napelemes beruházások pénzügyi tervezésekor a tulajdonosok gyakran kalkulálnak a hosszú távú megtérüléssel, amit egy nem várt káresemény alapjaiban írhat át. A pontos megtérülési mutatók kiszámításához használható a napelem megtérülési kalkulátor segítségével elvégzett elemzés, amely rávilágít arra, hogy a biztosítási díj valójában a beruházás működési költségének szerves része. Ha ezt a tételt kihagyod a kalkulációból, a névleges hozam magasabbnak tűnhet, de a valós pénzügyi kockázatod exponenciálisan növekszik, hiszen egy esetleges teljes rendszerpusztulás a beruházott tőke elvesztését jelentheti. Ez a fajta fedezethiány súlyos finanszírozási anomáliát okoz a családi költségvetésben, amit csak egy jól strukturált szerződéssel lehet kivédeni.
A napelemes rendszer telepítését követően az első lépés a meglévő lakásbiztosítási szerződés felülvizsgálata és módosítása az aktuális újjáépítési értéknek megfelelően. Be kell jelentened a biztosítónak a napelemek és az inverter pontos paramétereit, az elhelyezkedésüket, valamint a számlákkal igazolható teljes bekerülési értéket, elkerülve a későbbi alulbiztosítottságot. Kérj részletes tájékoztatást arról, hogy a választott módozat tartalmazza-e a közvetett villámcsapás okozta túlfeszültség-károkat, és ha nem, válaszd a megfelelő kiegészítő fedezetet. Ellenőrizd a szerződésben szereplő önrész mértékét is, mert egy magasabb önrész jelentősen csökkentheti a kisebb jégkárok esetén kifizetett összeget, miközben a havi díjon csak minimálisan spórolsz. Érdemes a piacon elérhető ajánlatokat összehasonlítani, és szükség esetén egy modernebb, kifejezetten a megújuló energiát támogató lakásbiztosítási termékre váltani az évforduló alkalmával. A szakszerű kivitelezési dokumentációt, a gyártói garanciajegyeket és a hatósági engedélyeket őrizd meg digitális formában is, hogy egy esetleges káresemény bejelentésekor azonnal a biztosító rendelkezésére bocsáthasd őket.
A hosszú távú üzembiztonság érdekében ne csak a papírmunkára, hanem a rendszer fizikai védelmére és rendszeres karbantartására is fordíts kiemelt figyelmet. Évente legalább egyszer végeztess el egy műszaki ellenőrzést egy minősített szakemberrel, mert a túlmelegedő cellák tűzveszélyt jelentenek, amelyek megelőzése a te felelősséged. Ha a tető környezetében magas fák találhatók, gondoskodj a veszélyes ágak visszavágásáról, csökkentve ezzel a viharban történő fizikai sérülések esélyét a paneleken. Káresemény bekövetkezésekor azonnal készíts részletes fotódokumentációt a sérült elemekről még a romeltakarítás vagy a javítás megkezdése előtt, és tegyél bejelentést a biztosítónál a jogszabályban előírt határidőn belül. Ne kísérletezz a sérült inverter vagy a megrepedt panelek házilagos javításával, mert ez nemcsak életveszélyes, hanem a garancia és a biztosítási kártérítés azonnali elvesztését is maga után vonja. A tudatos kockázatkezelés és a pontosan adminisztrált karbantartás biztosítja, hogy az energetikai beruházásod valóban kiszámítható és védett módon termelje meg a tervezett energiát az elkövetkező évtizedekben.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc