
Ezen az oldalon a következőkről olvashatsz
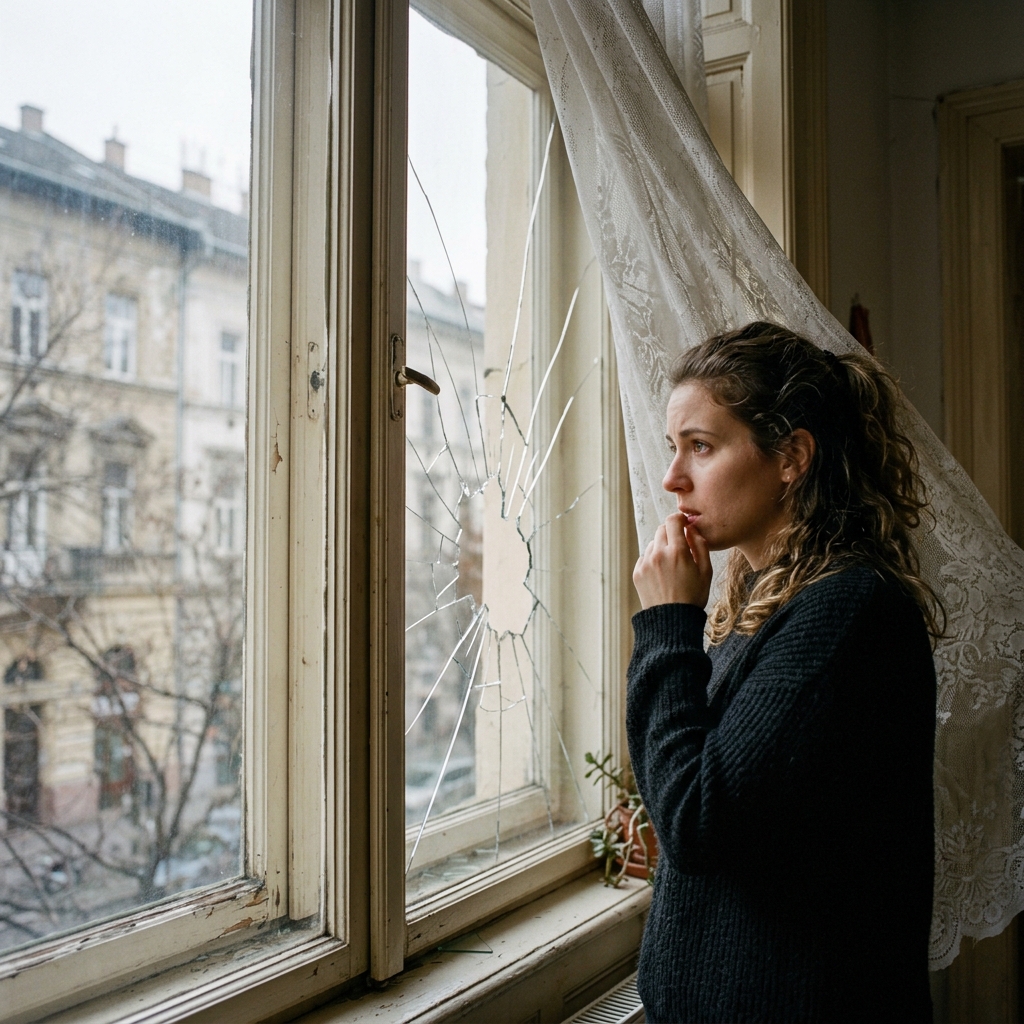
Egy váratlanul betörő ablaküveg, egy elrepedt kerámia főzőlap vagy egy szilánkokra robbanó zuhanykabin ajtaja komoly pénzügyi megterhelést jelenthet, ha a meglévő lakásbiztosítás nem tartalmazza a megfelelő kiegészítő fedezeteket. Sokan csak a kárrendezési folyamat során szembesülnek azzal, hogy az alapcsomagok gyakran kizárólag a hagyományos síküvegek törésére nyújtanak védelmet. A modern otthonokban használt speciális üvegfelületek, mint a hőszigetelt nyílászárók vagy a beépített konyhai berendezések üveglapjai, szerkezetileg és kockázatilag is teljesen eltérő kategóriába esnek a biztosítók bírálati logikájában. A fedezeti hiányok elkerülése érdekében elengedhetetlen megérteni, hogy a különböző üvegtípusok sérülésekor milyen feltételek mellett és milyen limitösszeghatárig számíthatsz kártérítésre.
Az alapvető és a speciális üvegkárok közötti strukturális különbségek
A biztosítási piacon az üvegkárok besorolása nem egységes, ami komoly finanszírozási anomáliát eredményezhet egy káresemény során. Az alapvető lakásbiztosítási módozatok jellemzően csak a hagyományos, épületszerkezeti síküvegek törésére vagy repedésére nyújtanak fedezetet. Ezzel szemben a modern, többrétegű, nemesgázzal töltött hőszigetelő üvegek cseréje már jóval magasabb költséggel jár, és a technológiai sajátosságok miatt sokszor a teljes szárny cseréjét igényli. Ha a szerződésed nem tér ki kifejezetten ezekre a speciális nyílászárókra, a kárszakértő a hagyományos üveg négyzetméterárát veheti alapul a kalkulációnál. Ez a gyakorlatban azt jelenti, hogy a tényleges helyreállítási költségnek csak a töredékét fogja megtéríteni a biztosító társaság.
A bírálati sarokkő az üvegkároknál az úgynevezett különleges üvegek kategóriája, amelybe a zuhanykabinok, a tükrök, az akváriumok és a bútorok üvegfelületei tartoznak. Ezek a vagyontárgyak a legtöbb alapszerződésben a kizárások között szerepelnek, vagy rendkívül alacsony, sokszor jelképes kártérítési limittel vannak csak biztosítva. Egy egyedi méretre gyártott, edzett üvegből készült zuhanykabin-fal törésekor a pótlás költsége könnyen elérheti a százezer forintos nagyságrendet is. Amennyiben nem rendelkezel kifejezetten erre a kockázatra szabott kiegészítő fedezettel, a keletkező pénzügyi veszteséget teljesen egyedül kell viselned. A kockázatvállalás előtt tehát pontosan fel kell mérni az otthonodban található különleges üvegfelületek arányát és azok hozzávetőleges pótlási értékét.
További kockázati tényezőt jelent a beépített üvegek és a használati tárgyak közötti jogi és biztosítási határvonal meghúzása. Míg egy ablaküveg egyértelműen az épület részét képezi, addig egy üvegasztal lapja vagy egy vitrin ajtaja már az ingóságok kategóriájába tartozik. Az ingóságok üvegkáraira vonatkozó szabályozás sokkal szigorúbb, és gyakran külön önrész vállalásához vagy magasabb díjszabáshoz kötött. A családi ház biztosítás kiválasztásakor éppen ezért kritikus szempont, hogy az épületüvegezés mellett a belső terekben található ingóságok üvegfelületei is megfelelő szintű védelmet kapjanak. A nem megfelelően strukturált szerződés ugyanis közvetlen likviditási kockázatot jelent a háztartásod számára egy váratlan háztartási baleset alkalmával.
A kerámia főzőlapok és konyhai üvegek kárrendezési anomáliái
A modern konyhák elmaradhatatlan elemei a kerámia és indukciós főzőlapok, amelyek sérülése az egyik leggyakoribb és legköltségesebb háztartási kárnak számít. Pénzügyi szempontból fontos tisztázni, hogy a főzőlapok üvegkerámia felülete nem minősül hagyományos üvegnek a biztosítók definíciója szerint. Sokan tévesen azt hiszik, hogy az általános üvegtörés-fedezet automatikusan kiterjed a konyhai gépek ezen elemeire is. A valóságban a főzőlapok repedése vagy törése egy speciális műszaki kategóriába esik, amelyet a legtöbb biztosító csak külön megvásárolható kiegészítő záradék keretében hajlandó fedezni. Ha ez a záradék hiányzik a kötvényedből, a kárbejelentést követően szinte biztosan elutasító határozatot fogsz kapni.
A kárrendezési folyamat során a biztosító szakértői alaposan vizsgálják a sérülés jellegét és a keletkezés körülményeit is. Nem mindegy ugyanis, hogy a főzőlap egy ráeső nehéz edény miatt repedt meg, vagy egy belső elektromos zárlat okozta hősokk következtében ment tönkre. Az előbbi külső mechanikai behatásnak minősül, míg az utóbbi gyakran a garanciális vagy a géptörés-biztosítási körbe tartozik. A kártérítési limit összege ennél a kategóriánál általában korlátozott, és ritkán fedezi a teljes készülék cseréjét, csupán a főzőlap üvegfelületének javítási vagy csereköltségét. Emiatt a kárbejelentés során rendkívül pontosan, fotódokumentációval alátámasztva kell bemutatni az esemény lefolyását.
A konyhai üvegkárok kezelését tovább bonyolítja a beépített konyhai gépek, például a sütők dupla vagy tripla üvegezésű ajtóinak kérdése. Ezek a szerkezetek szintén kívül esnek a hagyományos ablaküveg fogalmán, és pótlásuk speciális márkaszervizi közreműködést igényel. A kárrendezés során a biztosító elvárhatja a hivatalos szakszerviz által kiállított árajánlatot és a javítás utáni számlát a kifizetés teljesítéséhez. Ha a lakásbiztosítási szerződésedben magas önrész szerepel, előfordulhat, hogy a javítási költség egy jelentős részét neked kell meghitelezni vagy véglegesen kifizetni. A kiegészítő fedezetek kiválasztásakor ezért mindig mérlegelni kell a potenciális szervizköltségeket és a szerződésben vállalt önrész mértékét.
Határértékek, kizárások és a kárbejelentés gyakorlati menete
Minden lakásbiztosítási szerződés tartalmaz egy úgynevezett limitösszeget, amely az üvegkárok esetében az egy naptári évben vagy káreseményenként kifizethető maximális kártérítést jelöli. Ez a limit gyakran független a teljes ingatlanra vonatkozó újjáépítési értéktől, és külön alszerződéses korlátként működik a rendszerben. Ha az otthonodban nagyméretű, egyedi gyártású üvegfelületek, például panorámaablakok vagy üvegkorlátok találhatók, az alapértelmezett limitek szinte biztosan elégtelenek lesznek. Ebben az esetben a szerződés egyedi felülvizsgálatára és a limitek manuális megemelésére van szükség a teljes körű védelemhez. A fogyasztóbarát otthonbiztosítás konstrukciók ezen a téren gyakran átláthatóbb és magasabb alaplimiteket kínálnak, de a részleteket itt is kötelező ellenőrizni.
 Uniqa Biztosító
A kizárások ismerete legalább annyira fontos, mint a fedezett kockázatoké, hiszen ezek határozzák meg a biztosító mentesülésének jogi kereteit. Általános kizárási oknak számít például az üvegek karcolódása, homályosodása vagy esztétikai hibája, amely nem akadályozza a rendeltetésszerű használatot. Szintén nem térít a biztosító, ha a kár bizonyíthatóan a nem megfelelő beépítés, szerkezeti feszültség vagy az épület süllyedése miatt következett be. Ha a nyílászáró huzat miatti becsapódás következtében törik be, az általában fedezett esemény, de a hanyagul nyitva hagyott ablak miatti viharkároknál a gondatlanság vádja is felmerülhet. A kárrendezési folyamat során a biztosító alaposan vizsgálja a kárenyhítési kötelezettség elmulasztását is, ami a kifizetés csökkentését vonhatja maga után.
A sikeres kárrendezés kulcsa a gyors és szakszerű adminisztráció, amely közvetlenül befolyásolja a kifizetés átfutási idejét. A káreseményt a jogszabályban és a szerződésben meghatározott határidőn belül, általában két munkanapon belül be kell jelenteni a biztosítónak. A sérült üvegeket és a kár helyszínét a szemléig vagy a biztosító jóváhagyásáig változatlan állapotban kell hagyni, kivéve a közvetlen balesetveszély elhárítását. A digitális kárbejelentő rendszerek lehetővé teszik a fotók azonnali feltöltését, ami jelentősen felgyorsíthatja a döntéshozatalt és a kifizetési folyamatot. A számlák benyújtásakor ügyelni kell arra, hogy azok pontosan tartalmazzák a megrongálódott üveg típusát, méreteit és a munkadíjat külön tételként feltüntetve.
Az első és legfontosabb lépés a meglévő lakásbiztosítási kötvényed és a hozzá tartozó termékismertető alapos áttekintése, különös tekintettel az üvegkárokra vonatkozó limitösszegekre és kizárásokra. Mérd fel szisztematikusan az otthonodban található összes üvegfelületet, beleértve a hőszigetelt ablakokat, a zuhanykabint, a tükröket és a konyhai kerámia főzőlapot is. Amennyiben a modern nyílászárók vagy a beépített gépek értéke meghaladja a kötvényben szereplő alaplimiteket, kezdeményezned kell a szerződés módosítását vagy egy új, szélesebb körű kiegészítő fedezet beépítését. Ne várd meg, amíg egy váratlan baleset rávilágít a fedezeti hiányosságokra, hanem proaktívan igazítsd a biztosítási védelmet az ingatlanod tényleges felszereltségéhez. Egy jól megválasztott, kifejezetten a speciális üvegekre is kiterjedő módozat megóvhat a hirtelen jelentkező, akár több százezer forintos helyreállítási költségektől. A pontos igényfelmérés és az egyedi limitek beállítása jelenti az egyetlen megbízható védelmet a váratlan lakáskárok okozta fedezeti hiányok ellen.
Káresemény bekövetkezésekor azonnal kezdd meg a kár helyszínének részletes fotódokumentációját, rögzítve a sérülés jellegét és a környező terület állapotát is. Kerüld el a törmelékek azonnali eltávolítását, kivéve, ha azok közvetlen sérülésveszélyt jelentenek a családtagokra vagy a háziállatokra. Nyújtsd be a kárbejelentést a megadott határidőn belül a digitális felületeken keresztül, csatolva a készített fényképeket és a sérült vagyontárgy eredeti beszerzési dokumentumait, ha azok rendelkezésre állnak. A javítási munkálatok megkezdése előtt mindenképpen várd meg a biztosító kárszakértőjének visszajelzését vagy a javítási engedély kiadását. Végül pedig kizárólag olyan hivatalos számlát fogadj el a javítást végző szakembertől, amely tételesen és egyértelműen igazolja az elvégzett munka és a felhasznált anyagok költségét a biztosító felé. A szakszerűen dokumentált kárbejelentés és a hiteles számlák benyújtása garantálja a gyors és kiszámítható kártérítési folyamatot.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc