
Ezen az oldalon a következőkről olvashatsz
Egy-egy hevesebb vihar után a családi házak tulajdonosai gyakran szembesülnek azzal, hogy a tetőszerkezetben vagy a kerítésben keletkezett sérülések helyreállítási költségeit a biztosító csak részben, vagy egyáltalán nem téríti meg. Ez a finanszírozási anomália a leggyakrabban az alulbiztosítottságra, az elmaradt indexálásra, valamint a kárkifizetési limitek hiányos ismeretére vezethető vissza. Ha a lakóingatlan újjáépítési értéke az építőipari árak emelkedése miatt jelentősen megnőtt, miközben a biztosítási összeg változatlan maradt, a kárrendezés során aránylagos térítéssel, azaz komoly veszteséggel kell kalkulálnod. A kockázatok minimalizálása érdekében pontosan értened kell, hogy a biztosítók milyen meteorológiai határértékekhez és feltételekhez kötik a kifizetést.
A vihar definíciója és a tetőkárok kárrendezési mechanizmusa
A lakásbiztosítási szerződések pontosan meghatározzák, hogy meteorológiai szempontból mi minősül viharnak, ez a bírálati sarokkő pedig közvetlenül meghatározza a kártérítés jogosságát. A hazai gyakorlatban a viharkár megtérítésének alapfeltétele, hogy a szélsebesség elérje a szerződésben rögzített határértéket, amelyet másodpercenkénti méterben vagy kilométer per órában határoznak meg. Ezt a tényt a biztosítók az állami meteorológiai szolgálat mérési adatai vagy a környezetben tapasztalt rombolások alapján ellenőrzik. Ha a szélsebesség elmarad a szerződéses küszöbértéktől, a tetősérülések helyreállítását a társaság elutasíthatja, mivel a kár nem minősül biztosítási eseménynek. A pontos feltételek feltérképezéséhez és az igényeidhez illeszkedő védelem kiválasztásához a lakásbiztosítás ajánlatok áttekintése nyújtja a legbiztosabb alapot.
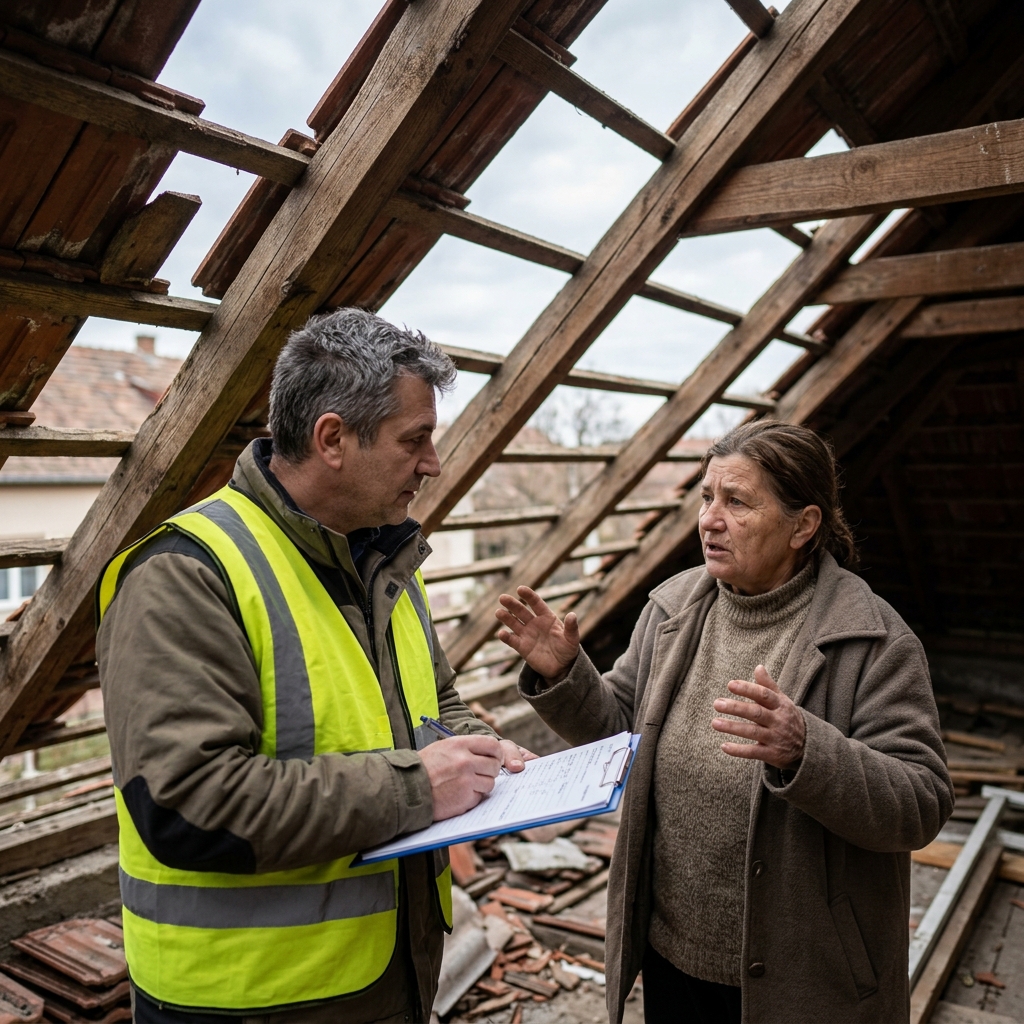
A tetőszerkezetek esetében a kárrendezést bonyolítja a héjazat és a tartószerkezet állapota, valamint az elhasználódás mértéke. A biztosítótársaságok a kárfelmérés során vizsgálják, hogy a tető karbantartása rendszeresen megtörtént-e, ugyanis az elöregedett gerendák vagy a lazán rögzített cserepek miatti károkat a gondatlanság kategóriájába sorolhatják. Amennyiben a szakértő megállapítja, hogy a tető burkolata már a vihar előtt is rossz műszaki állapotban volt, a biztosító mentesülhet a fizetési kötelezettség alól, vagy jelentős avultatást alkalmazhat. Az avultatás során a társaság levonja az elhasználódottságnak megfelelő százalékot a helyreállítási összegből, így a tényleges anyag- és munkadíjaknak csak egy részét kapod meg. Ez a strukturális kockázat különösen a régebbi építésű ingatlanoknál jelentkezik, ahol a tulajdonosok elhanyagolják az időszakos felújításokat.
Különösen összetett helyzetet teremt, amikor a vihar következtében a megbontott tetőn keresztül a csapadék beázást okoz a lakótérben. A biztosítók többsége csak akkor téríti meg a belső ingóságokban keletkezett károkat, ha a víz bejutása közvetlen összefüggésben áll a vihar által okozott tetősérüléssel. Ha a beázás a tető korábbi, kezeletlen hibája vagy a nem megfelelő vízelvezetés miatt következik be, a kárigényt elutasítják. Ilyen esetekben a bizonyítási teher a tulajdonosra hárul, akinek fotókkal kell igazolnia, hogy a csapadék kizárólag a vihar által frissen megrongált tetőfelületen keresztül jutott be az épületbe. A viták elkerülése érdekében érdemes olyan komplex védelmet választani, mint amilyet az Uniqa biztosító terméke nyújt a lakástulajdonosok számára.
 Uniqa Biztosító
A kerítéskárok és a melléképületek biztosítási anomáliái
Sokan természetesnek veszik, hogy a lakásbiztosítás automatikusan kiterjed a telekhatáron álló kerítésre és a kertben található egyéb műtárgyakra is. A valóságban a kerítéskárok rendezése szigorú korlátok közé van szorítva, és a kifizetés mértéke gyakran elmarad a tényleges újjáépítési költségektől. A biztosítók a kerítéseket külön kategóriába sorolják, és a rájuk vonatkozó kártérítési limitet a főépület biztosítási összegének egy meghatározott százalékában vagy fix összegben maximalizálják. Ez azt jelenti, hogy egy drága, egyedi kerítés teljes megsemmisülése esetén a kapott kártérítés nem fogja fedezni a teljes újjáépítési költséget. Ha egyedi igényeid vannak, a szerződéskötés során külön záradékban kell rögzítened a kerítés valós értékét, hogy elkerüld ezt a komoly veszteséget.
A vihar során kidőlő fák által okozott kerítés- és tetőkárok elbírálása szintén komoly biztosítástechnikai kérdéseket vet fel. Amennyiben a saját telkeden álló, egészséges fa dől rá a kerítésre, a szerződésed alapján a károk megtérítésére számíthatsz, beleértve a romok eltávolítását is. Ha azonban a fa láthatóan korhadt volt, és elmulasztottad a veszély elhárítását, a biztosító gondatlanságra hivatkozva megtagadhatja a kifizetést. Még bonyolultabb a helyzet, ha a szomszéd fája dől át a te ingatlanodra, mert ilyenkor a felelősségi viszonyok tisztázása után történhet meg a kárrendezés. A családi házak esetében ezek a kockázatok halmozottan jelentkeznek, ezért a családi ház biztosítás kiválasztásakor kiemelt figyelmet kell fordítani a telekhatáron belüli növényzetre is.
A kerítés mellett a melléképületek, így a garázsok, szerszámtárolók és kerti pergolák viharkár-rendezése is gyakran ütközik akadályokba. Ha ezek az építmények nincsenek nevesítve a kötvényben, vagy nem felelnek meg a biztosító által előírt rögzítési szabványoknak, a vihar okozta rombolást nem fogják megtéríteni. Például egy könnyűszerkezetes, alapozás nélküli tárolót a szél könnyen felkaphat és összeroncsolhat, de ha az építmény nem volt megfelelően lehorgonyozva, a biztosító elutasítja a kárigényt. A nem lakáscélú épületek biztosítási összegeit is rendszeresen felül kell vizsgálni, mivel az építőanyagok drágulása miatt ezeknél is súlyos alulbiztosítottság alakulhat ki. A kárrendezési anomáliák elkerülése érdekében minden egyes melléképület műszaki paramétereit és értékét pontosan rögzíteni kell a szerződésben.
Az alulbiztosítottság elkerülése és a fogyasztóbarát alternatívák
Az alulbiztosítottság jelenti a legnagyobb rendszerszintű veszélyt az ingatlantulajdonosok számára a viharszezonban. Ez a jelenség akkor fordul elő, amikor az ingatlan tényleges újjáépítési értéke meghaladja a kötvényben szereplő biztosítási összeget. Ha egy vihar tönkreteszi a tetőszerkezetet, és a helyreállítás költsége meghaladja a szerződéses limitet, a biztosító csak a limit erejéig fizet, a fennmaradó részt pedig saját zsebből kell fedezned. Részleges kár esetén ráadásul alkalmazhatják a pro-rata szabályt, ami azt jelenti, hogy ha az ingatlanod csak részben van biztosítva a valós értékéhez képest, akkor a kárnak is csak a megfelelő arányú részét térítik meg. Ezért a szerződésben szereplő újjáépítési értéket évente hozzá kell igazítani az aktuális építőipari inflációhoz.
Az alulbiztosítottság kiküszöbölésére és a fogyasztók védelmére jött létre a Magyar Nemzeti Bank által szabályozott minősítési rendszer. Egy fogyasztóbarát otthonbiztosítás szigorú és átlátható feltételrendszert garantál, amely megkönnyíti a károk gyors rendezését. Ezeknél a termékeknél a biztosítók nem alkalmazhatnak indokolatlan kizárásokat, és a kárbejelentési, valamint a kárkifizetési határidők is jogilag szorosan szabályozottak. A fogyasztóbarát konstrukciók előírják az automatikus, értékkövető indexálást is, ami segít megelőzni, hogy az ingatlanod az évek során észrevétlenül alulbiztosítottá váljon. Ha egy komolyabb vihar megrongálja a tetőt vagy a kerítést, az ilyen típusú szerződések sokkal nagyobb biztonságot nyújtanak a kárrendezési folyamat során.
A kárbejelentés menete és a bizonyítékok gyűjtése alapvetően befolyásolja, hogy a biztosító milyen gyorsan utalja át a kártérítést. A vihar után a legelső lépés a károk pontos dokumentálása kell, hogy legyen fotókkal és videókkal, még a helyreállítási munkák megkezdése előtt. A kárenyhítési kötelezettség jegyében köteles vagy megtenni a további romlást megakadályozó lépéseket, például fóliával lefedni a megbontott tetőt, de a végleges javítást csak a szakértői szemle után szabad elindítani. Ha a szemle előtt elhordod a törmeléket vagy kicseréled a sérült elemeket, a biztosító bizonyítottság hiányában elutasíthatja a kifizetést. A digitális kárbejelentő platformok használatával és a precíz dokumentációval jelentősen felgyorsíthatod a bírálati folyamatot és minimalizálhatod a kárfelmérő személyes jelenlétének szükségességét.
A viharkárok elleni hatékony védelem felépítéséhez első lépésként vedd elő a lakásbiztosítási kötvényedet, és ellenőrizd az abban szereplő újjáépítési értéket. Amennyiben az ingatlanod becsült újjáépítési költsége meghaladja a szerződésben szereplő összeget, haladéktalanul kezdeményezd a szerződés módosítását vagy egy új, értékkövető kötvény megkötését. Különösen figyelj a kerítésre és a melléképületekre vonatkozó egyedi kárkifizetési limitekre, és szükség esetén kérd ezek megemelését vagy külön záradékba foglalását. Évente legalább egyszer végeztess műszaki ellenőrzést a tetőszerkezeteken, mivel a karbantartás hiánya miatti károkat a biztosító nem fogja megtéríteni. Ha bizonytalan vagy a meglévő védelmed elégségességében, látogass el a Banknavigátor főoldal felületére, ahol részletes összehasonlítások segítségével mérheted fel a piaci alternatívákat. Ne várd meg a következő komolyabb vihart, mert a bekövetkezett károk után már nem tudsz visszamenőlegesen módosítani a feltételeken.
Káreseménykor azonnal, de legkésőbb a biztosító által előírt határidőn belül – amely általában két munkanap – tedd meg a hivatalos kárbejelentést. Készíts részletes fotódokumentációt a sérült tetőről, a kidőlt kerítésről és a beázott helyiségekről, megjelölve a kár pontos időpontját és a meteorológiai körülményeket. Végezd el a legszükségesebb kárenyhítési munkákat a további beázások megelőzésére, de a sérült elemeket és a törmeléket a kárszakértő szemléjéig hiánytalanul őrizd meg. Kérj árajánlatot a helyreállítást végző kivitelezőtől, és ezt küldd meg a biztosítónak, hogy a kalkuláció a valós piaci árakon alapuljon. Amennyiben a biztosító méltánytalanul alacsony összeget állapít meg, kérj részletes írásos indoklást, és szükség esetén fordulj a Pénzügyi Békéltető Testülethez a jogaid érvényesítése érdekében. Hozz felelős döntést az ingatlanod védelméről, vizsgáld felül a szerződésedet még a viharszezon előtt, és válaszd a valós újjáépítési értékeket lefedő, korszerű biztosítási konstrukciókat.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc