
Ezen az oldalon a következőkről olvashatsz
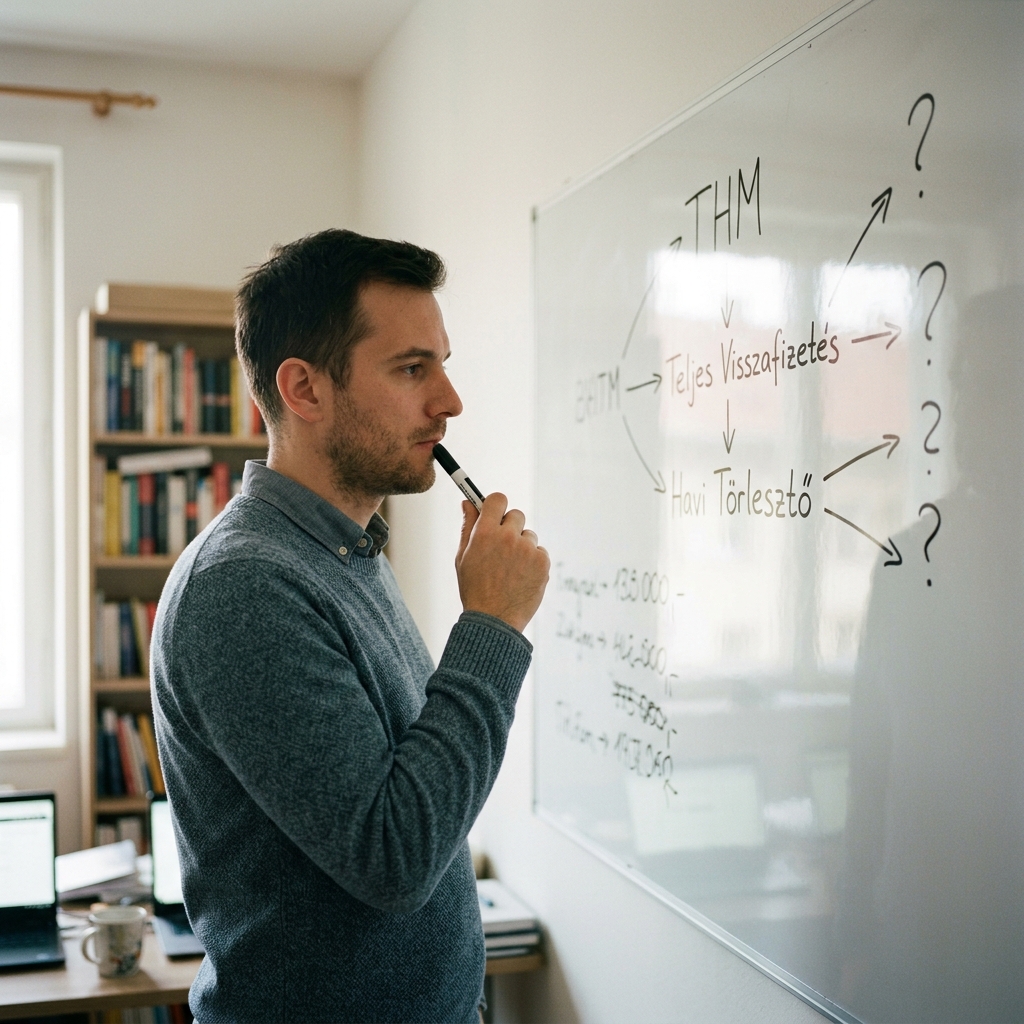
A fedezetlen hitelek piacán elterjedt gyakorlat, hogy a hiteligénylők kizárólag a havi törlesztőrészlet nagysága alapján választanak finanszírozási konstrukciót. Ez a felszínes megközelítés azonban súlyos finanszírozási anomáliákhoz és indokolatlanul magas teljes visszafizetési teherhez vezethet, különösen a változó kamatkörnyezetben. A hitelintézetek árazási stratégiája és a rejtett költségek összessége olyan struktúrát hoz létre, ahol a legalacsonyabb havi részlet gyakran a legdrágább hosszú távú elköteleződést takarja. A megalapozott döntéshez elengedhetetlen a THM, a teljes visszafizetendő összeg és a havi fizetési kötelezettség közötti matematikai összefüggések mélyreható megértése.
A THM csapdái és a rejtett költségek struktúrája
A teljes hiteldíj mutató (THM) a hatályos jogszabályi környezetben a legfontosabb összehasonlítási alap, amely elvileg a hitel összes költségét hivatott egyetlen százalékos értékben kifejezni. Ugyanakkor a THM számítási módszertana tartalmaz bizonyos strukturális hiányosságokat, amelyek miatt önmagában nem elegendő a legoptimálisabb konstrukció kiválasztásához. A mutatóba beépül a kamat, a folyósítási díj, valamint a kötelezően előírt bankszámlavezetés alapdíja is, ám kimaradnak belőle az opcionális kényelmi szolgáltatások vagy a késedelmi kamatok terhei. Ha nem vagy kellően körültekintő, egy alacsony érték papíron kedvezőbbé teszi a hitelt, miközben a kapcsolódó számlavezetési feltételek megszegése esetén a bank büntetőkamatot érvényesíthet. A pontos kalkulációhoz érdemes a THM kalkulátor 2026 segítségével ellenőrizni az egyes banki ajánlatok valós költségszerkezetét.
A kereskedelmi bankok gyakran alkalmaznak olyan keresztértékesítési technikákat, amelyek csökkentik a névleges kamatlábat, ám növelik a járulékos költségeket. Ilyen bírálati sarokkő például az aktív számlahasználat vagy a meghatározott összegű jövedelemérkeztetés elvárása, amelynek elmaradása esetén a kamatkedvezmény azonnal elveszik. Ez a feltételrendszer komoly kockázatot hordoz magában, hiszen a jövedelmed átmeneti csökkenése vagy a munkahelyváltás miatt fellépő likviditási probléma azonnali kamatemelést von maga után. A hitelfelvevők sokszor nincsenek tisztában azzal, hogy a kedvezmény elvesztése után a törlesztőrészlet akár jelentős mértékben is megemelkedhet. Emiatt a THM vizsgálatakor mindig elemezni kell a kedvezményes kondíciók fenntarthatóságát is a teljes futamidő alatt.
Egy másik kritikus elem a hitelfedezeti biztosítások díja, amelyet a bankok előszeretettel ajánlanak a kockázatok mérséklésére, de ez a tétel sokszor kívül esik az alapvető THM-számításon, ha az nem kötelező feltétele a hitelnyújtásnak. A biztosítási díj beépülése a havi fizetési kötelezettségbe jelentősen megdrágítja a konstrukciót, miközben a kifizetési feltételek rendkívül szigorúak. A munkanélküliség vagy keresőképtelenség esetére szóló fedezet gyakran tartalmaz önrészt és várakozási időt, így a védelem korántsem azonnali. A hitel felvétele előtt kötelező mérlegelni, hogy a biztosítás valós biztonságot nyújt-e, vagy csupán egy plusz költségtényező, amely indokolatlanul növeli a finanszírozási terheket. A döntés előkészítéséhez a személyi kölcsön kalkulátor 2026 használata nyújtja a legmegbízhatóbb kiindulópontot.
A teljes visszafizetés mint a valós adósságteher mérőszáma
Miközben a havi törlesztőrészlet az aktuális költségvetésedet terheli, a teljes visszafizetendő összeg mutatja meg a tranzakció tényleges gazdasági áldozatát. Sokan elkövetik azt a hibát, hogy a futamidő meghosszabbításával próbálják csökkenteni a havi fizetni valót, miközben nem számolnak a kamat compounding hatásával. A hosszabb futamidő alatt felhalmozódó kamatteher miatt a visszafizetendő összeg drasztikusan megemelkedhet, még alacsonyabb THM mellett is. Ez a jelenség strukturális kockázatot jelent a családi kasszára nézve, hiszen éveken át tartó felesleges kamatfizetésre kötelezed magad. A valós adósságteher minimalizálása érdekében a teljes visszafizetés kalkulátor 2026 alkalmazásával pontosan számszerűsíthető a különböző futamidők melletti teljes ráfordítás.
A banki logika szerint a hosszabb kitettség magasabb kockázatot jelent, amelyet a pénzintézetek beáraznak a kamatfelárba. Emiatt a hosszabb futamidejű hitelek nemcsak a hosszabb időszak, hanem a magasabb alkalmazott kamatláb miatt is lényegesen drágábbak. Az optimális egyensúly megtalálása a havi teherbíró képesség és a teljes visszafizetés között a sikeres hitelkezelés alapja. Amennyiben a jövedelmed megengedi, mindig a lehető legrövidebb futamidőt érdemes választani, még akkor is, ha a havi törlesztő így közelebb kerül a jogszabályi korlátokhoz. Ezzel a módszerrel százezreket, sőt akár milliókat is megspórolhatsz a teljes visszafizetés során.
A magas teljes visszafizetési teher csökkentésének egyik leghatékonyabb eszköze az előtörlesztés vagy a végtörlesztés lehetősége. A fogyasztási hitelek esetében a törvényileg szabályozott előtörlesztési díjmennyezet korlátozza a bankok által felszámítható költségeket, így ez a lépés pénzügyileg rendkívül kifizetődő lehet. Ha a futamidő alatt rendkívüli bevételed keletkezik, a tőketartozás közvetlen csökkentésével a jövőbeni kamatfizetési kötelezettséget mérsékelheted. Ehhez érdemes igénybe venni a kedvező kamatfeltételeket nyújtó konstrukciókat, amelyek támogatják az idő előtti adósságcsökkentést. Az előtörlesztés hatását egy előtörlesztési kalkulátor segítségével pontosan modellezheted a döntés előtt.
 K&H Bank Zrt.
A havi törlesztőrészlet és a jövedelemterhelhetőség korlátai
A havi törlesztőrészlet nagysága közvetlenül befolyásolja a mindennapi likviditásodat, így ennek meghatározása szigorú tervezést igényel. A jogalkotó által előírt jövedelemarányos törlesztési mutató (JTM-korlát) meghatározza a jövedelmed maximális terhelhetőségét, megakadályozva a túlzott eladósodást. Ugyanakkor a JTM-korlát csupán a jogszabályi plafont jelenti, a saját belső likviditási pufferrendszeredet neked kell kialakítanod. Ha a megengedett maximumig feszíted a törlesztési képességedet, egy váratlan kiadás vagy jövedelemkiesés azonnal fizetésképtelenséghez vezethet. A biztonságos hitelfelvétel érdekében célszerű a kalkulált törlesztőrészletet jóval a JTM-korlát alatt tartani, amit a JTM kalkulátor 2026 segítségével ellenőrizhetsz.
A fix kamatozású hitelek kiszámíthatóságot biztosuntatnak, de a havi törlesztőrészlet fixálása némileg magasabb induló kamatot eredményezhet a változó kamatozású konstrukciókhoz képest. A személyi kölcsönök esetében a teljes futamidőre rögzített kamatozás szinte kötelező elvárás, hiszen ez véd meg a piaci kamatlábak emelkedésétől. A havi törlesztő tervezésekor nem szabad elfelejteni a bankszámla fenntartásának költségeit sem, hiszen a kedvezményes hitel kamatfeltételeként előírt számlavezetés díja közvetett módon növeli a havi kiadásaidat. Éppen ezért a folyósító bank kiválasztásakor a bankszámla díjszabását is alaposan át kell tanulmányozni. Bizonyos pénzintézetek például olyan átlátható feltételeket kínálnak, amelyek megkönnyítik a havi költségvetés tervezését.
 CIB bank
A nemteljesítés vagy a késedelmes fizetés súlyos következményekkel jár, beleértve a negatív KHR-státusz megszerzését, amely évekre kizárhat a hitelpiacról. Ha a havi törlesztőrészlet túl magas, a felhalmozódó hátralékok miatt a bank felmondhatja a szerződést, és megindulhat a végrehajtási folyamat. A likviditási puffer fenntartása ezért nem csupán elméleti ajánlás, hanem a mindennapi pénzügyi túlélés záloga. A hitel felvétele előtt érdemes lefuttatni egy stressztesztet a családi költségvetésen, megvizsgálva, hogyan reagálna a háztartás a bevételek átmeneti csökkenésére. A törlesztési képesség pontos felmérésére egy törlesztőrészlet-kalkulátor nyújt megbízható és gyors megoldást.
A legoptimálisabb személyi kölcsön kiválasztása egy strukturált, többlépcsős folyamat, amely a valós pénzügyi helyzeted hidegfejű elemzésével kezdődik. Első lépésként határozd meg a szükséges hitelösszeget, és szigorúan kerüld el a felesleges túlfizetést, hiszen minden feleslegesen felvett forint után kamatot fizetsz. Ezután végezz el egy részletes kalkulációt, ahol összeveted a különböző futamidőkhöz tartozó teljes visszafizetendő összegeket és a havi törlesztőrészleteket. Törekedj arra, hogy a futamidő a lehető legrövidebb legyen, de a havi törlesztő ne haladja meg a nettó jövedelmed biztonságos, mérsékelt hányadát. Ellenőrizd a bankok által támasztott jövedelem-elvárásokat és a kamatkedvezmény megszerzéséhez szükséges számlavezetési feltételeket is.
A kiválasztott konstrukció igénylése előtt mindenképpen vizsgáld meg a szerződés apróbetűs részeit, különös tekintettel az előtörlesztési díjakra és a kamatkedvezmény-vesztési záradékokra. Készíts elő egy likviditási tervet, amely legalább három havi törlesztőrészletnek megfelelő összeget tartalmaz tartalékként egy elkülönített számlán. Ha a meglévő hiteleid törlesztése már most is nehézséget okoz, a hitelfelvétel helyett inkább a meglévő adósságok strukturálását, például egy kedvezőbb konstrukcióval történő kiváltását érdemes fontolóra venned. Használd a Banknavigátor független összehasonlító eszközeit a piaci ajánlatok objektív elemzésére, hogy elkerüld a hosszú távú pénzügyi csapdákat. Végül hozz felelős döntést a számok és a saját teherbíró képességed pontos ismeretében, és csak olyan kötelezettséget vállalj el, amely hosszú távon sem veszélyezteti a háztartásod stabilitását.

Kapcsolódó cikkek
Összes cikk → Személyi kölcsön
Alacsony törlesztő, magas teljes visszafizetés: így nézd át a személyi kölcsön valódi árát
2026. 07. 22. • 1 perc
 Személyi kölcsön
Váratlan családi kiadás hitelből: mikor segít a személyi kölcsön, és mikor mélyíti a bajt?
2026. 07. 21. • 1 perc
 Személyi kölcsön
CIB személyi kölcsön hitelkiváltásra: mikor csökkentheti a havi terhet, és mikor csak átrendezi az adósságot?
2026. 07. 13. • 1 perc