
Ezen az oldalon a következőkről olvashatsz
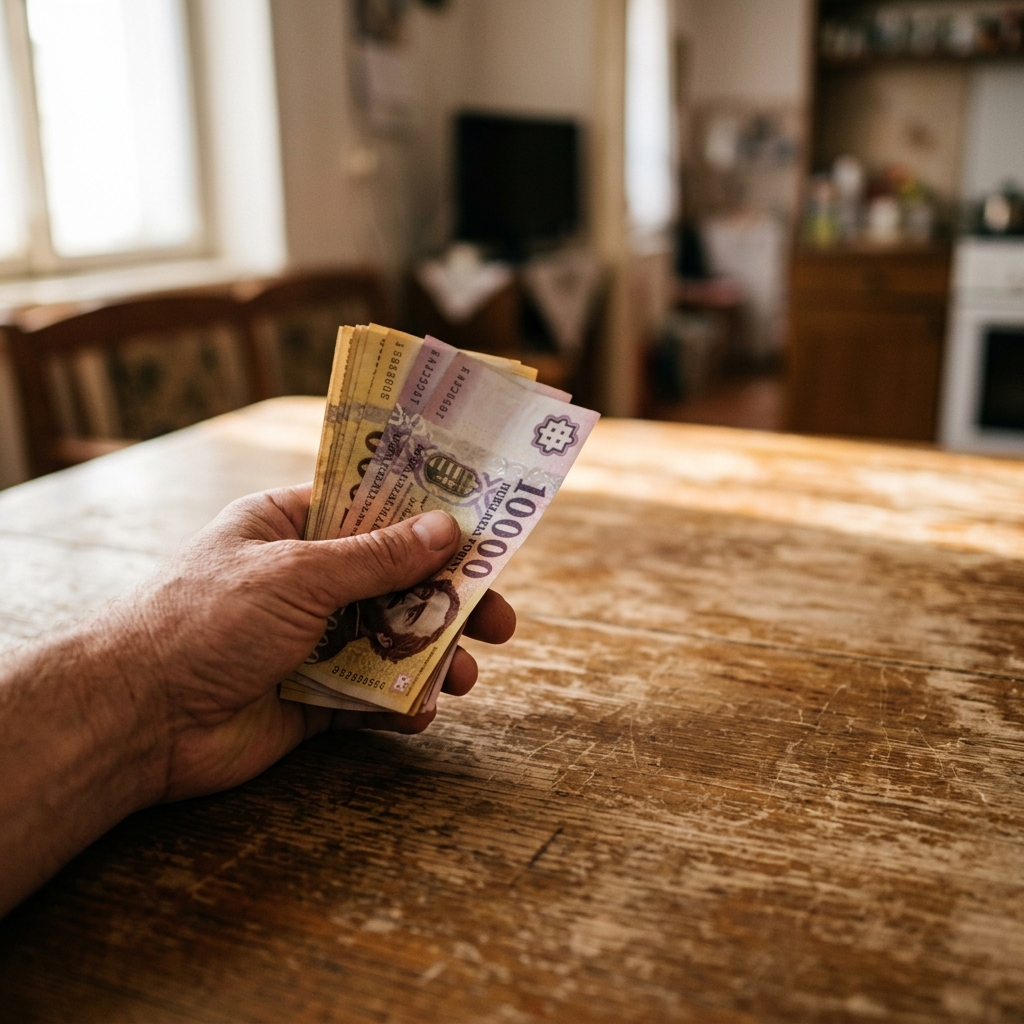
Ha rendelkezel 5 millió forint szabad tőkével, és biztonságos, egyéves időtávú elhelyezésben gondolkodsz, a klasszikus bankbetét az első opciók között merül fel benned. Sokan azonban elfelejtik, hogy a banki hirdetményekben szereplő névleges kamatláb és a ténylegesen kézhez kapott nettó összeg között komoly szakadék tátong. A hatályos jogszabályi környezetben a megszerzett kamatjövedelmet nemcsak kamatadó, hanem szociális hozzájárulási adó is terheli, ami drasztikusan csökkenti a realizált profitot. Ebben az elemzésben számszerűsítjük ezt a strukturális adóterhet, feltárjuk a rejtett költségeket, és megmutatjuk, hogyan működik a banki árazási logika a gyakorlatban.
Az adóterhek anomáliája: a 28 százalékos elvonás matematikája
Amikor 5 millió forintot helyezel el egy pénzintézetnél, a futamidő végén jóváírt kamat nem teljes egészében a te zsebedbe vándorol. A hatályos jogszabályi környezetben a kamatjövedelmet terhelő személyi jövedelemadó, vagyis a kamatadó mértéke tizenöt százalék, amelyet a bankok automatikusan levonnak és átutalnak az adóhatóságnak. Ezen felül a kamatjövedelmet további tizenhárom százalékos szociális hozzájárulási adó, azaz SZOCHO is terheli, így az összesített közvetlen elvonás eléri a huszonnyolc százalékot. Ez azt jelenti, hogy minden megszerzett száz forint kamatból mindössze hetvenkét forint marad nálad tiszta nyereségként. A pontos kalkulációhoz érdemes igénybe venni egy online kamatadó és SZOCHO kalkulátor nyújtotta segítséget, amely pontosan lebontja a levonásokat.
Nézzük meg ezt a strukturális elvonást konkrétan az 5 millió forintos tőkeösszegre vetítve, anélkül, hogy fiktív kamatlábakkal számolnánk. Bármilyen éves kamatláb mellett döntesz is, a bruttó kamatbevétel huszonnyolc százaléka azonnal elveszik az állami elvonások miatt. Ha például egy pénzintézet papíron kedvezőbbnek tűnő ajánlatot ad, a nettó cash-flow kiszámításakor mindig a bruttó kamat hetvenkét százalékával kell kalkulálnod. Ez a masszív adóék különösen fájdalmas egy olyan időszakban, amikor az infláció is folyamatosan rágja a pénzed vásárlóerejét. Az alacsony betéti hozamok és a magas adóteher együttesen azt eredményezik, hogy a reálhozamod a legtöbb esetben negatív tartományba csúszik.
Az adólevonás folyamata teljesen automatikus, ami azt jelenti, hogy neked mint magánszemélynek nincs adminisztrációs kötelezettséged, nem kell külön bevallást benyújtanod erről az adóhatóságnak. A bank mint kifizető a kamatfizetés napján már a nettó összeget írja jóvá a számládon, a levont adókat pedig saját hatáskörben vallja be és rendezi. Ez a kényelmi szempont azonban nem feledtetheti azt a tényt, hogy a tőkédet egy teljes évre lekötötted, miközben a hozamod jelentős része elúszott az adókon. Ha szeretnéd látni az elérhető banki alternatívákat, az alábbi konstrukciók jó kiindulópontot jelenthetnek a tervezéshez.
 Magnet Bank
Rejtett költségek és a számlavezetési díjak eróziós hatása
A nettó kamat kiszámításakor a huszonnyolc százalékos adóteher csupán a jéghegy csúcsa, a valódi hozameróziót gyakran a járulékos banki díjak okozzák. Sok pénzintézet kizárólag akkor engedi megkötni a kedvező kamatozású betétet, ha az adott banknál aktív lakossági bankszámlával rendelkezel. A havi számlavezetési díj, a bankkártya éves díja, valamint a különböző tranzakciós költségek közvetlenül a lekötött tőkéből vagy a keletkező kamatból vonódnak le. Ha egy új banknál nyitsz számlát csak a betét miatt, a számlavezetés éves költsége könnyen felemésztheti az 5 millió forint után járó nettó kamat jelentős részét. Emiatt a döntés előtt kötelező megvizsgálni a számlavezetési feltételeket is.
Egy másik gyakori buktató a kamatkedvezmény-vesztési feltételek rendszere, amelyeket a bankok előszeretettel építenek be a szerződésekbe. Előfordulhat, hogy a magasabb kamat eléréséhez rendszeres jövedelemérkeztetést, meghatározott számú bankkártyás vásárlást vagy csoportos beszedési megbízások teljesítését írják elő. Ha ezeket a feltételeket akár egyetlen hónapban is elmulasztod teljesíteni, a bank jogosult a kamatot egy minimális alapkamatra visszaminősíteni. Ebben az esetben az egyéves futamidő végén szinte semmilyen érdemi hozamot nem fogsz realizálni, miközben a tőkédet végig zárolva tartottad. A banki logika szerint a magasabb kamatért cserébe az ügyfél elköteleződését és aktív számlahasználatát vásárolják meg.
Nem szabad elfelejteni a pénzmozgások díjait sem, amelyek a lekötés indításakor és a futamidő végén jelentkeznek. Ha az 5 millió forintot egy másik pénzintézetből utalod át a kiszemelt bankhoz, az utalásnak komoly tranzakciós díja lehet, különösen, ha az meghaladja a díjmentes értékhatárokat. Ugyanígy, ha a futamidő végén vissza akarod utalni a pénzed a mindennapi számládra, a banki átutalás díja újabb súlyos ezreseket vonhat le a nehezen megszerzett nettó kamatodból. A teljes pénzügyi ciklus költségeit kell tehát egybevetned a várható nettó nyereséggel, hogy valós képet kapj. Az aktuális lehetőségek összevetéséhez érdemes átböngészni a piacon elérhető ajánlatokat.
 CIB bank
Alternatív likviditási és adóoptimalizálási utak az egyéves horizonton
Ha az 5 millió forintos tőkédet egy évre szeretnéd elhelyezni, de sokallod a huszonnyolc százalékos adóterhet, érdemes megvizsgálnod a jogszabályok adta legális kiskapukat. Az egyik legnépszerűbb és leginkább kézenfekvő megoldás a lakossági állampapír választása, amely a hatályos szabályozás szerint teljes egészében mentesül mind a kamatadó, mind pedig a SZOCHO alól. Ez azt jelenti, hogy az állampapíroknál elért bruttó hozam egyben a nettó hozamodat is jelenti, így nem kell kalkulálnod a bankbetéteknél megszokott adóelvonással. Egyéves időtávra léteznek kifejezetten erre a célra kialakított állampapír-konstrukciók, amelyek közvetlen versenytársai a klasszikus banki betéteknek.
Amennyiben mégis a banki szférában szeretnél maradni, de nagyobb rugalmasságra vágysz, egy jól megválasztott megtakarítási számla is alternatívát jelenthet. Bár a megtakarítási számlák kamatát ugyanúgy terheli a huszonnyolc százalékos összesített adó, a likviditási puffer szerepét sokkal jobban betöltik, mint a fix egyéves lekötések. Egy megtakarítási számláról ugyanis általában bármikor büntetlenül kivehetsz pénzt, míg a lekötött betét határidő előtti feltörése esetén a bankok szinte a teljes addig felhalmozott kamatot elveszik tőlled. Ha fennáll a veszélye annak, hogy az egy év során hirtelen szükséged lehet az 5 millió forint egy részére, a lekötés helyett a rugalmasabb számla a racionálisabb döntés.
A pénzügyi tudatosság bírálati sarokköve, hogy ne csak egyetlen termékben gondolkodj, hanem mérledeld a különböző eszközosztályok közötti strukturális különbségeket. A lekötött betét rendkívül biztonságos, hiszen az Országos Betétbiztosítási Alap garanciája védi a tőkédet százezer eurós összeghatárig, ami bőven fedezi az 5 millió forintos portfóliódat. Ez a maximális biztonság és az állami garancia azonban magyarázatot ad az alacsonyabb hozamkörnyezetre is, hiszen a kockázatmentességnek ára van. Ha tisztában vagy a kockázatokkal és az elvonásokkal, sokkal magabiztosabban választhatod ki azt a konstrukciót, amely a legkevesebb veszteséget okozza neked.
Az 5 millió forint elhelyezése előtt az első és legfontosabb lépésed az legyen, hogy pontosan felméred az egyéves időtáv alatti likviditási igényeidet. Ha minimális esélye is van annak, hogy a tőkéhez hozzá kell nyúlnod a futamidő lejárta előtt, kerüld a fix lekötést, mert a korai feltörés büntetése miatt a teljes kamatodat elveszítheted. Ezt követően hasonlítsd össze a kiszemelt bankbetét bruttó kamatát az adómentes alternatívák hozamával, mindig levonva a banki ajánlatból a huszonnyolc százalékos adóterhet a reális összevetéshez. Ne felejtsd el bekalkulálni a kötelezően megnyitandó bankszámla éves vezetési és tranzakciós díjait sem, mert ezek az apró költségek jelentősen megváltoztathatják a végső nettó egyenleget. Amennyiben a banki lekötés mellett döntesz, válaszd azt a pénzintézetet, amelynél a legkevesebb kiegészítő feltétel teljesítésével is garantálják a meghirdetett kamatszintet.
A döntési folyamat végén határozd meg, hogy az 5 millió forintos tőke elhelyezése egy meglévő számlán történik-e, vagy hajlandó vagy új bankkapcsolatot létesíteni a magasabb nettó hozam érdekében. Ha új számlát nyitsz, válaszd az online azonosítási folyamatokat, amelyekkel megspórolhatod a személyes ügyintézés idejét és az utazási költségeket. Mindig olvasd el a hirdetmény apró betűs részeit a kamatforduló utáni automatikus újra-lekötésre vonatkozóan. Ezzel elkerülheted, hogy a második évben egy minimális, szinte nulla százalékos alapkamaton ragadjon a pénzed. Legutolsó lépésként határozd meg a pontos célt, és ha a maximális nettó nyereség a prioritás, válaszd az adómentes állami papírokat, míg ha a meglévő bankodnál lévő kényelem és a gyors hozzáférés számít, akkor a bankon belüli lekötést válaszd.
Címkék:

Kapcsolódó cikkek
Összes cikk → Befektetés és megtakarítás
Kamatadómentes megtakarítások: hol maradhat több pénz nálad legálisan és egyszerűen?
2026. 07. 21. • 1 perc
 Befektetés és megtakarítás
Állampapír vagy bankbetét? Így oszd meg a pénzed, ha biztonságot és rugalmasságot is akarsz
2026. 07. 14. • 1 perc
 Befektetés és megtakarítás
Államkincstári számla kezdőknek: milyen költségeket és kényelmi különbségeket érdemes mérlegelni?
2026. 07. 11. • 1 perc