
Ezen az oldalon a következőkről olvashatsz
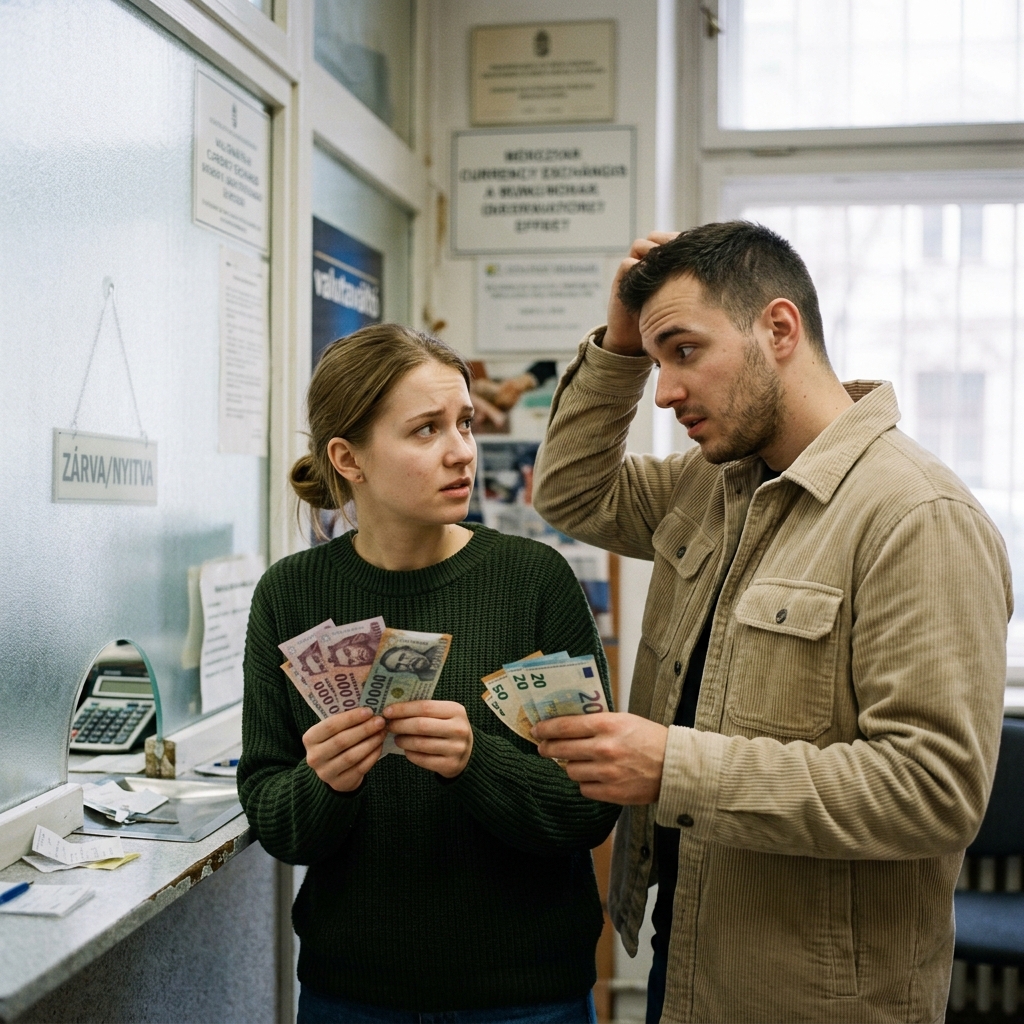
A hazai megtakarítók körében visszatérő dilemma, hogy a vagyon vásárlóerejének megőrzése érdekében milyen arányban érdemes eurót tartani a portfólióban. A forint árfolyamának ciklikus gyengülése rendszeresen arra késztet, hogy a stabilabbnak vélt európai fizetőeszköz felé fordulj, ám a devizaváltás elhamarkodott időzítése komoly veszteségeket is okozhat. A devizakockázat kétirányú utca, így az eurós eszközök felhalmozása nem jelent automatikus védelmet, ha a döntéseid mögül hiányzik a strukturális tervezés. A racionális vagyonvédelem alapja annak megértése, hogy a devizaárfolyam változása mikor válik a portfóliód védőpajzsává, és mikor alakul át tiszta spekulációvá.
Az eszköz-forrás összhang hiánya és a rejtett átváltási költségek szerkezete
A devizás megtakarítások tervezésekor az első bírálati sarokkő az eszköz-forrás összhang megteremtése, amely a jövőbeli kiadásaid és a megtakarításaid devizanemének összehangolását jelenti. Amennyiben a mindennapi megélhetési költségeid vagy a hiteleid törlesztése forintban keletkezik, úgy a tiszta euróalapú megtakarítás strukturális kockázatot jelent a nettó cash-flow szempontjából. Ha a forint erősödik az euróval szemben, a hazai fizetőeszközben kifejezett vagyonod értéke csökkenni fog, miközben a kiadásaid változatlanok maradnak. Ez a finanszírozási anomália likviditási problémákhoz vezethet, különösen akkor, ha kedvezőtlen árfolyamkörnyezetben kényszerülsz visszaváltani a devizádat. A likviditási puffer optimális méretét és devizális összetételét ezért mindig a rövid távú, forintalapú kötelezettségek határozzák meg.
A devizaváltás során felmerülő tranzakciós költségek gyakran láthatatlanul emésztik fel a várható hozamot, ami a megtakarítók egyik leggyakoribb számítási hibája. A kereskedelmi bankok által alkalmazott vételi és eladási árfolyamok közötti rés, azaz a spread mértéke jelentős eltérést mutathat. A hagyományos lakossági számlavezetés keretében végrehajtott eseti váltások bázispontokban mérhető veszteséget okoznak, amelyeket egy átlagos megtakarítási számla ajánlatok és útmutató 2026 passzív kamata csak hosszú hónapok alatt képes kitermelni. A konverziós költségek minimalizálása érdekében érdemes megvizsgálni a fintech szolgáltatók vagy a devizaváltási kedvezményeket biztosító számlacsomagok kondícióit. Az árfolyamnyereség eléréséhez a forint gyengülésének mértékének meg kell haladnia az oda-vissza váltás teljes tranzakciós költségét.
A nominális stabilitás illúziója gyakran elfedi azt a tényt, hogy az euróban tartott készpénz reálértéke is folyamatosan csökken az eurózóna saját inflációja miatt. Ha a megtakarításodat pusztán bankszámlán tartod anélkül, hogy azt valamilyen hozamtermelő eszközbe fektetnéd, a vásárlóerő-vesztés garantált. A forintalapú és az euróalapú eszközök közötti hozamkülönbözet, vagyis a kamatkülönbözet közvetlenül befolyásolja a döntés alternatívaköltségét. Ha a hazai kamatkörnyezet magasabb hozamot kínál, a devizaváltással lemondasz erről a többletről, amelyet a forintnak kellene leértékelődéssel behoznia. Emiatt a devizatartás önmagában, aktív és tudatos eszközválasztás nélkül csupán félmegoldás a vagyon megőrzésére.
Az eurós megtakarítási instrumentumok adózási és hozamkörnyezeti anomáliái
Az euróalapú megtakarítások hozamszintje szorosan igazodik az Európai Központi Bank monetáris politikájához, amely alapvetően eltér a hazai jegybanki kondícióktól. A biztonságosnak tekintett eurós bankbetétek hozama az elmúlt időszakban mérsékeltebb tartományban mozgott, ami korlátozza a kockázatmentes profit lehetőségét. Ha a tőke megőrzése a célod, fel kell készülnöd arra, hogy az eurós hozamok nominálisan elmaradhatnak a forintalapú állampapírok kamataitól. Ez a hozamkülönbség azt jelenti, hogy a forintnak érdemben gyengülnie kell az euróval szemben a devizás befektetés versenyképességéhez. A döntés során tehát nemcsak az abszolút hozamot, hanem a két deviza közötti várható árfolyam-elmozdulást is modellezned kell.
A megtakarítások adózási környezete olyan meghatározó tényező, amely alapjaiban írhatja felül a papíron kedvezőnek tűnő devizás hozamokat. A hatályos jogszabályi környezetben a realizált kamatjövedelmet és árfolyamnyereséget személyi jövedelemadó és szociális hozzájárulási adó is terhelheti, amelyek együttesen csökkentik a nettó eredményt. Ezen adóterhek pontos kiszámításához és minimalizálásához nyújt segítséget a kamatadó és SZOCHO kalkulátor 2026, amellyel pontosan modellezhetők a különböző forgatókönyvek. Az adóteher elkerülésének egyik legális és hatékony eszköze a Tartós Befektetési Számla igénybevétele, amely középtávon képes nullára csökkenteni a fizetendő közterheket. A TBSZ konstrukciók működésének megértéséhez érdemes a TBSZ kalkulátor 2026 segítségével előzetes kalkulációkat végezni.
Az államilag garantált, alacsony kockázatú eurós megtakarítások között kiemelkedő szerepet játszik a lakosság számára elérhető Euró Magyar Állampapír (EMÁP) feltételek és útmutató 2026 szerinti konstrukció. Ez az adósságlevél közvetlenül az európai irányadó kamatlábhoz, a háromhónapos EURIBOR-hoz kötött változó kamatozást biztosít, így közvetve leköveti a nemzetközi kamatkörnyezet változásait. Az EMÁP előnye a hazai kibocsátású forintos papírokkal szemben a devizális diverzifikáció, miközben a kifizetések mögött a magyar állam garanciája áll. Ugyanakkor a hozamok változékonysága miatt a kamatperiódusok végén tapasztalható kamatcsökkenés kockázatát a befektetőnek kell viselnie. A tőke likviditása is korlátozott, mivel az idő előtti visszaváltásnak meghatározott kincstári díja van, ami csökkentheti az elért nyereséget.
A reálérték-megőrzés és a devizadiverzifikáció optimális aránya a portfólióban
A professzionális portfóliómenedzsment egyik alapelve, hogy egyetlen devizanem sem nyújthat tökéletes biztonságot a globális piaci ingadozásokkal szemben, ezért a diverzifikáció elengedhetetlen. A vagyonod egy részének euróba történő átcsoportosítása csökkenti a kizárólagos forintkitettséget, és védelmet nyújt a lokális gazdasági sokkok vagy a hazai fizetőeszköz hirtelen leértékelődése esetén. Nem célszerű azonban a teljes likvid tőkédet egyetlen devizába fektetni, mivel a devizapiaci mozgások rendkívül volatilisak lehetnek, és a trendek gyorsan megfordulhatnak. Az optimális devizaarány meghatározásakor figyelembe kell venni a személyes kockázattűrő képességedet, a befektetési horizontot és a jövőbeli céljaidat. A kiegyensúlyozott portfólió fenntartása érdekében a devizák közötti allokációt időről időre felül kell vizsgálni és szükség esetén újra kell súlyozni.
A két gazdasági övezet közötti inflációs különbségek hosszú távon alapvetően meghatározzák a devizák reálértékének alakulását és az átváltási arányokat. A vásárlóerő-paritás elmélete szerint a magasabb inflációjú ország fizetőeszköze hosszú távon hajlamos leértékelődni a stabilabb, alacsonyabb inflációjú devizával szemben. Ez a strukturális összefüggés magyarázza, miért mutat a forint történelmileg gyengülő trendet az euróval szemben, ami elméletileg indokolttá teszi az eurós eszközök tartását. Rövid és középtávon azonban a piaci spekuláció, a jegybanki kamatdöntések és a nemzetközi tőkepiacok hangulata felülírhatják ezt az alapvető gazdasági törvényszerűséget. Emiatt a devizaváltás időzítése tiszta spekulációnak minősül, ha azt kizárólag a rövid távú árfolyamnyereség reményében hajtod végre.
Az euróban történő megtakarítás akkor válik valódi fedezeti ügyletté, ha a jövőben külföldön felmerülő, konkrét eurós kiadásokra készülsz fel. Ilyen eset lehet egy külföldi ingatlanvásárlás, a gyermeked európai egyetemi tanulmányainak finanszírozása, vagy egy tervezett külföldi letelepedés, ahol a jövőbeli kötelezettségek devizaneme megegyezik a megtakarításéval. Ebben a specifikus helyzetben a forint-euró árfolyam ingadozása teljesen irrelevánssá válik számodra, hiszen a felhalmozott eurót közvetlenül euróban fogod elkölteni, így nincs konverziós kockázatod. Ha viszont a céljaid kizárólag belföldiek, a devizában tartott tőke vásárlóereje a hazai inflációtól és az aktuális visszaváltási árfolyamtól függ. A devizális diverzifikáció tehát nem egy univerzális csodaszer, hanem egy precízen kalibrálandó kockázatkezelési eszköz.
A sikeres euróalapú vagyonépítés első lépése a meglévő és a jövőben várható kötelezettségeid pontos, devizanemek szerinti auditálása. Határozd meg, hogy a teljes vagyonod mekkora hányada szolgálja a közvetlen, belföldi megélhetést, és ezt a részt mindenképpen tartsd hazai fizetőeszközben. A forintos részarány elhelyezéséhez érdemes kihasználni a magasabb hozamú állampapírok adta lehetőségeket, amelyekről a részletes állampapír ajánlatok és hozam útmutató 2026 nyújt átfogó tájékoztatást. A fennmaradó megtakarítási részt oszd fel több devizanem között, ahol az euró részaránya igazodjon a külföldi utazások vagy tervezett beruházások várható volumenéhez. Kerüld el a pánikszerű devizaváltásokat, amikor a forint árfolyama éppen történelmi mélyponton van, hiszen ilyenkor a legnagyobb a veszteség kockázata. Törekedj a rendszeres, kisebb összegekben történő átváltásra, amellyel az átlagárfolyam hatása révén jelentősen csökkentheted a belépési pont időzítéséből adódó piaci kockázatokat.
A devizás eszközök kiválasztásakor mindig tartsd szem előtt a likviditás és a hozam egyensúlyát, és ne elégedj meg az euró puszta bankszámlán történő birtoklásával. Használd ki az adóoptimalizált számlakonstrukciókat, mint a Tartós Befektetési Számla, hogy a realizált hozamokat és az árfolyamnyereséget megvédd a kamatadó és a szociális hozzájárulási adó elvonásaitól. A biztonságos alapok megteremtéséhez válassz államilag garantált eszközöket, vagy diverzifikálj alacsony költségű, euróban denominált indexkövető alapok irányába, ha hosszabb befektetési horizonttal rendelkezel. Folyamatosan kövesd nyomon a nemzetközi kamatkörnyezet változásait, és az eurós megtakarításaid arányát igazítsd a globális gazdasági ciklusokhoz, valamint a személyes pénzügyi céljaid változásához. A legfontosabb gyakorlati szabály, hogy csak olyan devizában tarts jelentős megtakarítást, amelynek a mögöttes gazdasági folyamatait megérted, és amelynek az árfolyam-ingadozása nem kényszerít idő előtti, veszteséges pozíciózárásra.
Címkék:

Kapcsolódó cikkek
Összes cikk → Befektetés és megtakarítás
Kamatadómentes megtakarítások: hol maradhat több pénz nálad legálisan és egyszerűen?
2026. 07. 21. • 1 perc
 Befektetés és megtakarítás
Állampapír vagy bankbetét? Így oszd meg a pénzed, ha biztonságot és rugalmasságot is akarsz
2026. 07. 14. • 1 perc
 Befektetés és megtakarítás
Államkincstári számla kezdőknek: milyen költségeket és kényelmi különbségeket érdemes mérlegelni?
2026. 07. 11. • 1 perc