
Ezen az oldalon a következőkről olvashatsz
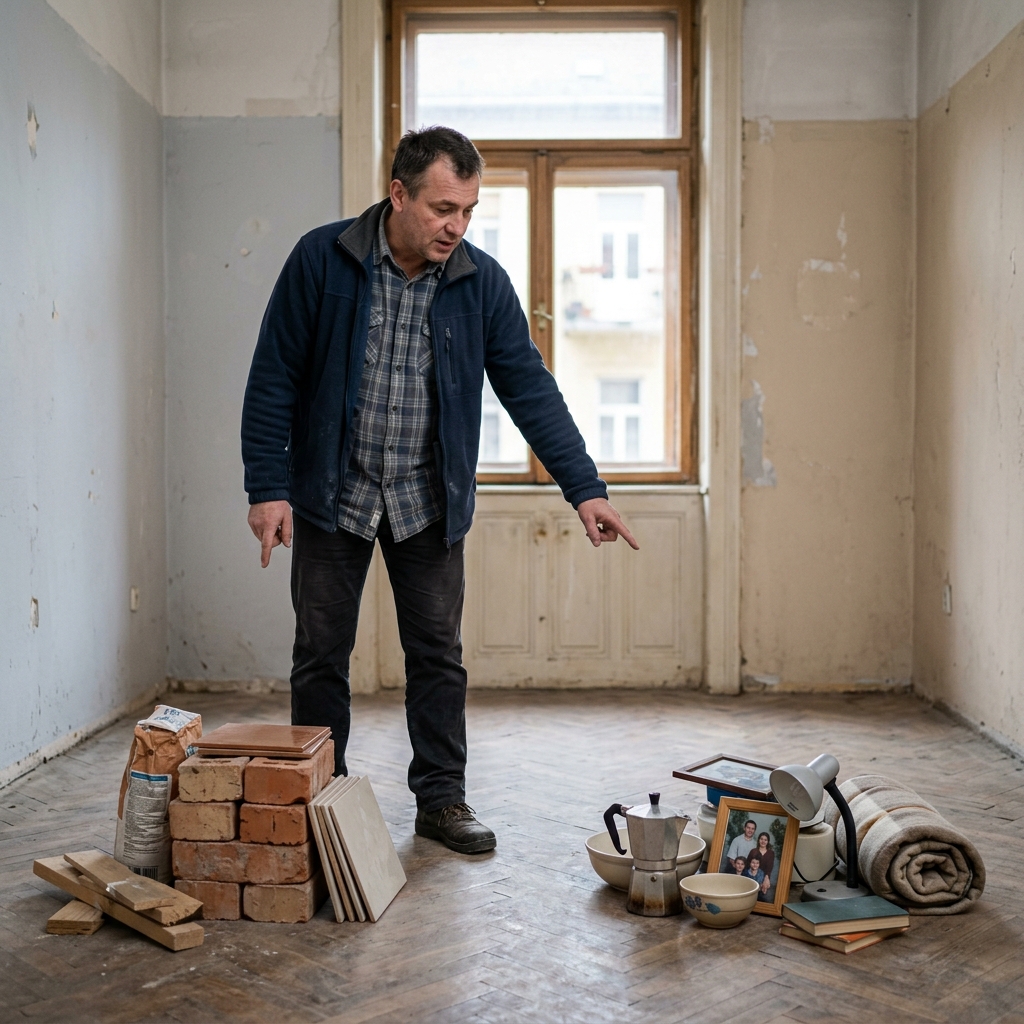
A saját tulajdonú ingatlan védelme során az egyik leggyakoribb finanszírozási anomália abból adódik, hogy a szerződők hajlamosak összemosni az épületszerkezet biztosítását a benne található vagyontárgyak védelmével. Sokan abban a hiszemben fizetik a díjakat, hogy az alapvető lakásbiztosítási kötvény automatikusan és korlátlanul fedezi a háztartási gépeket, bútorokat vagy a nagy értékű elektronikai eszközöket is. Ez a strukturális tévedzés komoly fedezeti rést eredményezhet egy káresemény során, amikor kiderül, hogy az ingóságok alulbiztosítottak vagy teljesen kívül esnek a kockázatviselés körén. A vagyonvédelem bírálati sarokköve annak a megértése, hogy az épület és az ingóság két teljesen különálló biztosítási kategória, amelyek eltérő limitstruktúrával és kárrendezési szabályokkal működnek.
Az épületbiztosítás határai: mit fedez a klasszikus ingatlanvédelem?
Az ingatlanbiztosítás elsődleges feladata a fizikai épületszerkezet, azaz a falak, a tetőzet, a nyílászárók, valamint a beépített gépészet újjáépítési értékének finanszírozása. Amikor egy vihar megsérti a tetőt, vagy egy csőtörés megrongálja a tartófalakat, a biztosító az épület helyreállítási költségeit téríti meg a szerződéses összeghatárig. Ide tartoznak a lakás részét képező, fixen beépített bútorok is, mint például a beépített konyhabútor, amennyiben azokat a szerződéskötéskor megfelelően deklarálták. Ha nem rendelkezel kiegészítő ingóságfedezettel, az épületbiztosítás önmagában képtelen lesz finanszírozni a romba dőlt falak között megsemmisült bútorok vagy háztartási eszközök pótlását.
A kockázatviselés határainak pontos kijelölése érdekében a biztosítók szigorú definíciókat alkalmaznak arra vonatkozóan, hogy mi minősül az épület részének és mi számít ingóságnak. Például a fűtési rendszer kazánja, a radiátorok, a klímaberendezés egységei, valamint a vezetékek az épület kategóriájába tartoznak, így ezek sérülése az ingatlanfedezet terhére rendezhető. Ezzel szemben egy szabadon álló hűtőszekrény vagy egy hordozható fűtőtest már kívül esik ezen a körön, még akkor is, ha a konyhai munkapultba vannak beillesztve. Ez a megkülönböztetés komoly likviditási puffer fenntartását teszi szükségessé azon ügyfeleknek, akik nem rendelkeznek külön ingóságfedezettel, hiszen a berendezési tárgyak pótlását teljes egészében saját forrásból kell finanszírozniuk.
Az épületbiztosítás díjazását és a kárkifizetési limiteket alapvetően az ingatlan újjáépítési értéke határozza meg, amelyet a hasznos alapterület és az építőipari átlagárak alapján kalkulálnak ki. Ez a mutató független az ingatlan piaci értékétől, hiszen a telekár vagy a lokáció nem befolyásolja azt, hogy mennyibe kerülne a ház fizikai újjáépítése. Amennyiben az építőipari árak emelkedése miatt az ingatlan alulbiztosítottá válik, a biztosító aránylagos kártérítést alkalmazhat, ami azt jelenti, hogy a kárnak csak a biztosítási összeg és az újjáépítési érték arányában álló részét fizeti ki. Ez a strukturális kockázatot jelentő jelenség különösen veszélyes akkor, ha a szerződést évek óta nem vizsgálták felül, és az indexálás sem követte le a valós piaci árváltozásokat.
Az ingóságbiztosítás szerepe: a falakon belüli értékek védelme
Az ingóságbiztosítás kifejezetten a lakásban található, nem beépített, mozgatható vagyontárgyak védelmére szolgál, amelyek a háztartás mindennapi működését és az ott lakók életvitelét támogatják. Ide tartoznak a ruházati cikkek, a könyvek, a szabadon álló bútorok, a szórakoztató elektronikai eszközök, a számítástechnikai berendezések és a konyhai kisgépek is. Ha egy csőtörés miatt a pincében vagy a nappaliban tárolt értékes szőnyegek, elektronikai cikkek vagy bútorok eláznak, a kártérítési összeget kizárólag az ingóságbiztosítási limit terhére lehet lehívni. Ezen fedezet hiányában a családok komoly vagyoni veszteséget szenvedhetnek el, hiszen a mindennapi élet újraindításához szükséges eszközök újrabeszerzése hatalmas azonnali kiadást jelent.
Az ingóságok kategóriáján belül a biztosítók különbséget tesznek az általános háztartási ingóságok és a kiemelt értékű vagyontárgyak között, amelyekre egyedi limitstruktúrák és biztonsági előírások vonatkoznak. A nemesfémek, ékszerek, művészeti alkotások, antik tárgyak, valamint a készpénz a kiemelt értékű kategóriába tartoznak, és ezekre a biztosító csak meghatározott vagyonvédelmi szint megléte esetén vállal kockázatot. Ha a betöréses lopás során eltulajdonított ékszerek értéke meghaladja az alapcsomagban rögzített limitet, a biztosító a különbözetet nem téríti meg, kivéve, ha a szerződésben egyedileg megemelték ezt a keretet. Ezért elengedhetetlen, hogy a szerződés megkötése előtt pontos leltár készüljön az értéktárgyakról, elkerülve a későbbi jogvitákat és a részleges kifizetéseket.
A kárrendezés során az ingóságok pótlási értékének meghatározása alapvetően kétféle módszertan szerint történhet: újértéken vagy avult értéken, ami meghatározza a kifizetett összeg nagyságát. Az újértéken történő térítés azt jelenti, hogy a biztosító olyan összeget fizet, amiből a károsodott tárggyal megegyező használati értékű, új eszközt lehet vásárolni a piacon. Ezzel szemben az avultatás során a biztosító levonja a tárgy korából és elhasználódottságából adódó értékcsökkenést, így előfordulhat, hogy egy többéves televízió megsemmisülésekor csak a töredékét kapod meg az új készülék árának. A modern konstrukciók papíron kedvezőbbé teszik a kárrendezést azáltal, hogy bizonyos avultsági határig újértéken térítenek, de ehhez pontosan ismerni kell a szerződési feltételekben rögzített százalékos értékhatárokat.
Hogyan kezeli az UNIQA a fedezeti réseket és a kiegészítő igényeket?
Az UNIQA biztosítási megoldásai, különösen az UNIQA HomeGuard lakásbiztosítás, strukturált védelmet kínálnak mind az épületszerkezetre, mind pedig a benne található ingóságokra vonatkozóan. A konstrukció kialakítása során lehetőség van arra, hogy a szerződő az egyéni kockázati profiljának megfelelően hangolja össze a két fedezeti kört, minimalizálva a veszélyes fedezeti réseket. A biztosító különböző csomagokat kínál, amelyek az alapvető elemi károkon túl kiterjednek a betöréses lopásokra, a vezetékes vízkárokra, sőt, bizonyos esetekben a besurranásos lopásokra is. Az optimális védelem érdekében a szerződés megkötésekor érdemes a valós értékeket rögzíteni, elkerülve a pro rata kárrendezés kockázatát az ingóságok esetében is.
 Uniqa Biztosító
Az UNIQA HomeGuard lakásbiztosítás esetében a kiegészítő fedezetek széles választéka teszi lehetővé, hogy a klasszikus ingóságvédelmet egyedi kockázatokra is kiterjeszd. Ilyen speciális modul például az üvegtörés-biztosítás, a szabadban tárolt vagyontárgyak védelme, vagy a kerti bútorokra vonatkozó kiegészítő fedezet, amelyek nem tartoznak az alapvető háztartási ingóságok körébe. Különösen fontos a társasházban élők számára annak a tisztázása, hogy a társasházi közös biztosítás általában csak az épület fő szerkezeti elemeit védi, míg a lakásokon belüli egyéni ingóságokat nem. Ezért a lakás berendezésére minden esetben egyéni ingóságbiztosítást kell kötni, függetlenül attól, hogy a társasház rendelkezik-e átfogó épületbiztosítással.
Amikor az ideális biztosítási konstrukciót keresed, a piacon elérhető hagyományos lakásbiztosítás mellett érdemes megfontolni a szabályozottabb keretek között működő alternatívákat is. A Magyar Nemzeti Bank által minősített fogyasztóbarát otthonbiztosítás például szigorú fogyasztóvédelmi előírások mentén határozza meg az újjáépítési és pótlási értékeket, ami extra biztonságot nyújthat a kárrendezés során. Amennyiben nem saját tulajdonú ingatlanban élsz, hanem bérlőként laksz egy lakásban, a saját bútoraid és elektronikai eszközeid védelmére a bérlői lakásbiztosítás jelentheti a leginkább költséghatékony megoldást. Az UNIQA termékei rugalmasan alkalmazkodnak ezekhez az egyedi élethelyzetekhez, biztosítva, hogy se az ingatlan szerkezete, se a személyes vagyontárgyak ne maradjanak védelem nélkül.
A gyakorlati megvalósítás első lépéseként végezz el egy alapos háztartási leltárt, amelyben összeírod a lakásban található összes mozgatható vagyontárgyat és azok becsült pótlási értékét. Különítsd el az általános használati tárgyakat a nagy értékű műszaki cikkektől vagy ékszerektől, mivel ezekre a biztosító egyedi limitbeállításokat és speciális vagyonvédelmi előírásokat követelhet meg. Hasonlítsd össze ezt az összesített értéket a meglévő kötvényed ingóságokra vonatkozó limitjével, hogy azonnal azonosítani tudd a veszélyes fedezeti rést. Amennyiben az ingatlanod hitellel terhelt, ellenőrizd a bank által előírt minimális épületbiztosítási összeget, de ne feledd, hogy a hitelintézet zálogjoga többnyire csak az épületre vonatkozik, így a saját ingóságaid védelméről neked kell gondoskodnod. Az indexálási értesítőket minden évben vizsgáld felül, és ha jelentősebb értékű új eszközt vásároltál, kezdeményezd a szerződés módosítását a valós értékekhez való igazítás érdekében.
A szerződéskötési folyamatban mindig tisztázd, hogy a választott csomag újértéken vagy avult értéken téríti-e az ingóságokat, és milyen vagyonvédelmi fokozatot vár el a biztosító a betöréses lopás kárkifizetéséhez. Készíts digitális másolatot a nagyobb értékű eszközök számláiról, garanciajegyeiről és magukról a tárgyakról is, majd tárold ezeket felhőalapú tárhelyen, hogy egy váratlan kár után is bizonyítani tudd a meglétüket. Ha bérbeadóként hasznosítod az ingatlant, köss külön épületbiztosítást, a bérlődet pedig kérd meg, hogy a saját ingóságaira kössön önálló bérlői fedezetet, elkerülve az egymás közötti felelősségi vitákat. Ne hagyatkozz a becslésekre: a pontos adatokon alapuló, az épületet és az ingóságokat egyaránt lefedő kombinált biztosítási kötvény az egyetlen módja annak, hogy egy katasztrófa után ne kelljen jelentős saját tőkéből finanszíroznod az újrakezdést. Hozz felelős döntést még ma, hasonlítsd össze az elérhető csomagokat, és válaszd azt a konstrukciót, amely a legteljesebb védelmet nyújtja mind a falaknak, mind a bennük rejlő otthonodnak.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc