
Ezen az oldalon a következőkről olvashatsz
A hirtelen lecsapó nyári zivatarok és az őszi viharok komoly anyagi megterhelést jelenthetnek a háztartásoknak, ha a tetőszerkezet vagy a nyílászárók megsérülnek. Ilyenkor a helyreállítási költségek gyorsan kimeríthetik a családi likviditási puffert, ha a biztosítási háttér nem nyújt azonnali és elégséges pénzügyi segítséget. Egy hiányosan kezelt kárbejelentés miatt könnyen előfordulhat, hogy a kártérítési összeg elmarad a tényleges piaci javítási áraktól, ami komoly finanszírozási anomáliát eredményez. Az UNIQA lakásbiztosítási konstrukciói strukturált védelmet kínálnak az elemi károk ellen, de a sikeres kárrendezéshez pontosan értened kell a társaság bírálati sarokköveit és a folyamat technikai feltételeit.
A viharkár fogalma és a szélsebesség mérésének módszertana
A biztosítási jogban a vihar nem szubjektív fogalom, hanem egy egzakt meteorológiai határértékhez kötött természeti jelenség, amelyet a társaságok szigorúan ellenőriznek a bírálat során. Az UNIQA lakásbiztosítási szabályzata meghatározza azt a minimális szélsebességet, amely felett a bekövetkezett rombolást hivatalosan viharkárnak minősíti, és ez a bírálati sarokkő határozza meg a kifizetési kötelezettséget. Ha a szél sebessége nem éri el ezt a szerződésben rögzített határértéket, a biztosító mentesülhet a kifizetés alól, még akkor is, ha a tetőcserepek elmozdultak. A méréseket az országos meteorológiai szolgálat hivatalos adatai vagy a károsodott ingatlan közvetlen környezetében található mérőállomások adatai alapján hitelesítik. Ez a szigorú ellenőrzés biztosítja, hogy a kárrendezés ne szubjektív becsléseken, hanem objektív fizikai tényeken alapuljon.
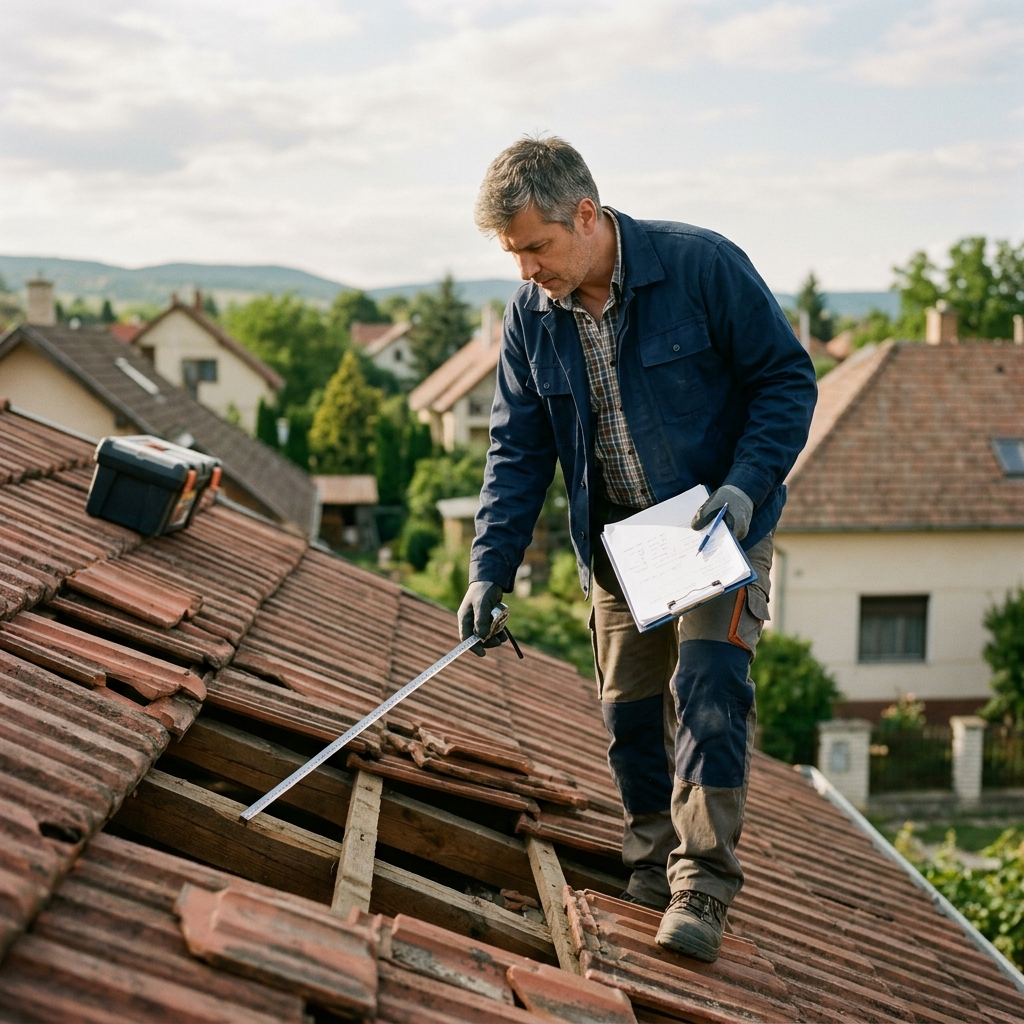
A szélsebesség mérésé mellett a biztosító azt is vizsgálja, hogy a vihar közvetlen okozója volt-e a keletkezett fizikai sérüléseknek, vagy a kár egy korábbi karbantartási mulasztás miatt következett be. Ha a tetőszerkezet eleve korhadt volt, vagy a cserepek rögzítése nem felelt meg a hatályos építéstechnikai előírásoknak, a társaság joggal hivatkozhat arra, hogy a kár nem kizárólag a vihar hatására keletkezett. Ebben az esetben a kárbejelentés elutasításra kerülhet, vagy a kifizetett összeg jelentősen csökkenhet az avultság és a karbantartás hiánya miatt. A lakásbiztosítás megkötésekor és fenntartásakor ezért alapvető jelentőségű, hogy az ingatlan műszaki állapota megfeleljen a minimális elvárásoknak. Az ilyen strukturális kockázatot jelentő tényezők kiküszöbölése érdekében javasolt az időszakos tetővizsgálat elvégzése, különösen a régebbi építésű ingatlanok esetében.
Különös figyelmet igényelnek az olyan kiegészítő elemek, mint a redőnyök, napellenzők, kerti bútorok vagy a tetőre szerelt napelemek, amelyek fokozottan ki vannak téve az elemi erőknek. Az UNIQA szabályzata szerint ezekre a vagyontárgyakra eltérő kártérítési limitek és egyedi önrészek vonatkozhatnak, amelyeket a szerződési feltételek részletesen tartalmaznak. A napelemek és egyéb megújuló energiaforrások védelme például gyakran csak egyedi kiegészítő fedezet formájában érvényesíthető teljes körűen, az alapbiztosítás nem feltétlenül nyújt rájuk elegendő keretet. Ha egy családi ház biztosítás nem tartalmazza ezeket a specifikus záradékokat, a tulajdonosnak magának kell viselnie a helyreállítási költségek jelentős részét. A szerződés aláírása előtt ezért pontosan át kell tekinteni a kizárások listáját, hogy a váratlan helyzetekben ne érjen kellemetlen meglepetés.
A kármegelőzési és kárenyhítési kötelezettség jogi háttere
A biztosítottat a törvény és a biztosítási szerződés alapján szigorú kármegelőzési és kárenyhítési kötelezettség terheli, amelynek megszegése súlyos jogkövetkezményekkel járhat a kárrendezés során. A vihar közeledtével elvárható, hogy a nyílászárókat bezárd, a könnyen mozdítható kerti tárgyakat pedig zárt helyre vidd, hogy megakadályozd a repülő tárgyak okozta másodlagos károkat. Ha a biztosító bizonyítani tudja, hogy a kár azért következett be vagy azért lett nagyobb mértékű, mert ezeket a minimális óvintézkedéseket elmulasztottad, csökkentheti a kártérítési összeget. Ez a jogi elvárás a kölcsönös együttműködésen alapul, és megakadályozza, hogy a gondatlanságból eredő anyagi veszteségeket teljes egészében a biztosítóra hárítsák. A kárenyhítési kötelezettség elmulasztása papíron kedvezőbbé teszi a biztosító helyzetét a jogviták során, így ennek betartása kiemelt figyelmet igényel.
A vihar elvonulása után azonnal meg kell kezdeni a károk felmérését és a további romlás megakadályozását célzó ideiglenes helyreállítást. Ha például a vihar leszakította a tető egy részét, a beázás elkerülése érdekében kötelességed fóliázással vagy egyéb ideiglenes módszerrel lefedni a sérült felületet. Az UNIQA lakásbiztosítási feltételei lehetővé teszik, hogy a kárenyhítés közvetlen költségeit a biztosító megtérítse, de ehhez minden kiadást számlával kell igazolnod. Ha nem teszel semmit a beázás ellen, és emiatt a belső bútorzat vagy a falak is tönkremennek, a biztosító elutasíthatja a másodlagos károk megtérítését. Az ideiglenes helyreállítás során ügyelni kell arra, hogy a kár eredeti képe a szakértői szemléig azonosítható maradjon a későbbi bizonyíthatóság érdekében.
A kárbejelentés során a modern technológia alkalmazása, mint például a digitális fotódokumentáció, nagymértékben felgyorsíthatja a bírálati folyamatot. Az UNIQA online felületein keresztül beküldött képek alapján a kisebb összegű károk akár személyes szemle nélkül, gyorsított eljárásban is rendezhetők. Fontos, hogy a fotók jól láthatóan mutassák be a sérülés mértékét, a környezetet és a kár tárgyát, lehetőleg több szögből fényképezve. Ha a beküldött dokumentáció hiányos vagy homályos, a biztosító kárszakértőt küld a helyszínre, ami napokkal is meghosszabbíthatja a kifizetést. A digitális kárrendezés lehetőségeit kihasználva minimalizálható a várakozási idő, ami a helyreállítási munkálatok megkezdése szempontjából meghatározó tényező.
Az UNIQA HomeGuard lakásbiztosítás konstrukciós előnyei
Az UNIQA HomeGuard termékcsalád kifejezetten úgy lett kialakítva, hogy rugalmasan alkalmazkodjon a különböző ingatlantípusok egyedi kockázataihoz és az ügyfelek eltérő igényeihez. A konstrukció alapvető eleme az elemi károk elleni védelem, amely magában foglalja a vihar, a jégverés, a felhőszakadás és a villámcsapás hatásai elleni fedezetet is. A szerződéskötés során választható különböző csomagok lehetővé teszik, hogy a fedezeti limiteket a saját ingatlanod valós újjáépítési költségeihez igazítsd. Ez a rugalmasság megvéd a biztosítottság alulméretezésétől, vagyis az alulbiztosítottságtól, ami a kárkifizetés arányos csökkentését vonná maga után. A megfelelő csomag kiválasztása strukturális biztonságot nyújt a leghevesebb időjárási anomáliák idején is, megelőzve a hirtelen kiadásokat.
A HomeGuard módozatok jelentős előnye az asszisztencia szolgáltatások köre, amelyek azonnali fizikai segítséget nyújtanak vészhelyzet esetén. Ha a vihar miatt lakhatatlanná válik az ingatlan, vagy azonnali ideiglenes javításra van szükség a további károk megelőzésére, a biztosító segélyvonalán keresztül szakembert küld a helyszínre. Ez a szolgáltatás mentesít a szakemberkeresés nehézségei alól egy olyan krízishelyzetben, amikor a helyi szolgáltatók leterheltsége rendkívül magas. Az asszisztencia keretében nyújtott gyors segítség költségeit a biztosító közvetlenül rendezi a partnercéggel, így ez nem terheli a te azonnali készpénztartalékodat. A lakásbiztosítási szerződésben rögzített asszisztencia-keret így egyfajta likviditási pufferként működik a bajban, csökkentve a közvetlen anyagi nyomást.
A piacon elérhető alternatívák összehasonlításakor érdemes megvizsgálni a minősített fogyasztóbarát otthonbiztosítás konstrukciókat is, amelyek szigorú szabályozás alatt állnak. Ezek a termékek előre meghatározott, átlátható feltételrendszerrel és gyorsított kárrendezési határidőkkel működnek, ami viharkár esetén rendkívül hasznos lehet. Az UNIQA kínálatában is megtalálhatók az ilyen típusú, szabványosított védelmet nyújtó szerződések, amelyek megkönnyítik az összehasonlítást és a döntéshozatalt. Bármelyik verzió mellett is döntesz, a lényeg, hogy a szerződés fedezze az ingatlanod valós újjáépítési értékét, és tartalmazza a számodra fontos kiegészítő védelmeket. Az egyedi igények pontos felmérése és a kockázatok tudatos kezelése a sikeres kárrendezés alapja.
 Uniqa Biztosító
A viharkár bekövetkezése utáni első lépés a kár pontos dokumentálása még azelőtt, hogy bármilyen takarítási vagy helyreállítási munkába kezdenél. Készíts részletes, éles fényképeket és videókat a sérült tetőről, a betört ablakokról vagy a beázott helyiségekről, és ezeket azonnal csatold a kárbejelentéshez. A bejelentést a szerződésben előírt rövid határidőn belül tedd meg az UNIQA online felületén a késedelmes ügyintézés elkerülése érdekében. Ne kezdd el a végleges helyreállítást addig, amíg a biztosító kárszakértője meg nem vizsgálta a helyszínt, vagy engedélyt nem adott a munkálatok megkezdésére, kivéve a közvetlen kárenyhítést szolgáló halaszthatatlan intézkedéseket. Ha kénytelen vagy azonnali javítást végezni a további romlás megakadályozására, a felhasznált anyagokról és a munkadíjról szóló számlákat hiánytalanul őrizd meg, és kérj részletes munkalapot a kivitelezőtől. Minden egyes bizonylat és fénykép bírálati sarokkőként szolgál majd a kifizetés összegének meghatározásakor.
A kárrendezési folyamat során folyamatosan tartsd a kapcsolatot a biztosító ügyfélszolgálatával, és pontosan válaszolj a felmerülő hiánypótlási felhívásokra. Érdemes előre tisztázni a szerződésedben szereplő önrész mértékét, mert ezt az összeget a biztosító le fogja vonni a kifizetésből, így ezzel a saját költséggel mindenképpen kalkulálnod kell. Ha a kártérítési ajánlat összege nem fedezi a valós piaci javítási költségeket, kérj részletes kalkulációt a biztosítótól, és vesd össze a kiviteleződ árajánlatával. Amennyiben jelentős eltérést tapasztalsz, élhetsz a felülvizsgálat lehetőségével, vagy szükség esetén független szakértőt is bevonhatsz a folyamatba. A tudatos felkészülés és a precíz adminisztráció a legbiztosabb módja annak, hogy a vihar okozta pénzügyi sokkot minimális veszteséggel vészeld át. Hasonlítsd össze az elérhető konstrukciókat, ellenőrizd a meglévő szerződésed határait, és válaszd ki a leginkább testhezálló védelmet nyújtó lakásbiztosítást.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc