
Ezen az oldalon a következőkről olvashatsz
A kistelepülési ingatlanpiacon történő használt lakóház vásárlása és egyidejű felújítása komoly pénzügyi tervezést igényel, mivel a támogatási összegek elosztását szigorú jogszabályi előírások szabályozzák. Sok igénylő abba a hibába esik, hogy a teljes állami szubvenciót a vételár kiegyenlítésére szeretné fordítani, miközben a hatályos szabályozás kötelezően előírja a források megosztását a vétel és a modernizáció között. Ez a strukturális kötöttség alapjaiban határozza meg a tranzakció finanszírozhatóságát, hiszen az önerő mértékét és a szükséges kiegészítő piaci hitelek volumenét is ehhez kell igazítani. A sikeres lebonyolításhoz pontosan értened kell, hogyan oszlik meg a támogatási keret, és milyen rejtett tranzakciós költségek merülhetnek fel a kivitelezési szakaszban.
A vásárlási és a korszerűsítési részarányok jogszabályi felosztása
A használt lakóingatlan megvásárlására és egyidejű korszerűsítésére igényelt állami támogatás esetében a jogalkotó egyértelműen meghatározta a források felhasználásának belső arányait falusi CSOK kalkulátor. A szabályozás értelmében az elérhető támogatási összeg legfeljebb fele fordítható a vételár kiegyenlítésére. A fennmaradó részt kötelező jelleggel a lakóház korszerűsítésére, illetve bővítésére kell felhasználnod, ami azt jelenti, hogy a vásárlási részarányt nem lehet önkényesen növelni a felújítási keret rovására. Ez a finanszírozási anomália gyakran okoz meglepetést azoknak a vásárlóknak, akik a teljes összeget a vételárba szeretnék beszámítani az önerő kiváltása érdekében.
Amennyiben a kiválasztott ingatlan vételára meghaladja a támogatás vásárlásra fordítható részét, a különbözetet saját forrásból vagy banki hitelből kell előteremtened. Ekkor válik fontossá a lakáshitel önerő kalkulátor használata, hiszen a hitelintézetek a hitelfedezeti arány és a becsült hitelbiztosítéki érték alapján határozzák meg a nyújtható kölcsön nagyságát. A banki bírálati sarokkő minden esetben az ingatlan forgalmi értéke, amely korlátozhatja a felvehető piaci hitel összegét, ha a kistelepülési elhelyezkedés miatt alacsonyabb a likviditási mutató. Az állami támogatás vásárlási része önerőként funkcionálhat, de a bankok egyedi hitelezési szabályzataikban minimális saját készpénzes hozzájárulást is előírhatnak.
A támogatás fennmaradó részét alkotó korszerűsítési keret lehívása szigorú, mérföldkövekhez kötött utófinanszírozási rendszerben történik. A hitelintézet a benyújtott és elfogadott költségvetés alapján, a készültségi foknak megfelelően, szakaszosan utalja ki a pénzt a vállalkozói számlák és a teljesítési igazolások bemutatása után. Ez azt jelenti, hogy a felújítás megkezdéséhez rendelkezned kell egy kezdeti likviditási pufferrel, mivel a bank csak utólag fizeti ki az elvégzett és ellenőrzött munkálatokat. Ha nem rendelkezel elegendő saját tőkével a munkálatok elindításához, a projekt könnyen elakadhat, ami a támogatási szerződés megszegését és a kamatkedvezmények elvesztését vonhatja maga után.
A korszerűsítési költségvetés tervezése és a rejtett kiadások
A korszerűsítési munkálatok megtervezése során a bankok által megkövetelt részletes költségvetési adatlap pontos kitöltése kiemelt adminisztratív lépés. A hitelintézetek szigorúan ellenőrzik, hogy a tervezett tételek megfelelnek-e a jogszabályban nevesített támogatható tevékenységeknek, mint például a központi fűtés kialakítása, a hőszigetelés vagy a nyílászárók cseréje. A költségvetést úgy kell összeállítanod, hogy az tartalmazza az anyagköltségeket és a munkadíjakat is, amelyeket a későbbiekben számlákkal kell igazolnod. A banki értékbecslő a helyszíni szemlék során ellenőrzi a megvalósulást, és eltérés esetén megtagadhatja a következő részlet folyósítását.
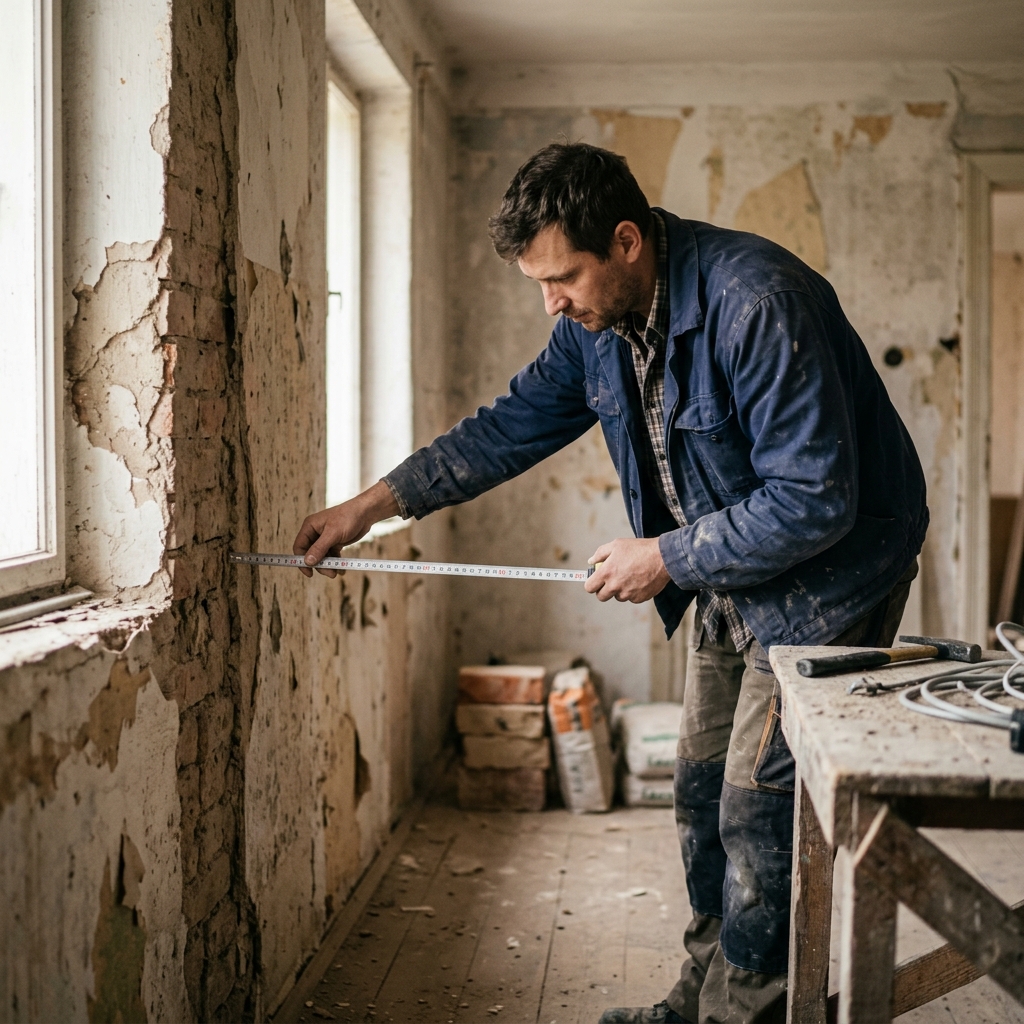
A kivitelezés során az egyik legnagyobb buktató a nem várt pluszköltségek megjelenése, amelyek azonnal felboríthatják a pénzügyi egyensúlyt. A használt vidéki házak esetében a falak kibontása vagy a tetőszerkezet megbontása után szinte mindig fény derül olyan rejtett hibákra, amelyek azonnali beavatkozást igényelnek. Mivel a jóváhagyott állami támogatás összege fix, a költségvetésen felüli kiadásokat kizárólag saját erőből, vagy pótlólagos piaci kölcsönből tudod finanszírozni. Emiatt a szakértők azt javasolják, hogy a teljes becsült bekerülési érték egy jelentősebb hányadát különítsd el biztonsági tartalékként a váratlan kiadások fedezésére.
A számlabemutatási kötelezettség teljesítése során a jogalkotó előírja, hogy a támogatott munkálatok költségeinek jelentős részét hivatalos bizonylatokkal kell igazolni. Az elszámolható számlák körét és azok áfatartalmát a bankok a jogszabályi előírások alapján szigorúan ellenőrzik a kifizetések előtt. Ezen a ponton komoly könnyítést jelenthet az ÁFA visszatérítési támogatás lehetősége, amely bizonyos esetekben visszaigényelhetővé teszi az építési anyagok és szolgáltatások adótartalmát. Ennek az adó-visszatérítésnek a pontos adminisztrációja és a számlák formai követelményeinek való megfelelés elengedhetetlen feltétele annak, hogy a nettó cash-flow pozitív maradjon a teljes felújítás ideje alatt.
Finanszírozási szinergiák és a bankkártyás tranzakciók csapdái
Az építőanyagok beszerzése során sok család igyekszik a legkedvezőbb árakat felkutatni, ami gyakran külföldi webáruházakból vagy a határ menti települések szomszédos országaiból történő rendeléssel valósul meg. Ekkor szembesülnek az igénylők azzal a rejtett problémával, amelyet a devizás bankkártyahasználat többletköltsége okoz a mindennapi fizetések során. Ha a forintalapú bankszámládhoz tartozó kártyával fizetsz euróban vagy más külföldi fizetőeszközben, a bankod egyedi, kedvezőtlen átváltási árfolyamot alkalmazhat. Ez a látszólag csekély különbség jelentős felesleges kiadást eredményezhet a nagy volumenű anyagbeszerzések alkalmával, ami közvetlenül csökkenti a felújításra fordítható tényleges keretet.
A tranzakciós veszteségek elkerülése érdekében érdemes alaposan áttekinteni a piacon elérhető számlavezetési lehetőségeket és a hozzájuk kapcsolódó devizaváltási kondíciókat. Egy jól megválasztott, kedvező devizaátváltási díjakkal működő bankszámla összehasonlítás segíthet megtalálni azt a konstrukciót, amely minimalizálja a külföldi fizetések során felmerülő átváltási marzsokat. Bizonyos pénzintézetek olyan csomagokat kínálnak, amelyeknél a középárfolyamhoz közeli konverzió és az alacsony tranzakciós díjak révén jelentős összegeket lehet megspórolni a beszerzések során. A megtakarított összeget közvetlenül a felújítási munkálatokra, vagy a kötelező likviditási puffer növelésére lehet fordítani.
A banki finanszírozás és az állami támogatások összehangolása során a JTM-korlát, azaz a jövedelemarányos törlesztőrészlet-mutató szintén meghatározó tényezővé válik. Ha a támogatás mellé piaci alapú lakáshitelt vagy támogatott kamatozású kölcsönt is igényelsz, a rendszeres nettó jövedelmednek el kell bírnia a teljes adósságszolgálati terhet. A bankok a bírálat során figyelembe veszik a meglévő hitelkártya-kereteket és egyéb kötelezettségeket is, amelyek csökkentik a hitelezhetőségi limitet. A KHR-státusz tisztasága és a stabil, igazolható munkaviszony megléte alapvető követelmény, amely nélkül a hitelintézetek elutasítják a kérelmet, függetlenül az állami támogatásra való jogosultságtól.
A sikeres tranzakció érdekében kiindulópontként végezz el egy alapos előzetes hitelképesség-vizsgálatot, és mérd fel a pontos jövedelmi helyzetedet a banki elvárások tükrében. Ezt követően válaszd ki a célingatlant, és kérj fel egy független szakembert a statikai állapot és a várható felújítási költségek reális felmérésére, még az adásvételi szerződés aláírása előtt. Különíts el egy megfelelő nagyságú likviditási puffert a saját forrásaidból, amely fedezni tudja az első korszerűsítési szakasz munkálatait és a felmerülő adminisztratív díjat. Az adásvételi szerződésben pontosan különítsd el a vételárat és a korszerűsítés tervezett ütemezését, figyelembe véve a banki folyósítási feltételeket és a határidőket. A külföldről történő anyagbeszerzések előtt mindenképpen válts át olyan számlakonstrukcióra, amely megvéd a devizaváltási veszteségektől és a magas kártyás tranzakciós díjaktól.
A kivitelezés megkezdésekor ragaszkodj a részletes, írásos vállalkozói szerződésekhez, amelyekben a kivitelezők kötelezettséget vállalnak a banki követelményeknek megfelelő számlák kiállítására. Folyamatosan kövesd nyomon a költségvetés alakulását, és minden egyes elvégzett fázis után haladéktalanul kezdeményezd a banki műszaki ellenőrzést a következő részlet lehívásához. Használd ki az adó-visszatérítési lehetőségeket a számlák megfelelő csoportosításával, hogy a visszaigényelt összegekkel tovább javítsd a projekt pénzügyi likviditását. Kerüld el a szükségtelen hitelkeret-túllépéseket és a késedelmes fizetéseket, mert ezek negatívan befolyásolhatják a hitelminősítésedet a futamidő alatt. Hozd meg a végső döntést a kiegészítő piaci források bevonásáról, és indítsd el a hivatalos igénylési folyamatot a kiválasztott hitelintézetnél.

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc