
Ezen az oldalon a következőkről olvashatsz
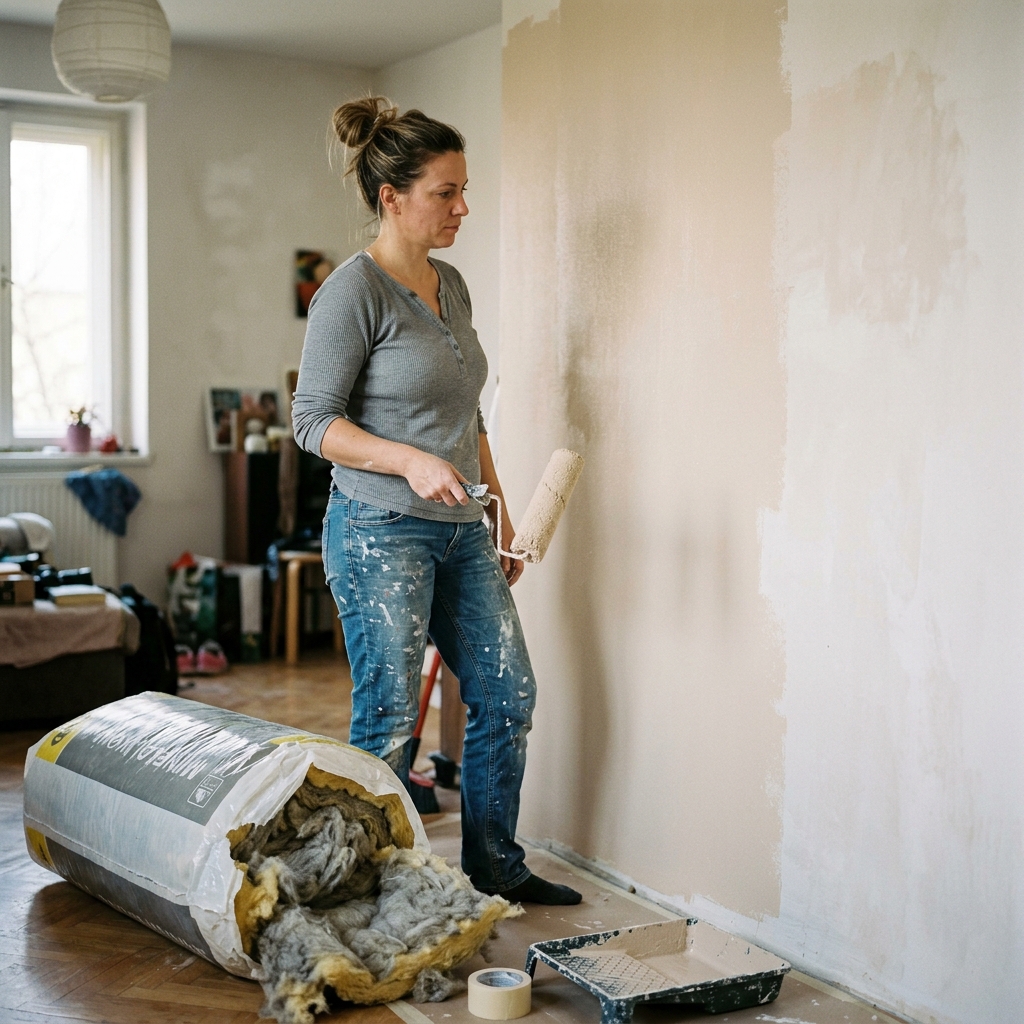
Az ingatlanállomány energetikai korszerűsítése komoly pénzügyi tervezést igényel, különösen akkor, ha az elérhető állami támogatások és a piaci alapú finanszírozási formák összehangolásáról van szó. Sokan szembesülnek azzal a strukturális anomáliával, hogy a támogatási összegek utólagos finanszírozásúak, így a munkálatok megkezdéséhez jelentős likviditási puffer megléte szükséges. A lakossági ingatlanfejlesztések megvalósításához nyújtott állami konstrukciók szigorú elszámolási és műszaki követelményeket támasztanak, amelyeknek való megfelelés közvetlenül befolyásolja a nettó cash-flow alakulását. A sikeres lebonyolítás érdekében elengedhetetlen a banki logika megértése és a rendelkezésre álló piaci eszközök tudatos integrálása.
Az államilag támogatott energetikai korszerűsítés pénzügyi és strukturális feltételei
Az államilag támogatott korszerűsítési programok elsődleges célja az épületek energiahatékonyságának javítása, amelyet a hatályos jogszabályi környezetben szigorú műszaki paraméterekhez kötnek. A pályázóknak igazolniuk kell, hogy a tervezett beruházás révén az ingatlan primer energiafogyasztása a jogszabályban előírt arányban csökken, amelyet hiteles energetikai tanúsítvánnyal szükséges alátámasztani. Ez a követelmény komoly tervezési feladatot ró a tulajdonosokra, hiszen a nem megfelelően méretezett szigetelés vagy fűtéskorszerűsítés a támogatási jogosultság elvesztését vonhatja maga után. A pénzügyi ütemezést tovább nehezíti, hogy a kivitelezési költségeket a pályázónak kell megelőlegeznie, ami azonnali likviditási nyomást gyakorol a családi költségvetésre.
A különféle állami konstrukciók, mint például a népszerű otthonfelújítási támogatás vagy a preferált kistelepüléseken elérhető vissza nem térítendő források, gyakran összekapcsolhatók egyéb adójellegű kedvezményekkel is. Az önállóan kezdeményezett munkálatok során az ÁFA visszatérítési támogatás szintén fontos szerepet játszhat a költségek mérséklésében, amennyiben a számlabemutatási kötelezettségnek maradéktalanul eleget tesz a megrendelő. A bankok a bírálat során részletesen vizsgálják a benyújtott költségvetési terveket, és csak a reális, piaci áraknak megfelelő tételeket fogadják el a finanszírozás alapjaként. A strukturális kockázatot az jelenti, ha a kivitelezés során felmerülő pótmunka-igények miatt a költségvetés túllépi az előre jóváhahuott keretet, mert ezt a hiányt kizárólag saját erőből lehet fedezni.
A pénzügyi egyensúly fenntartásához a pályázóknak gyakran külső forrást kell bevonniuk a támogatás folyósításáig tartó átmeneti időszak áthidalására. Erre a célra a szabad felhasználású vagy kifejezetten lakásfelújítási támogatás mellé igényelhető piaci hitelek nyújtanak megoldást, amelyek gyors átfutási idővel biztosítják a szükséges tőkét. A hitelintézetek a hitelképesség vizsgálatakor a jövedelmi helyzet mellett az ingatlan hitelbiztosítéki értékét is górcső alá veszik, amennyiben jelzálogalapú finanszírozásról van szó. Az átmeneti likviditási hiány áthidalása tehát alapos kalkulációt igényel, hogy a törlesztőrészletek ne veszélyeztessék a háztartás hosszú távú fizetőképességét.
A támogatások és a piaci alapú finanszírozás kombinálásának kockázatai
Amennyiben a támogatás elnyeréséhez szükséges önerő nem áll rendelkezésre teljes egészében, egy piaci alapú személyi kölcsön bevonása kézenfekvő alternatívának tűnhet a hiányzó összeg pótlására. Ez a finanszírozási forma nem igényel ingatlanfedezetet, így elkerülhetők a jelzálogjog bejegyzésével járó pluszköltségek és az elhúzódó földhivatali ügyintézés. Ugyanakkor a fedezetlenség miatt a pénzintézetek magasabb kamatfelárat alkalmaznak, ami bázispontokban mérhetően növeli a teljes visszafizetendő összeget a jelzáloghitelekhez képest. A magasabb kamatszint közvetlenül megmutatkozik a havi törlesztőrészlet nagyságában is, ami azonnali terhet ró a havi nettó cash-flow-ra.
A piacon elérhető fedezetlen hitelek összehasonlítása segít megtalálni azt a konstrukciót, amely a legkevésbé terheli meg a családi költségvetést a felújítás ideje alatt.
 K&H Bank Zrt.
A piaci hitelek igénylésekor a bírálati sarokkő minden esetben a jogszabályban rögzített JTM-korlát, amely megakadályozza a túlzott eladósodottságot. A hitelintézetek a nettó igazolt jövedelem meghatározott százalékáig engedélyezik a havi törlesztési kötelezettség vállalását, figyelembe véve az összes meglévő hiteltartozást is. Ha a felújítást tervező háztartás már rendelkezik egyéb kötelezettséggel, a JTM-korlát jelentősen korlátozhatja a felvehető piaci hitel maximális összegét. A kamatperiódus hossza szintén meghatározó tényező, hiszen a fixált kamatozású hitelek védelmet nyújtanak a piaci kamatlábak kedvezőtlen változásaival szemben a futamidő alatt.
A támogatás megérkezése után a legtöbb adós törekszik a felvett piaci hitel részleges vagy teljes előtörlesztésére a tartozás mielőbbi csökkentése érdekében. Ebben az esetben kiemelt figyelmet kell fordítani a szerződésben szereplő előtörlesztési díj mértékére, amelyet a jogszabályok maximálnak, de bankonként eltérő mértékben kerül felszámításra. A KHR-státusz tisztasága szintén alapfeltétele a hitelbefogadásnak, így a múltbeli mulasztások azonnali elutasítást eredményezhetnek a bírálat során. A pénzügyi tervezés során tehát nemcsak a felújítás közvetlen költségeivel, hanem a hitel felvételének és esetleges korábbi visszafizetésének minden rejtett díjával is számolni kell.
Az adminisztrációs buktatók és a hitelképesség bírálati sarokkövei
Az állami támogatások igénybevételének egyik leggyakoribb buktatója a nem megfelelő vagy hiányos dokumentáció benyújtása az elszámolás során. A számláknak szigorúan a támogatott nevére és a felújítandó ingatlan címére kell szólniuk, és csak a jogszabályban nevesített tevékenységeket és anyagokat tartalmazhatják. A bankok és a támogató szervezetek nem fogadják el az olyan bizonylatokat, amelyeknél a tevékenységi körök vagy a felhasznált anyagok megnevezése pontatlan vagy nem felel meg a műszaki leírásnak. Az adminisztrációs hibák javítása jelentős időveszteséggel jár, ami késlelteti a támogatás folyósítását és növeli az áthidaló hitel kamatterheit.
A hitelképesség és a támogatási jogosultság vizsgálatakor az ingatlan tulajdoni szerkezete és jogi státusza is döntő jelentőséggel bír. A pályázónak és családtagjainak a jogszabályban előírt tulajdoni hányaddal és bejelentett lakóhellyel kell rendelkezniük az érintett ingatlanban a benyújtást megelőzően. Amennyiben az ingatlanon már korábbról bejegyzett jelzálogjog vagy végrehajtási jog szerepel, az mind a támogatás elnyerését, mind az újabb piaci hitel felvételét meggátolhatja. Az értékbecslés során megállapított hitelfedezeti arány határozza meg, hogy a bank mekkora jelzáloghitelt nyújthat az ingatlan jelenlegi értéke alapján, ami közvetlenül befolyásolja a szükséges önerő nagyságát.
A megfelelő pénzügyi háttér biztosításához érdemes megvizsgálni azokat a személyi kölcsönöket is, amelyek rugalmas feltételekkel és gyors folyósítással segítenek átvészelni a felújítási munkálatok kezdeti fázisát.
 CIB bank
A kivitelezővel kötött vállalkozási szerződés tartalma és a mérföldkövek pontos meghatározása elengedhetetlen a pénzügyi ütemezés szempontjából. A szerződésnek tartalmaznia kell a részletes anyag- és munkadíj-bontást, a határidőket, valamint a kötbérre vonatkozó kikötéseket a csúszások esetére. A bankok a folyósítást gyakran a készültségi fok igazolásához kötik, ami azt jelenti, hogy a munkálatok bizonyos szakaszainak lezárultát helyszíni szemlével ellenőrzik. Ha a kivitelező nem teljesíti időben a vállalt fázisokat, a finanszírozás elakadhat, ami láncreakcióként boríthatja fel a teljes beruházás nettó cash-flow-ját.
A sikeres megvalósítás első lépéseként végezd el az ingatlan jogi és műszaki állapotfelmérését, különös tekintettel a tulajdoni lap tisztaságára és a meglévő energetikai jellemzőkre. Készíttess független szakemberrel előzetes energetikai tanúsítványt, amely pontosan megmutatja, milyen beavatkozások szükségesek a jogszabályban elvárt energiamegtakarítás eléréséhez. Ezt követően kérj be részletes, tételes árajánlatokat több megbízható generálkivitelezőtől, hogy elkerüld a menet közben felmerülő pótmunka-költségeket és az adminisztrációs hiányosságokat. Határozd meg a rendelkezésre álló saját forrásaid összegét, és képezz egy jelentős likviditási puffert a váratlan kiadások fedezésére. Végül kalkuláld ki a támogatás és a tényleges költségek közötti rést, hogy pontosan lásd, mekkora áthidaló finanszírozásra lesz szükséged a munkálatok megkezdéséhez.
Miután tisztáztad a szükséges hitelösszeget, hasonlítsd össze a piaci hitelek kondícióit, különös figyelmet fordítva a THM-re, a kamatperiódus hosszára és az előtörlesztési feltételekre. Ellenőrizd a saját jövedelmi helyzetedet a JTM-korlát fényében, hogy megbizonyosodj arról, a havi törlesztőrészlet nem lépi át a jogszabályi és a személyes teherbíró képességed határait. Nyújtsd be a hiteligénylést és a támogatási pályázatot a megfelelő sorrendben, ügyelve arra, hogy a banki jóváhagyás még a kivitelezési munkák megkezdése előtt megszülessen. Folyamatosan kövesd nyomon a számlák kiállítását és a dokumentumok pontosságát, hogy a munkálatok befejezése után a támogatás kifizetése akadálytalanul megtörténhessen. A folyósított támogatási összegből azonnal hajtsd végre a felvett hitel előtörlesztését, így minimalizálva a fizetendő kamatterheket és tehermentesítve a családi költségvetést.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Támogatások
Első házasok kedvezménye: a kis adóelőny, amit sok pár egyszerűen elfelejt igényelni
2026. 06. 26. • 1 perc
 Támogatások
25 év alattiak SZJA-kedvezménye: hogyan használd ki úgy, hogy ne boruljon az adóbevallásod?
2026. 06. 22. • 1 perc