
Ezen az oldalon a következőkről olvashatsz
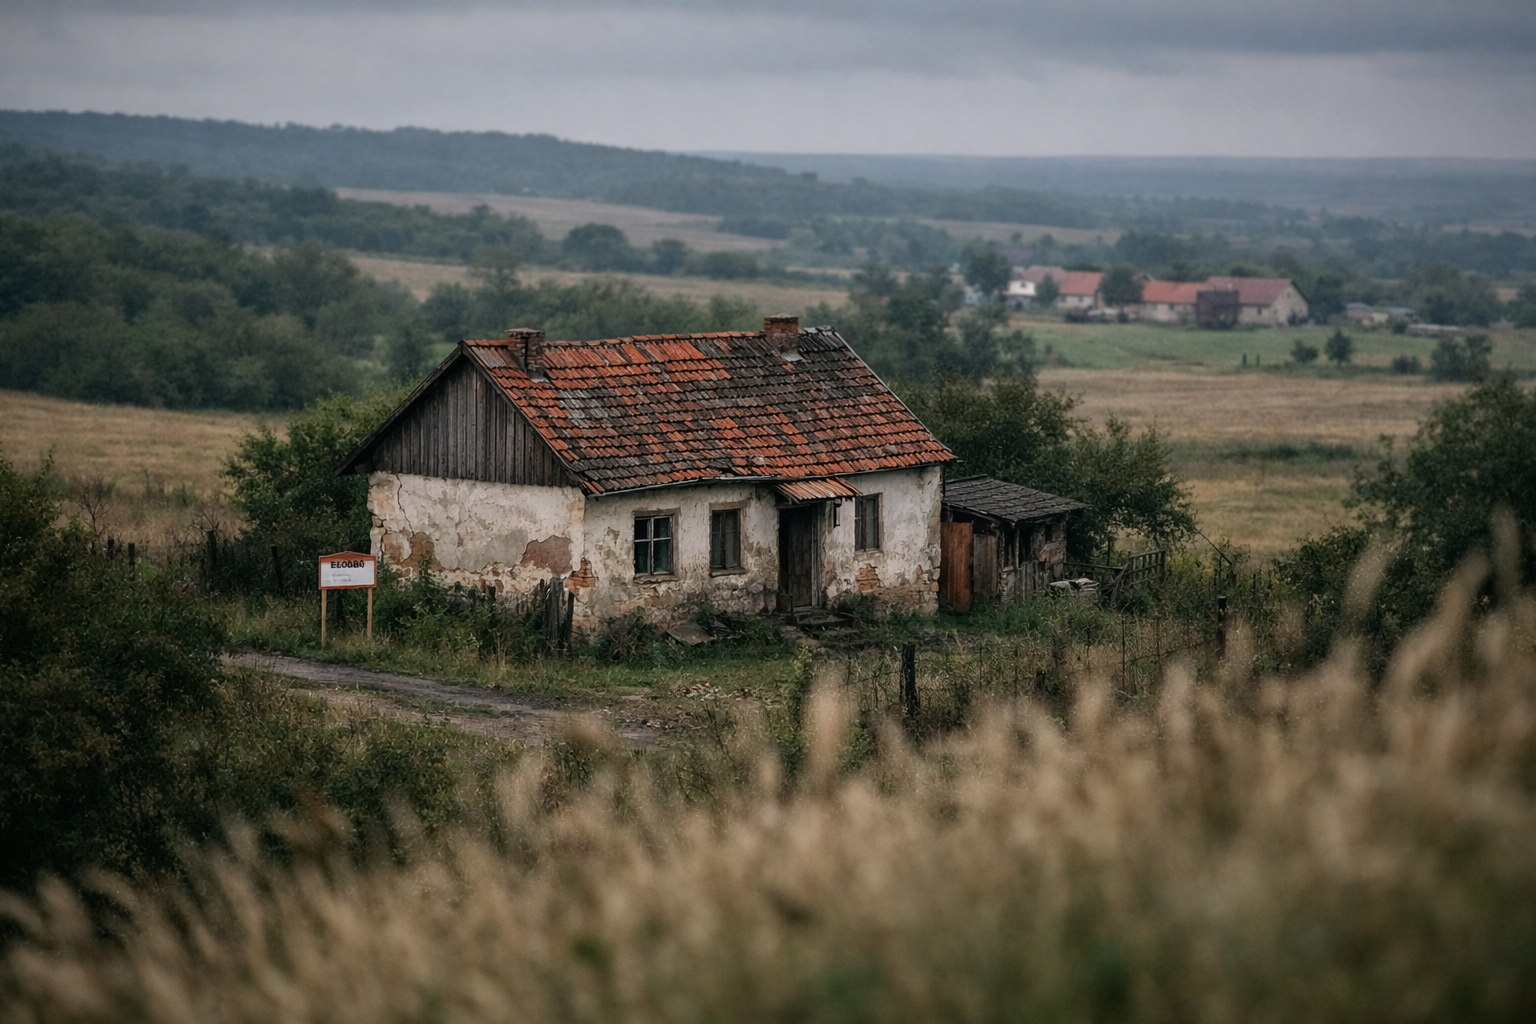
A kistelepülési és kistérségi ingatlanvásárlás finanszírozása során a pénzintézetek kockázatelbírálási logikája szigorúbban érvényesül, mint a fővárosi vagy nagyvárosi tranzakcióknál. Bár az állami támogatások és a kedvezményes konstrukciók papíron minden országrészben elérhetők, az érdemi bírálat döntő része az ingatlanfedezet likviditásán és piaci eladhatóságán múlik. Ha az ingatlanbiztosítéki érték érdemben elmarad a vételártól, a pénzintézet csökkentett finanszírozási arányt állapít meg, ami azonnali tőkehiányt eredményezhet a vevőnél. Az értékbecslési metodika és a helyi ingatlanpiac struktúrájának megértése elengedhetetlen ahhoz, hogy felkészülten vágj bele az ingatlanvásárlási folyamatba.
A kistelepülési ingatlanok piaci likviditása és az értékbecslési metodika
Az értékbecslés során az értékbecslő nem csupán a tégla és a habarcs műszaki állapotát méri fel, hanem a település demográfiai és gazdasági megtartóerejét is elemzi. A kistelepülési ingatlanpiacon a tranzakciószámok alacsonyak, így a szigorú összehasonlító adatok hiánya miatt a bank értékbecslője magasabb biztonsági marzsot alkalmaz az érték megállapításakor. Ez a gyakorlatban azt jelenti, hogy a megállapított forgalmi érték és a hitelbiztosítéki érték közötti rés tágabbá válik, így a hitelintézet óvatosabb óvintézkedéseket tesz. A vásárló számára ez a finanszírozási anomália a tervezettnél lényegesen nagyobb saját tőke bevonását teheti kötelezővé. Különösen igaz ez akkor, ha a környéken nincs érdemi piaci mozgás, és a korábbi adásvételek árszintje elmarad a jelenlegi eladói elvárásoktól.
A fedezetértékelés bírálati sarokkőként kezeli az ingatlan eladhatósági időtávját, amelyet a banki kockázatvállalási szabályzatok szigorúan korlátoznak. Amennyiben egy adott kistérségben az átlagos értékesítési idő meghaladja a bank által elfogadhatónak tartott küszöböt, a pénzintézet automatikusan alacsonyabb tőkeáttételt engedélyez. Ezen a ponton a vásárlónak érdemes előre tájékozódnia a kiszemelt környék piaci viszonyairól, vagy igénybe vennie az MBH Otthon Start lakáshitel segítségét nyújtó előzetes értékbecslési szolgáltatást. Az előzetes bírálat nélkül elindított ügylet komoly strukturális kockázatot jelent, hiszen a kötelezettségvállalás után derülhet ki a fedezet elégtelensége. Az ingatlan elhelyezkedése tehát közvetlenül befolyásolja a kihelyezhető hitelösszeget és a szükséges saját erő mértékét.
 MBH Bank
A regionális különbségek minimalizálása érdekében a hitelintézetek belső kategóriákba sorolják a hazai településeket a tőkevonzó képességük és infrastruktúrájuk alapján. A kistelepüléseken a hitelbiztosítéki érték megállapításakor a kockázatelemzők elemezik az ingázási lehetőségeket, a közeli munkahelyi csomópontok elérését, valamint a helyi közművesítettség szintjét. A teljes összkép alapján hozott döntés közvetlenül meghatározza a hitelfedezeti arány felső határát, ami eltérhet a törvényi maximális korlátoktól. Ha a település infrastrukturálisan elmaradott, a pénzintézet a jogszabály által engedélyezettnél lényegesen alacsonyabb arányban finanszírozza az ingatlant. Ennek eredményeként a vevőnek kiegészítő fedezetet kell bevonnia, vagy készpénzben kell pótolnia a hiányzó tőkerészt.
Műszaki állapot, jogi helyzet és a közművesítettség vizsgálata
A fizikai megvalósulás és a jogi rendezettség kérdése a vidéki ingatlanok esetében gyakran állít akadályt a finanszírozás elé. A banki hitelbírálat kizárólag olyan ingatlant fogad el fedezetként, amely megfelel a lakhatóság törvényi feltételeinek, és az ingatlan-nyilvántartás szerinti állapota maradéktalanul egyezik a valósággal. A térképmásolaton nem szereplő melléképületek, a rendezetlen telekhatárok vagy a fel nem tüntetett bővítések miatt a hitelezési folyamat azonnal fennakadhat. Az ügylet előkészítésekor ezért elengedhetetlen a tulajdoni lap és a térképmásolat alapos ellenőrzése a szerződéskötést megelőzően. A rendezetlen jogi státusz orvoslása hónapokat vehet igénybe, ami meghiúsíthatja az adásvételi megállapodásban vállalt fizetési határidőket.
Az épület szerkezeti állapota és a közművek jelenléte szintén közvetlen hatással van a finanszírozhatóságra. A vályog- vagy vegyes falazatú épületek esetében a hitelintézetek egyedi feltételeket és szigorúbb állagmegóvási előírásokat határoznak meg, sok esetben pedig kizárják azokat a fedezeti körből. A minimális komfortfokozat elérése, így a vezetékes ivóvíz, a kiépített szennyvízelvezetés vagy a minősített egyedi tároló, valamint a működőképes fűtési rendszer alapvető elvárás. A megfelelő családi ház biztosítás megléte és vagyonvédelmi előírásai szorosan kapcsolódnak ezen műszaki követelményekhez, hiszen a bank a saját kockázatát vagyonbiztosítási kötelezettséggel védi. Ha az ingatlan szerkezetileg nem stabil, a finanszírozási kérelem elutasításra kerül.
 Magnet Bank
Az energetikai hatékonyság és a modernizálási potenciál elemzése mindinkább előtérbe kerül a banki fedezetértékelés folyamatában. Az elavult fűtési rendszerrel vagy elégtelen szigeteléssel rendelkező épületek jövőbeni piaci értéke gyorsabban csökkenhet, ami rontja a bank kockázati pozícióját a futamidő alatt. Emiatt az energetikai tanúsítvány kalkulátor alkalmazása és a fejlesztési költségek előzetes felmérése szempontjából kiemelt jelentőségű. Az elvárt energetikai osztály elmaradása esetén a bank kötelezheti az adóst a szükséges korszerűsítések elvégzésére, amelynek fedezetét a vásárlónak saját forrásból vagy pótlólagos kölcsönből kell megelőlegeznie. A műszaki hiányosságok miatti értékcsökkenés közvetlenül szűkíti a kihelyezhető hitelkeretet.
Saját erő, pótfedezet és a kockázatkezelési logikák
A jövedelemarányos törlesztőrészlet mutatója és a hitelfedezeti arány együttesen határozza meg a felvehető hitelösszeg nagyságrendjét. Vidéki ingatlanok esetében a bank kockázatvállalási kedve gyakran megköveteli a törvényben meghatározott minimális önerő feletti tőkebevonást. A vevőnek alaposan át kell tekintenie az elérhető forrásokat, amihez a lakáshitel önerő kalkulátor nyújt hatékony segítséget a döntés előkészítésében. Amennyiben a megtakarítások nem elegendők a csökkentett hitelbiztosítéki érték melletti vételár kiegyenlítésére, a finanszírozási rés áthidalása válik a legfontosabb feladattá. A hiányzó tőkerész figyelmen kívül hagyása az ügylet meghiúsulásához és a foglaló elvesztéséhez vezethet.
A pótfedezet bevonása hatékony eszköz lehet a kistelepülési ingatlanok alacsonyabb hitelbiztosítéki értékéből adódó tőkehiány áthidalására. Egy másik, nagyvárosi vagy jobb likviditási mutatókkal rendelkező ingatlan jelzálogjoggal való megterhelése lehetővé teszi, hogy az adós akár a vételár teljes egészét hitelből finanszírozza. Ugyanakkor a pótfedezet bevonása több szempontból is növeli a tranzakció komplexitását és a hosszú távú elkötelezettséget. A plusz fedezetként felajánlott ingatlan tulajdonosának dologi kötelezettként be kell lépnie a hitelügyletbe, ami jogi és anyagi felelősségvállalással jár. Ezen stratégia alkalmazása előtt pontosan fel kell mérni a család összvagyonára gyakorolt kockázatokat és a járulékos jogi költségeket.
A törlesztési fegyelem és a hosszú távú likviditási puffer fenntartása különösen fontos a kistérségi ingatlanvásárlásoknál, ahol a munkaerőpiaci rugalmasság korlátozottabb lehet. A banki hitelbírálati folyamat során a kockázatelemzők nemcsak az ingatlan értékét, hanem az adós fizetésképtelenségi kockázatát is szigorúan értékelik. A hitelügylet elindítása előtt elengedhetetlen a háztartás meglévő adósságainak feltérképezése és a KHR-státusz tisztázása, hogy elkerülhetők legyenek az elutasításból fakadó meglepetések. A belső banki minősítési rendszerek a stabil, átlátható jövedelmi hátteret alacsonyabb fedezeti elvárásokkal díjazhatják, míg a bizonytalan jövedelem plusz garanciákat követel meg. A tudatos pénzügyi tervezés elengedhetetlen a sikeres folyósításhoz.
Az ingatlanvásárlási folyamat elindítása előtt az első lépés az ingatlan jogi és műszaki status quójának független ellenőrzése. Szerezd be a friss tulajdoni lapot és a hivatalos térképmásolatot, majd győződj meg arról, hogy minden építmény és bővítés fel van tüntetve a dokumentumokban. Ezt követően kérj előzetes értékbecslést vagy banki előbírálatot, mielőtt bármilyen foglalót vagy előleget átadnál az eladónak. Amennyiben a megállapított hitelbiztosítéki érték várhatóan elmarad a vételártól, időben gondoskodj a kiegészítő saját erő biztosításáról vagy egy megfelelő pótfedezet felajánlásáról. Ez a strukturált megközelítés minimálisra csökkenti a jogi és finanszírozási fennakadások kockázatát a bírálati szakaszban. A körültekintő felkészülés megóv a nem várt tőkehiánytól.
A végleges adásvételi szerződés megkötésekor fordíts kiemelt figyelmet a fizetési határidők rugalmas megállapítására, figyelembe véve a vidéki értékbecslések és a banki bírálat esetleges csúszásait. Biztosíts megfelelő időkeretet az esetleges hiánypótlások, energetikai korszerűsítési vállalások vagy felújítási munkálatok dokumentálására. Gondoskodj a kötelező vagyonbiztosítási ajánlat időben történő megkötéséről, amely pontosan lefedi a bank által elvárt fedezeti feltételeket és kockázati elemeket. Tarts fenn egy érdemi likviditási puffert a váratlanul felmerülő adminisztratív vagy műszaki költségek áthidalására. A körültekintően előkészített és végrehajtott finanszírozási stratégia biztosítja a sikeres tranzakciót és a fenntartható törlesztést. Lépj tudatosan a banki bírálati folyamatba, és védd meg a saját vagyonodat.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc