
Ezen az oldalon a következőkről olvashatsz
Használt családi ház vásárlásakor az egyik legkellemetlenebb meglepetés az, amikor a banki értékbecslő a vételárnál alacsonyabb hitelfedezeti értéket állapít meg. Ez a forgatókönyv azonnali önerőhiányt eredményez, hiszen a jogszabályi korlátok miatt a hiányzó összeget saját forrásból kell előteremtened. Az OTP Bank hitelbírálati folyamata során az ingatlan műszaki állapota határozza meg a fedezeti értéket, így a rejtett hibák közvetlenül veszélyeztethetik a tranzakció finanszírozhatóságát. Bemutatjuk azokat a kritikus műszaki pontokat, amelyek a leggyakrabban okoznak drasztikus értékcsökkenést vagy a hitelkérelem teljes elutasítását.
Szerkezeti és statikai anomáliák: a hitelfedezeti érték drasztikus csökkenésének okai
A használt családi házak esetében az alapozás és a falazat állapota jelenti a bírálati sarokkövet az értékbecslési fázisban. A süllyedésből eredő repedések, a nem megfelelő vízszigetelés miatti salétromosodás és a vizesedés rontják az ingatlan piaci pozícióját. Különösen kritikus a helyzet a vegyes falazatú vagy vályogból készült épületeknél, ahol a nedvesség szerkezeti instabilitást idézhet elő. Ezen ingatlanok esetében a bankok szigorúbb hitelfedezeti arányt alkalmaznak, és kötelező előírássá válhat egy speciális vályogház biztosítás megkötése is. Ha a falak nedvességtartalma meghaladja a megengedett határértéket, az értékbecslő magas avultsági százalékot számol fel, ami csökkenti a hitelbiztosítéki értéket.
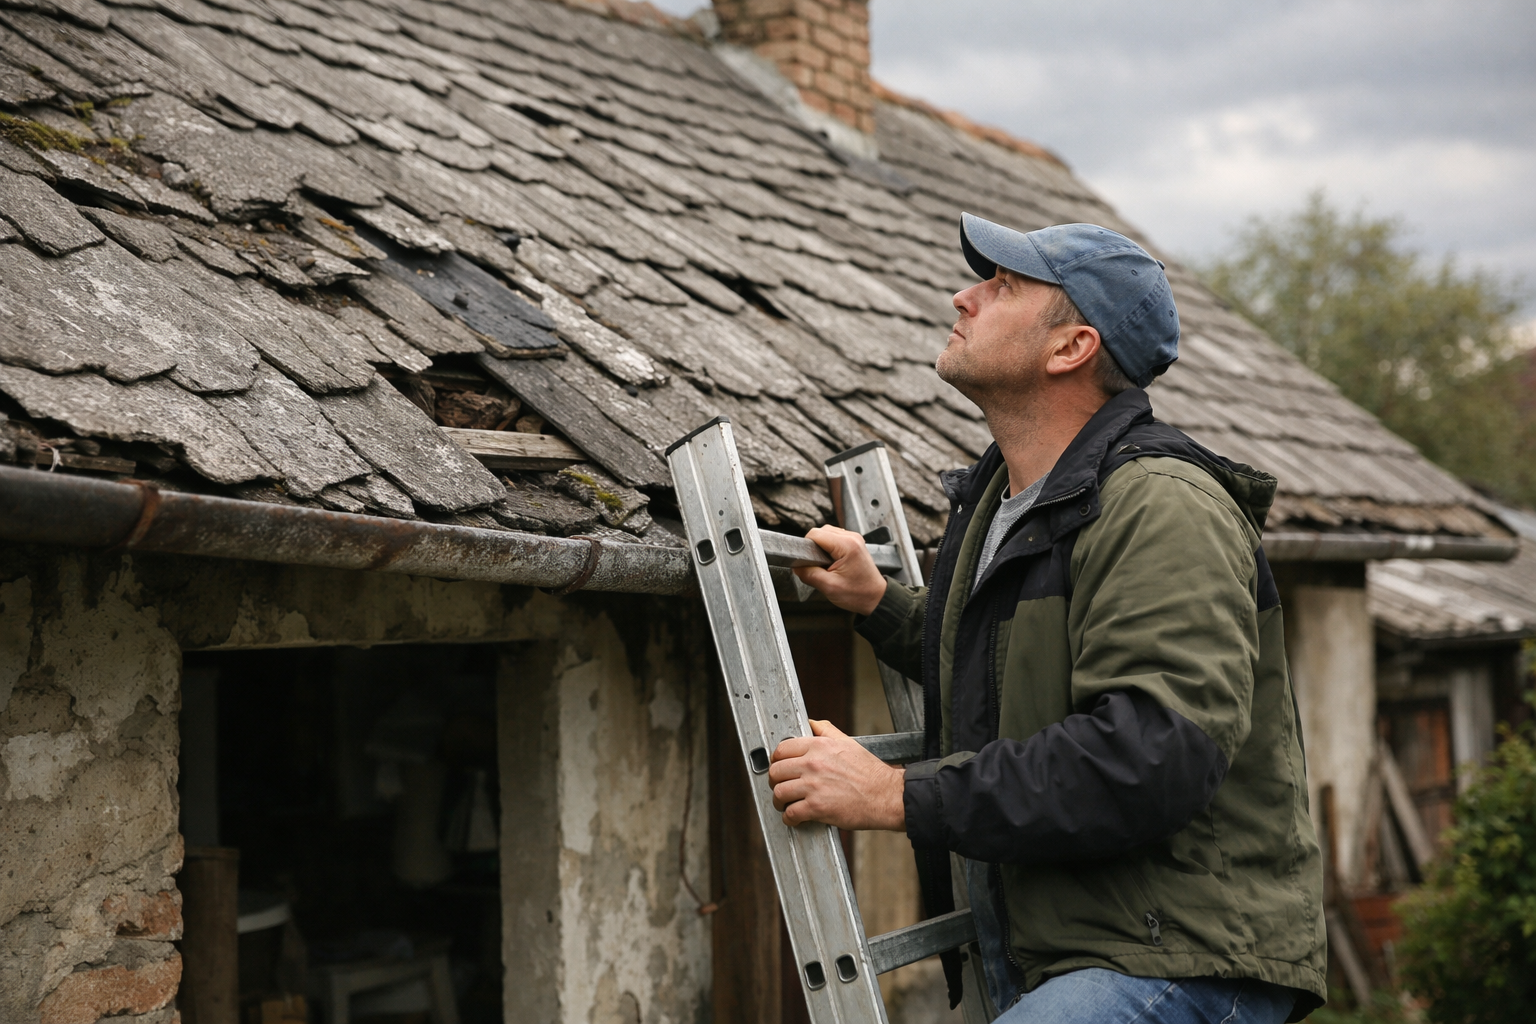
A tetőszerkezet és a héjazat fizikai állapota a másik olyan terület, amelynél az elhanyagoltság azonnali értékcsökkentő tényezőként jelentkezik. A korhadt szarufák, a beázások nyomai, vagy a pala fedés jelenléte komoly strukturális kockázatot jelent a hitelező számára. Egy elöregedett tető cseréjének költségeit az értékbecslő levonja a kalkulált piaci értékből, ami növeli az elvárt önerő mértékét. A födém teherbíró képessége és hőszigetelése szintén befolyásolja a végső értékelést, különösen, ha a tetőtér beépítése nem felel meg a hatályos építési szabványoknak. Az ilyen típusú hiányosságok miatt a bank akár a hitel elutasítása mellett is dönthet, ha az épület állékonysága nem garantált.
A gépészeti rendszerek elavultsága szintén olyan finanszírozási anomáliát teremthet, amely papíron kedvezőbbé teszi az ingatlant, a valóságban viszont ellehetetleníti a hitelfelvételt. Az alumíniumvezetékekből álló elektromos hálózat, a korszerűtlen, fatüzelésű vagy régi gázkazánnal felszerelt fűtési rendszer alacsony energetikai besorolást eredményez. Az értékbecslő az elavult gépészetet magas amortizációs rátával veszi figyelembe, ami csökkenti az ingatlan hasznos élettartamát és így a hitelbiztosítéki értékét is. Amennyiben a fűtési rendszer nem működőképes a szemle időpontjában, az ingatlan lakhatatlannak minősülhet, ami kizárja a lakáscélú jelzáloghitel folyósítását. A közművek hiánya vagy a jogilag nem rendezett vízellátás szintén vörös zászlót jelent az elemzők számára.
Jogi és térképmásolati eltérések: amikor az értékbecslő elutasítja a fedezetet
A családi házak vásárlásakor az egyik leggyakoribb buktató az ingatlan-nyilvántartási térképmásolat és a valós, fizikai állapot közötti eltérés. Az értékbecslési folyamat során a szakértő első lépésként mindig összeveti a helyszíni felmérést a hivatalos földhivatali térképpel. Ha az évek során engedély nélkül épült egy hozzáépítés, egy könnyűszerkezetes garázs vagy egy fedett terasz, az komoly jogi és pénzügyi problémát vet fel. A térképen nem szereplő épületrészeket az értékbecslő nem veheti figyelembe a fedezeti érték megállapításakor, ami azonnal csökkenti a kalkulált piaci árat. Ez a diszkrepancia közvetlenül növeli az önerő mértékét, hiszen a bank csak a jogilag tiszta, térképen is ábrázolt részeket hajlandó finanszírozni.
Az ilyen jellegű eltérések rendezése hosszadalmas és költséges folyamat, amely gyakran fennakadást okoz a vételi folyamatban. A tulajdonosnak utólagos fennmaradási engedélyt és épületfeltüntetési vázrajzot kell készíttetnie, majd ezt át kell vezetnie a földhivatali nyilvántartáson. Amíg ez a jogi rendezés nem történik meg, az OTP Bank nem fogja folyósítani a kért összeget, sőt, a bírálatot is felfüggesztheti. Ha az eladó nem hajlandó vagy nem tudja finanszírozni ezt az eljárást, a vevőnek kell eldöntenie, hogy vállalja-e a kockázatot és a plusz költségeket. Ez a helyzet likviditási puffer meglétét követeli meg a vevő részéről, hiszen a jogi procedúra alatt a foglaló is veszélybe kerülhet.
Amennyiben a műszaki és jogi háttér tisztázódott, a megfelelő finanszírozási konstrukció kiválasztása következik a stabil törlesztés biztosítása érdekében. Az OTP Bank kínálatában elérhető megoldások segíthetnek a kiszámítható hitelfelvételben, ha a fedezet minősége megfelelőnek bizonyul. A hosszú távú kamatbiztonság érdekében érdemes megfontolni az olyan konstrukciókat, mint a Végig Fix Lakáshitel Egyszeri kamatcsökkentéssel, amely védelmet nyújt a kamatkockázatokkal szemben.
 OTP Bank Nyrt.
Az egyedi kamatkedvezmény-vesztési feltételek és a kötelező számlavezetési díj részleteinek megismeréséhez célszerű egy független kalkulációt végezni. Az aktuális lehetőségek összehasonlítására és a várható törlesztőrészletek kiszámítására kiváló eszköz az OTP lakáshitel kalkulátor 2026 oldalunk.
A JTM-korlát és a hitelfedezeti arány szorításában: az önerőhiány áthidalása
A magyar szabályozási környezetben a hitelfedezeti arány maximális mértékét jogszabály korlátozza, amely szerint a nyújtott hitel összege nem haladhatja meg az ingatlan forgalmi értékének nyolcvan százalékát. Használt családi házak esetében azonban a bankok belső kockázatkezelési szabályzata ennél szigorúbb, akár ötven-hetven százalékos limitet is meghatározhat a település elhelyezkedésétől és az ingatlan állapotától függően. Ez azt jelenti, hogy egy alacsonyabb értékbecslés esetén a tényleges vételár és a nyújtható hitel közötti rés drámaian megnő. A vásárlás előtt állóknak ezért elengedhetetlen a pontos tervezés, amelyhez segítséget nyújt a lakáshitel önerő kalkulátor 2026 használata. Ha az értékbecslő leértékeli az ingatlant, az elvárt önerő akár a duplájára is ugorhat, ami azonnali finanszírozási krízist okoz.
A fedezettség mellett a másik szigorú korlát a jövedelemarányos törlesztőrészlet mutató, amely a nettó jövedelem terhelhetőségét szabályozza a kamatperiódus hosszától függően. Az alacsonyabb értékbecslés miatt kieső hitelösszeget sokan magasabb kamatozású, fedezetlen személyi kölcsönnel próbálják pótolni, ez azonban azonnal megterheli a JTM-korlátot. A halmozódó törlesztési kötelezettségek veszélyeztetik a nettó cash-flow egyensúlyát, és a bank elutasíthatja a kérelmet a túlzott eladósodottság miatt. A jövedelmi helyzet és a vállalható havi teher pontos elemzésére szolgál a JTM kalkulátor 2026, amely segít elkerülni a túlhitelezési csapdát. A KHR rendszerben szereplő negatív információk vagy egy meglévő, lezáratlan hiteltartozás szintén bírálati akadályt jelentenek, függetlenül az ingatlan értékétől.
Az önerőhiány áthidalására az egyik legbiztonságosabb és a bankok által is preferált módszer egy kiegészítő pótfedezet bevonása a hitelügyletbe. Ez jellemzően a szülők vagy közeli hozzátartozók tehermentes ingatlanja lehet, amelynek értéke összeadódik a megvásárolni kívánt családi ház értékével. Ebben a felállásban a hitelfedezeti arány kedvezőbbé válik, így akár a vételár száz százaléka is finanszírozhatóvá válhat hitelből, az önerő teljes elhagyásával. Ugyanakkor ez a megoldás komoly felelősséggel és kockázattal jár a pótfedezet tulajdonosai számára, hiszen nemfizetés esetén az ő ingatlanjuk is végrehajtás alá kerülhet. A döntés meghozatala előtt mérlegelni kell a hosszú távú családi és pénzügyi következményeket, megőrizve a szükséges likviditási puffert a váratlan élethelyzetekre.
A használt családi ház vásárlásának folyamatában az első és legfontosabb lépés, hogy még az adásvételi szerződés aláírása és a foglaló kifizetése előtt kérj előzetes értékbecslést az érintett ingatlanra. Ezzel a módszerrel pontos képet kapsz arról, hogy az OTP Bank mekkora hitelfedezeti értéket hajlandó megállapítani, és elkerülheted az önerőhiányból fakadó szerződésszegést. Ezzel párhuzamosan kérd le a friss tulajdoni lapot és a hivatalos térképmásolatot a földhivatali adatbázisból, majd vesd össze azokat a ház tényleges, fizikai paramétereivel. Amennyiben eltérést tapasztalsz a beépített terület nagyságában vagy a melléképületek elhelyezkedésében, ragaszkodj hozzá, hogy az eladó saját költségén rendezze a jogi státuszt a szerződéskötés előtt. Ha a tulajdonos elzárkózik ettől, a vételárba építsd be a későbbi legalizációs eljárás becsült költségeit és az ezzel járó időveszteség kockázatát. A jogilag rendezetlen ingatlanok finanszírozása ugyanis komoly kockázatot jelent, amit a bankok az értékbecslés során szigorúan büntetnek.
Címkék:

Kapcsolódó cikkek
Összes cikk → Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc
 Lakáshitel
Új építésű lakás támogatott hitellel: a szakaszos folyósítás buktatói, amiket szerződés előtt nézz meg
2026. 07. 13. • 1 perc