
Ezen az oldalon a következőkről olvashatsz
Az újépítésű ingatlanok megvásárlása a tervezőasztalról komoly pénzügyi tervezést igényel, különösen államilag támogatott konstrukciók esetén. Az OTP Otthon Start hitel fix háromszázalékos kamatával rendkívül vonzó alternatíva az első lakásukat vásárlók számára, ám a projektfejlesztők fizetési ütemezése és a banki folyósítási szabályok közötti eltérések komoly likviditási kockázatot hordoznak. Ha a fejlesztő által előírt határidők nincsenek összhangban a pénzintézet által elvárt műszaki készültségi szintekkel, könnyen kicsúszhatsz a fizetési határidőkből, ami akár a szerződés felbontásához is vezethet. Ezért elengedhetetlen, hogy pontosan megértsd a szakaszos folyósítás jogi és technikai feltételrendszerét, mielőtt elköteleznéd magad egy adott lakás mellett.
Az újépítésű ingatlanok szakaszos finanszírozási logikája a banki bírálatban
Újépítésű, még épülő félben lévő ingatlanok esetében a bankok szinte soha nem folyósítják a teljes hitelösszeget egyetlen részletben, hanem úgynevezett szakaszos finanszírozást alkalmaznak. Ez a módszer strukturális kockázatot jelenthet a számodra, ha nem számolsz azzal, hogy a bank kizárólag a már elkészült, műszakilag igazolt készültségi szintnek megfelelő összeget utalja át. Az OTP Otthon Start hitel esetében a bírálati sarokkő az, hogy az ingatlan hitelbiztosítéki értéke folyamatosan fedezetet nyújtson a folyósított hitelösszegre. A banki logika szerint a finanszírozásnak követnie kell a fizikai megvalósulást, így elkerülhető, hogy a pénzintézet túlfinanszírozzon egy befejezetlen projektet. Emiatt a folyósítások időzítése nem a naptári napokhoz, hanem a műszaki mérföldkövekhez igazodik.
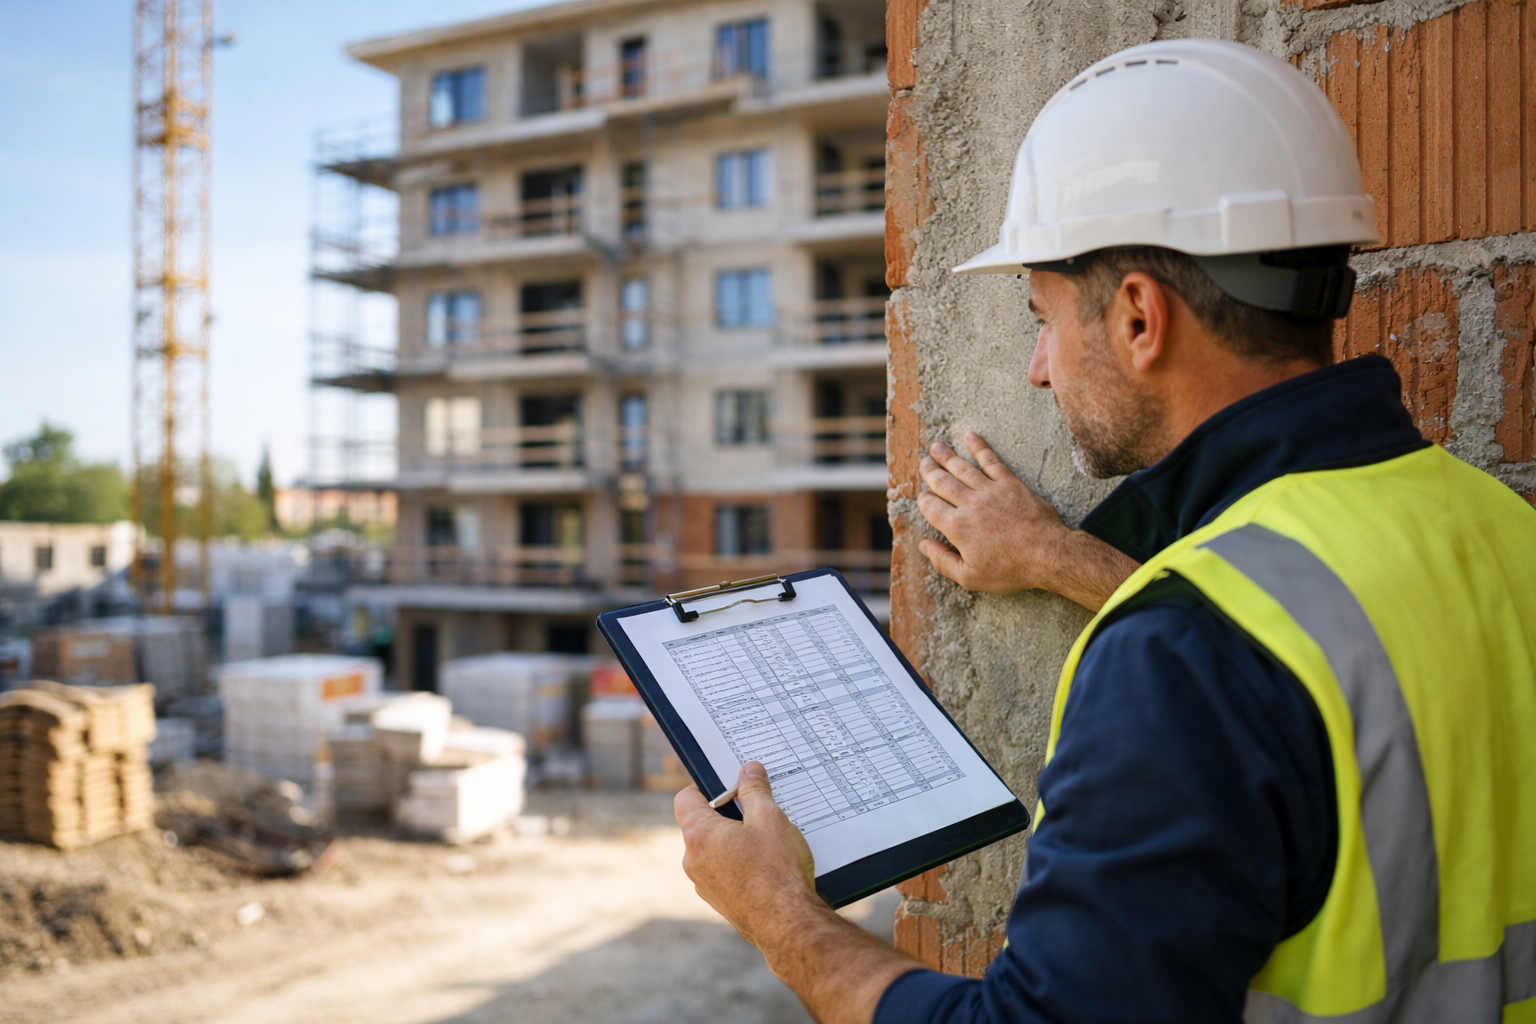
Minden egyes folyósítási szakasz indításának előfeltétele egy helyszíni szemle, amelyet a bank által kirendelt műszaki ellenőr végez el. Az ő feladata annak igazolása, hogy az adásvételi szerződésben rögzített műszaki készültségi fokot a kivitelező valóban elérte. Ha a helyszíni szemle során a szakértő úgy ítéli meg, hogy a készültség elmarad a beruházó által állított szinttől, a bank megtagadja a részlet folyósítását mindaddig, amíg a hiányosságokat nem pótolják. Ez a folyamat akár hetekkel is meghosszabbíthatja a kifizetést, ami komoly feszültséget generálhat a vevő és a fejlesztő között. A hitelfedezeti arány szigorú tartása miatt a bank nem vállal kockázatot, így a műszaki ellenőr véleménye felülírhatatlan döntési pontot jelent.
A szakaszos folyósítás másik alapvető szabálya, hogy a saját erőt, azaz az önerőt mindig a hitel első részletének folyósítása előtt kell teljesítened a beruházó felé. A bank csak akkor kezdi meg a saját forrásainak folyósítását, ha hitelt érdemlően igazolod, hogy a teljes önerőt már megfizetted, és azt a fejlesztő hiánytalanul lekönyvelte. Ha az önerőd egy része még le van kötve, vagy egy másik ingatlan eladásából származik, amelynek csúszik a kifizetése, a teljes hitelügylet elakadhat a legelején. Ennek pontos kiszámításához és a szükséges likviditási puffer megtervezéséhez kiváló segítséget nyújt a lakáshitel önerő kalkulátor 2026 használata. A saját forrás és a hitelrészletek pontos sorrendjének betartása a sikeres tranzakció abszolút alapfeltétele.
A fejlesztői adásvételi szerződés és a banki követelmények összehangolása
Az újépítésű projektek esetében a legnagyobb anomáliát az okozza, hogy a fejlesztők általában sablonszerződéseket alkalmaznak, amelyek határidői nincsenek tekintettel a banki bírálat és folyósítás időigényére. A beruházó általában naptári napokhoz köti a fizetési szakaszokat, míg a bank csak a műszaki készültség igazolása után hajlandó utalni. Amennyiben az adásvételi szerződésben nem rögzítik egyértelműen, hogy a fizetési határidők a banki műszaki ellenőrzés és folyósítási folyamat lezárultától számítódnak, könnyen késedelmi kamatfizetési kötelezettségbe eshetsz. Emiatt a szerződés tervezetét még az aláírás előtt be kell mutatni a finanszírozó banknak jóváhagyásra. A jogi és a technikai feltételek összehangolása nélkül a hitelfelvétel komoly pénzügyi csapdává válhat.
A szerződésben pontosan meg kell határozni, hogy az egyes készültségi fokok elérésekor a beruházónak milyen dokumentumokat kell kiállítania, és mennyi időt biztosít a banki ellenőrzésre. Egy jól megfogalmazott szerződésben a fizetési határidő a műszaki készültségről szóló értesítés kézhezvételétől számított legalább tizenöt banki nap, amely elegendő időt biztosít az OTP számára a helyszíni szemle lefolytatására és az utalás indítására. Ha a fejlesztő mereven elzárkózik ezen passzusok beépítésétől, az komoly kockázati tényező, amely akár a hitel elutasítását is eredményezheti. Érdemes előzetesen tájékozódni a termék egyedi feltételeiről az OTP Otthon Start lakáshitel kalkulátor 2026 felületén, hogy lásd, milyen átfutási időkkel kell reálisan számolnod. A sikeres finanszírozás kulcsa a fejlesztő rugalmassága és a banki elvárások közötti egyensúly megteremtése.
A támogatott konstrukciók esetében a jövedelmi helyzeted és a hitelképességed bírálata is összetettebb, mint egy egyszerű piaci hitelnél. Mivel az Otthon Start hitel kamata államilag garantáltan fix három százalék, a jogszabályi feltételeknek való megfelelés szigorú ellenőrzés alá esik, beleértve a legalább kétéves TB-jogviszony igazolását és az első lakásszerző státuszt. Emellett a jövedelemarányos törlesztési mutató (JTM) korlátait is folyamatosan tiszteletben kell tartani, amely meghatározza, hogy a havi nettó jövedelmed mekkora része fordítható törlesztésre. A pontos kalkulációhoz érdemes igénybe venni a JTM kalkulátor 2026 nyújtotta lehetőségeket, hogy megbizonyosodj arról, a jövedelmed elbírja-e a teljes hitelösszeget a szakaszos folyósítások megkezdése előtt. A pénzügyi korlátok előzetes feltérképezése megóvhat a későbbi kellemetlen meglepetésektől.
Rejtett költségek, kamatfordulók és a folyósítási határidők csapdái
Az újépítésű ingatlanok vásárlásakor az egyik leggyakoribb buktató a kivitelezési munkálatok elhúzódása, amely közvetlenül érinti a hitelszerződés érvényességét. A bankok a hitel döntését követően meghatároznak egy úgynevezett rendelkezésre tartási időt, amelyen belül a teljes hitelösszeget le kell hívni. Ha az építkezés a fejlesztő hibájából csúszik, és kicsúszol ebből a határidőből, a bank rendelkezésre tartási díjat számíthat fel, vagy legrosszabb esetben a hitelszerződés módosítását, esetleg az ügylet újrabírálatát kérheti. Ez a bizonytalanság jelentős pluszköltséget generálhat, és a megváltozott kamatkörnyezet miatt akár kedvezőtlenebb feltételeket is eredményezhet. Ezért a szerződésben rögzíteni kell a kivitelező kötbérfizetési kötelezettségét az ilyen típusú banki költségek fedezésére.
A szakaszos folyósítás alatt a törlesztés menete is eltér a megszokottól, hiszen a teljes futamidő megkezdése előtt csak a már folyósított hitelrészletek után fizetsz kamatot. Ezt a türelmi időszakot nevezzük rendelkezésre tartási idő alatti kamatfizetésnek, amely alatt a tőketörlesztés még nem kezdődik meg, így a havi terheid átmenetileg alacsonyabbak lehetnek. Ugyanakkor ez a szakasz nem csökkenti a tőketartozásodat, vagyis a tényleges visszafizetés csak az utolsó részlet kiutalása után indul el. Ha szeretnéd összehasonlítani a különböző konstrukciók törlesztési profilját és a teljes visszafizetendő összeget, érdemes lefuttatnod egy számítást az OTP lakáshitel kalkulátor 2026 segítségével. A tőketörlesztés elhalasztása ugyan átmeneti könnyebbséget jelent, de hosszú távon növeli a teljes hitelköltséget.
Az állami támogatások és az adókedvezmények igénybevétele tovább bonyolíthatja a finanszírozási struktúrát, különösen újépítésű lakások esetén. Az áfa-visszatérítési lehetőségek és az államilag támogatott Otthon Start hitel kombinálása során a bank szigorúan ellenőrzi, hogy a támogatások folyósítása milyen sorrendben történik az önerőhöz és a hitelhez képest. Ha jogosult vagy az adó-visszatérítésre, annak összegét a bank beépítheti a finanszírozási tervbe, de a kifizetések ütemezését a jogszabályi előírások határozzák meg. Az ilyen típusú állami kedvezmények pontos feltételeiről és a visszaigényelhető összegekről az ÁFA visszatérítési támogatás 2026 útmutatóból tájékozódhatsz részletesen. A támogatások nem megfelelő ütemezése likviditási hiányt okozhat, amelyet nehéz utólagosan áthidalni.
Ha az OTP feltételei mellett más piaci szereplők alternatíváit is megvizsgálnád, az alábbi konstrukció kiváló összehasonlítási alapot nyújthat az első lakásod megvásárlásához.
 Raiffeisen Bank Zrt.
A sikeres újépítésű lakásvásárlás érdekében az első gyakorlati lépésed az legyen, hogy a kiválasztott ingatlan műszaki leírását és a beruházó által javasolt fizetési ütemezést összeveted a banki hitelezési szabályokkal. Kérd meg a fejlesztőt, hogy az adásvételi szerződés tervezetébe építsen be egy olyan halasztó hatályú záradékot, amely a fizetési határidőket a banki műszaki szemle lefolytatásához és a folyósítási döntés meghozatalához köti. Biztosíts magadnak egy tízszázalékos likviditási puffert a tervezett önerőn felül, amely fedezetet nyújt az esetlegesen felmerülő rejtett költségekre, például az értékbecslési vagy rendelkezésre tartási díjakra. Amennyiben a beruházó nem hajlandó a fizetési határidőket a banki folyósítási ütemhez igazítani, érdemes másik projektet keresned, vagy nagyobb arányú saját forrást bevonnod a tranzakcióba. A banki bírálat előtt kérj le egy saját KHR-jelentést is, hogy megbizonyosodj arról, nem szerepel-e elmaradás a neveden, ami elutasításhoz vezetne.
A második kritikus lépés, hogy a hitelszerződés aláírását követően folyamatosan tartsd a kapcsolatot a kivitelező műszaki vezetőjével, és azonnal értesítsd a bankot, amint egy-egy építési szakasz a végéhez közeledik. Ne várd meg, amíg a beruházó hivatalos fizetési felszólítást küld, hanem proaktívan kezdeményezd a banki műszaki ellenőr kirendelését a helyszínre. Készülj fel arra is, hogy az utolsó részlet folyósítása előtt a bank kérni fogja a használatbavételi engedélyt és az albetétesítést igazoló tulajdoni lapot, amelyek beszerzése a beruházó feladata. Ha az építkezés során csúszás tapasztalható, azonnal egyeztess a banki kapcsolattartóddal a rendelkezésre tartási idő meghosszabbításáról, hogy elkerüld a szerződésszegésből eredő büntetőkamatokat vagy a hitelkeret elvesztését. Hosszú távú biztonságod érdekében a folyósítások megkezdése előtt köss egy lakásbiztosítást a még épülő ingatlanra, és a legelső fizetési mérföldkő előtt véglegesítsd a banki hitelszerződés minden egyes apró betűs részletét.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc