
Ezen az oldalon a következőkről olvashatsz
A kiszemelt ingatlan jogi és fizikai állapota közvetlenül meghatározza a finanszírozhatóságot, mivel a pénzintézetek szigorú kockázatvállalási szabályzataik alapján vizsgálják a fedezetül felajánlott vagyontárgyat. Számos adásvételi ügylet akad meg abban a fázisban, amikor az értékbecslő olyan eltérést állapít meg a valóság és a hivatalos nyilvántartások között, amely elutasítást vagy a hitelösszeg jelentős csökkentését vonja maga után. A vevőként kifizetett foglaló kockáztatása elkerülhető, ha a szerződéskötést megelőzően rendszerezetten ellenőrzöd az ingatlanjogi és műszaki paramétereket. Az előszerződés vagy a végleges megállapodás aláírása előtt elvégzett előzetes szűrés feltárja azokat a finanszírozási anomáliákat, amelyek a banki értékbecslés során egyébként elutasításhoz vezetnének.
A tulajdoni lap és az ingatlannyilvántartási adatok ellenőrzése
Az ingatlan jogi státuszának tisztázása a térképmásolat és a friss tulajdoni lap lekérésével kezdődik, amely hűen tükrözi az ingatlanra bejegyzett jogokat és tényeket. A tulajdoni lap I. részén szereplő művelési ág és megnevezés határozza meg, hogy az ingatlan egyáltalán elfogadható-e lakáscélú fedezetként a banki bírálati sarokkő mentén. Ha a nyilvántartásban gazdasági épület, műhely vagy zártkert szerepel, a hitelintézetek többsége azonnal elutasítja a kérelmet, függetlenül attól, hogy a valóságban lakhatásra alkalmas építményről van szó. A széljegyek és a III. részen található teherbejegyzések – például végrehajtási jogok, elidegenítési és terhelési tilalmak – szintén strukturális kockázatot jelentenek, amelyeket az eladónak még a hitelbírálat előtt tehermentesítenie kell. A vásárlás előtt érdemes a lakáshitel önerő kalkulátor használatával is számolni, hiszen a tiszta jogi háttér önmagában nem garantálja a maximális hitelösszeg elérését.
Különös figyelmet igényel az ingatlannyilvántartási térképmásolat és a valós épületkontúr egyezősége, amely a családi házak és ikerházak esetében jelenti a leggyakoribb elakadási pontot. Amennyiben a telken olyan fennmaradási vagy használatbavételi engedély nélküli bővítmény, melléképület vagy átalakítás található, amely nem szerepel a térképmásolaton, az értékbecslő elrendelheti a fedezetből való kizárást vagy a jogi rendezés kötelezettségét. A hatósági bizonyítvánnyal nem igazolt illegális építmények papíron kedvezőbbé tehetik az ingatlan alapterületét, de a banki kockázatelbírálás során csökkentik a hitelbiztosítéki értéket. Az értékbecslő kizárólag a hivatalosan feltüntetett és engedélyezett lakófelületet veszi figyelembe a piaci érték megállapításakor, ami közvetlenül csökkenti a felvehető kölcsön összegét. A felmerülő finanszírozási rés pótlására a saját megtakarításokon túl a hitelképesség kalkulátor adhat iránymutatást a fennmaradó pénzügyi mozgástér feltérképezéséhez.
A társasházi és osztatlan közös tulajdonban lévő ingatlanok esetében a tulajdonviszonyok szerkezete és a használati megosztás megléte képezi a bírálat alapját. Osztatlan közös tulajdonnál a pénzintézetek elvárják a jogilag rendezett, valamennyi tulajdonostárs által aláírt és ügyvéd által ellenjegyzett használati megállapodást, valamint a hozzá tartozó vázrajzot. Ennek hiányában a bank nem tudja egyértelműen elhatárolni a hitel fedezetéül szolgáló ingatlanrészt, ami automatikus hitelelutasításhoz vagy a bírálati folyamat felfüggesztéséhez vezet. A társasházaknál az alapító okirat ellenőrzése elengedhetetlen, mert a tárolók, garázsok és tetőtér-beépítések jogi helyzete gyakran eltér a tényleges használattól. Amennyiben a külön tulajdoni törzslap és a valós lakáskialakítás között eltérés van, azt még a kötelezettségvállalás előtt korrigálni kell az ingatlannyilvántartásban.
 Raiffeisen Bank Zrt.
Műszaki állapot, lakhatóság és az értékbecslési buktatók
A banki értékbecslő nemcsak az ingatlan piaci értékét határozza meg, hanem ellenőrzi a lakhatósági és műszaki kritériumok teljesülését is, amely a hitelfedezet elfogadhatóságának előfeltétele. A lakhatóság alapvető feltétele a működőképes és biztonságos fűtési rendszer, a zárt és szigetelt nyílászárók, valamint a közművesített víz- és villamosenergia-hálózat megléte. Amennyiben az ingatlanban hiányzik a konyhai vagy fürdőszobai szaniter, vagy a fűtési rendszer nem üzemképes, a bank lakhatatlannak minősíti az épületet, és nem nyújt hitelt a vásárláshoz. Az ilyen jellegű hibák elhárítása komoly tőkeigényt jelent, amelyet a vevőnek a vételáron felül, saját forrásból kell finanszíroznia a folyósítási feltételek teljesítéséhez. A megfelelő pénzügyi háttér felméréséhez érdemes áttekinteni a JTM kalkulátor nyújtotta kereteket a törlesztési kapacitás behatárolásához.
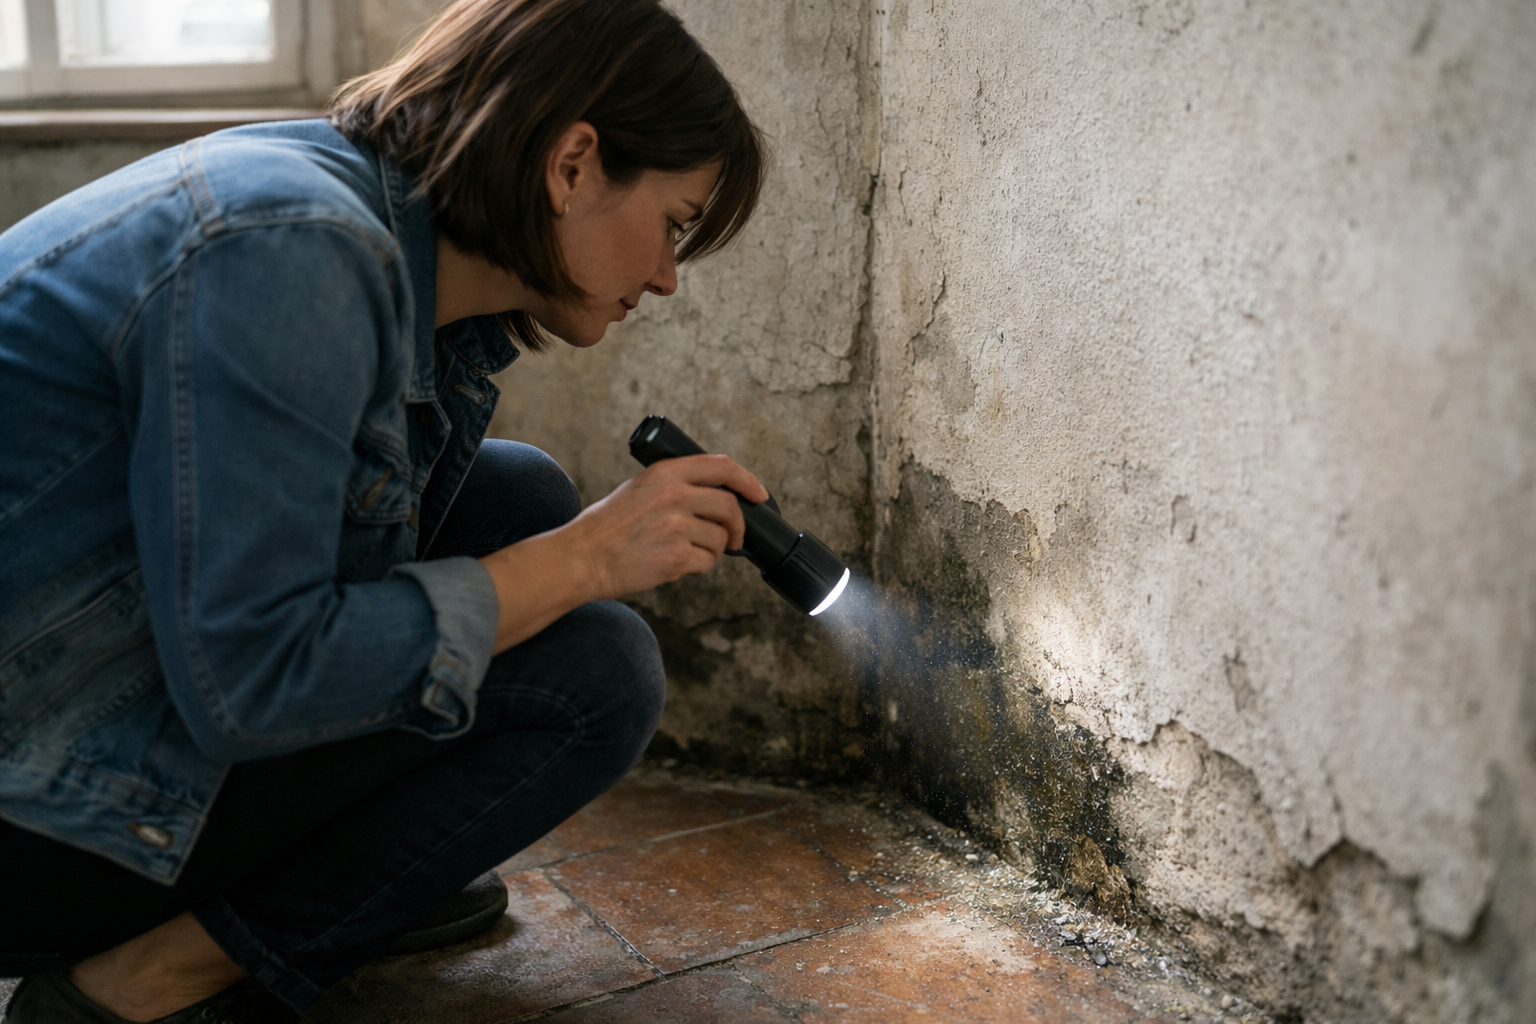
Az épület szerkezeti integritása, a falazat anyaga és a nedvesedési problémák közvetlen hatással vannak a megállapított hitelbiztosítéki értékre, amely a banki kockázatvállalás maximumát jelöli. A vályogból vagy egyéb alternatív építőanyagból készült ingatlanok esetében a pénzintézetek alacsonyabb hitelfedezeti arányt alkalmaznak, vagy egyedi statikai szakvélemény beszerzését írják elő. A tetőszerkezet beázása, a falak salétromosodása vagy a látható repedések olyan műszaki kockázatot jelentenek, amelyek miatt az értékbecslő jelentős értékcsökkentő tényezőt érvényesít. Ha a megállapított hitelbiztosítéki érték elmarad a vételártól, a vevőnek nagyobb arányú készpénzes önerőt kell biztosítania a tranzakció lezárásához. A fedezeti kockázatok tisztázása mellett a konstrukciók választékát a Raiffeisen Otthon Start lakáshitel kalkulátor segítségével is érdemes megvizsgálni a konkrét vállalások előtt.
Az energetikai tulajdonságok és a korszerűségi szempontok az ingatlan piaci értékesíthetőségén keresztül határozzák meg a hitelezhetőség korlátait. Az elavult, kiemelkedően magas fenntartási költségű ingatlanok esetében a bank kockázati megfontolásból alacsonyabb finanszírozási arányt határozhat meg. Az energetikai tanúsítvány megléte jogszabályi kötelezettség az adásvételi szerződés megkötéséhez, amelynek tartalmát az értékbecslő is elemzi a bírálat során. Az épület szigetelésének hiánya vagy az elavult nyílászárók csökkentik a fedezeti értéket, ami közvetve veszélyezteti a kért hitelösszeg jóváhagyását. A műszaki hiányosságok miatti értékcsökkenés áthidalása érdekében a vevőnek előre fel kell készülnie a lehetséges pótlólagos tőkeszükségletre a végleges szerződés megkötése előtt.
 K&H Bank Zrt.
Szerződéses feltételek, tehermentesítés és a folyósítási feltételek
Az adásvételi szerződés pontos megfogalmazása garantálja, hogy az ingatlanhoz kapcsolódó jogi kötelezettségek összhangban legyenek a finanszírozó bank hitelezési szabályzatával. A szerződésben pontosan rögzíteni kell a vételár megfizetésének ütemezését, külön elhatárolva a saját erőt és a banki kölcsönből finanszírozott vételárrészt. Ha a szerződéses határidők túlságosan szorosak, az értékbecslés és a bírálat csúszása miatt a vevő szerződésszegési helyzetbe kerülhet, ami a foglaló elvesztésével járhat. A folyósítás feltételeként szabott intézkedéseket – mint a széljegyzett elidegenítési és terhelési tilalom bejegyzése – a jogi képviselőnek pontosan be kell illesztenie az adásvételi okiratba. Az ingatlanhoz köthető védelmi lehetőségeket a megfelelő lakásbiztosítás kiválasztásával is támogatni kell, hiszen ez a hitelfolyósítás alapvető feltétele.
A meglévő teherrel – például korábbi jelzáloghitellel, munkáltatói kölcsönnel vagy elidegenítési tilalommal – terhelt ingatlanok megvásárlása speciális eljárásrendet igényel a hitelező bank részéről. Az eladó hitelezőjétől származó, naprakész fennálló tartozásról szóló igazolás és a törlési engedély kiadásának feltételei határozzák meg a törlesztési folyamat sorrendjét. A vevőt finanszírozó pénzintézet közvetlenül az eladó hitelnyújtójának utalja a tehermentesítéshez szükséges összeget, és csak a teher törlését követően utalja el a fennmaradó vételárrészt az eladónak. Ha a tehermentesítési folyamatba hiba csúszik, vagy az eladó hitelezője lassan állítja ki a törlési engedélyt, a finanszírozási folyamat elhúzódhat, ami likviditási feszültséget okozhat. Ennek elkerülése érdekében az adásvételi szerződésben részletesen szabályozni kell a tehermentesítés valamennyi lépését és határidejét.
A folyósítási feltételek között kiemelt szerepet játszik a tulajdonjog-fenntartással történő eladás tényének bejegyzése és az ahhoz kapcsolódó eladói nyilatkozatok köre. A bank kizárólag olyan ingatlanra nyújt hitelt, amelynek tulajdonjogi helyzete a végleges törlesztést követően tehermentesen és aggálymentesen átszáll a vevőre. Az adásvételi szerződésnek tartalmaznia kell az eladó alaki és tartalmi szempontból kifogástalan hozzájáruló nyilatkozatát a vevő tulajdonjogának bejegyzéséhez, amelyet a vételár teljes megfizetésekor nyújt be a földhivatalhoz. Az eladói oldalról felmerülő hiányzó igazolások vagy a rosszul megfogalmazott lemondó nyilatkozatok meghiúsíthatják a banki kifizetést. A jogi papírok szigorú ellenőrzése biztosítja, hogy a tranzakció lezárásakor ne lépjen fel finanszírozási akadás, és a földhivatali eljárás szabályosan menjen végbe.
Az ingatlanvásárlás sikere a céltudatos előkészítésen és a kockázatok szisztematikus kiszűrésén múlik, amit még a foglaló átadása előtt el kell kezdeni. Első lépésként kérd le a friss tulajdoni lapot és a térképmásolatot az ingatlannyilvántartásból, majd hasonlítsd össze a valós épületkontúrt a hivatalos rajzzal. Amennyiben illegális építményt vagy tisztázatlan teherbejegyzést találsz, írd elő az eladónak a jogi rendezést feltételként az adásvételi előszerződésben. Vizsgáld meg a műszaki és lakhatósági feltételeket, kiemelten a fűtésrendszert és a nyílászárókat, hogy elkerüld az értékbecslő általi elutasítást. Számold ki a rendelkezésre álló likviditási puffert arra az esetre, ha az értékbecslő a vételárnál alacsonyabb hitelbiztosítéki értéket állapítana meg a bírálat során.
A végleges adásvételi szerződés megszövegezésekor vonj be ingatlanjogra szakosodott ügyvédet, aki a finanszírozó bank elvárásai szerint alakítja ki a vételár-fizetési határidőket és a tehermentesítési záradékokat. Hagyj legalább hatvan-kilencven napos teljesítési határidőt a szerződésben, hogy a banki bírálat és az esetleges hiánypótlások ne sodorják veszélybe a kifizetési ütemezést. Teherrel terhelt ingatlan esetén követeld meg az eladótól a hitelezője által kiadott hivatalos törlési és kiürítési igazolásokat az adásvétel aláírása előtt. Győződj meg róla, hogy a tulajdonjog-fenntartás és a folyósítási feltételek pontosan illeszkednek a kiválasztott banki termék specifikációihoz. Végül köss meg a bank által elvárt lakásbiztosítást a döntési folyamat lezárásaként, garantálva a határidőben történő hitelfolyósítást.
Címkék:

Kapcsolódó cikkek
Összes cikk → Támogatások
Nagyobb lakásba költöznél gyerekkel? A lakáscsere pénzügyi buktatói támogatott hitel mellett
2026. 07. 27. • 1 perc
 Lakáshitel
Szabad felhasználású jelzáloghitel: mikor olcsóbb, mint a személyi kölcsön, és mikor túl nagy kockázat?
2026. 07. 24. • 1 perc
 Lakáshitel
Önerő igazolása lakáshitelnél: mit fogad el a bank, és mi miatt akadhat el az ügylet?
2026. 07. 16. • 1 perc