
Ezen az oldalon a következőkről olvashatsz
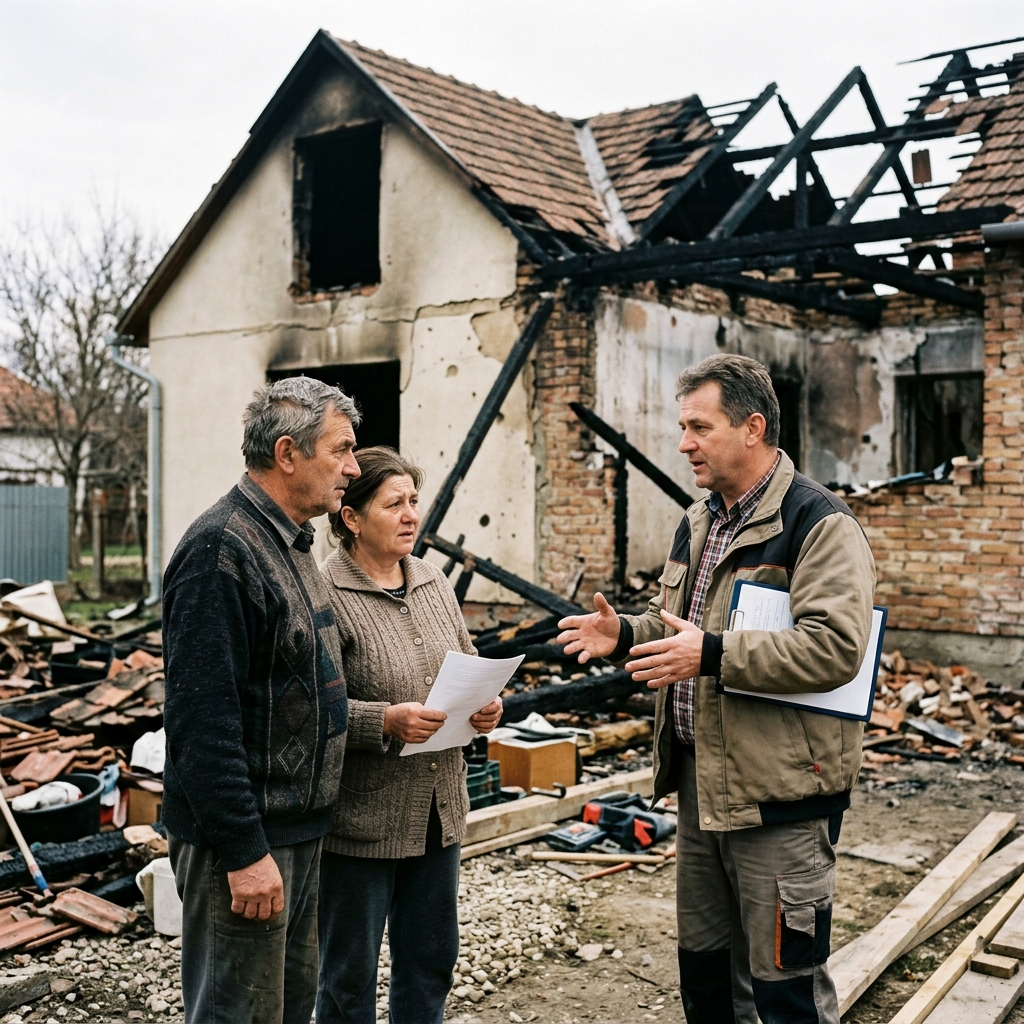
Egy családi ház fenntartása és megóvása komoly pénzügyi elköteleződést jelent, hiszen a felhalmozott magánvagyon jelentős része koncentrálódik az ingatlanban. A szélsőséges időjárási események és a váratlan műszaki meghibásodások olyan hirtelen likviditási sokkot okozhatnak, amely megfelelő védelmi háló hiányában alapjaiban rengetheti meg a családi költségvetést. Sokan szembesülnek azzal a finanszírozási anomáliával, hogy a régebben megkötött szerződések nem követik a valós építőipari árakat, így egy esetleges totálkár után a kártérítési összeg nem nyújt elégséges fedezetet az újjáépítésre. Az ilyen helyzetek elkerülésére nyújthat strukturált megoldást egy korszerű, az egyedi kockázatokra szabható vagyonbiztosítási konstrukció, amely az aktuális piaci viszonyokhoz igazítja a felelősségvállalás határait.
Az alulbiztosítottság kiküszöbölése és az ingatlanérték védelme
A lakóingatlanok újjáépítési költségeinek folyamatos emelkedése komoly strukturális kockázatot jelent azoknak a tulajdonosoknak, akik évek óta nem frissítették a meglévő szerződéseiket. Az alulbiztosítottság jelensége akkor fordul elő, amikor a szerződésben szereplő biztosítási összeg elmarad az ingatlan tényleges, jelenlegi újjáépítési értékétől. Egy súlyos tűzkár vagy viharkár esetén a biztosítótársaság a pro-rata, azaz a viszonylagos térítés elvét alkalmazza, ami azt jelenti, hogy a kárt csak olyan arányban téríti meg, amilyen arányban az ingatlan biztosítva volt. Ezért elengedhetetlen, hogy a lakásbiztosítás kiválasztásakor ne csupán a havi díj mértékét, hanem a reális négyzetméterárakat és a fedezeti limiteket is alaposan górcső alá vedd.
Ha az ingatlant jelzáloghitel terheli, a hitelező pénzintézet bírálati sarokkőként határozza meg a megfelelő vagyonbiztosítás meglétét, amely a hitel teljes futamideje alatt zálogjoggal van terhelve a bank javára. A hitelintézet számára a fedezetül szolgáló ingatlan hitelbiztosítéki értéke jelenti a garanciát, így egy esetleges megsemmisülés esetén a biztosítási összegnek fedeznie kell a fennálló tőketartozást. Amennyiben a biztosítási összeg nem éri el a bank által elvárt szintet, az rontja a hitelfedezeti arány mutatót, és végső soron a hitelszerződés felmondásához vagy pótfedezet bevonásához is vezethet. Emiatt a pénzügyi stabilitás fenntartásához elengedhetetlen egy olyan konstrukció, amely rugalmasan követi az eszközérték változásait.
Az alulbiztosítottság elkerülésére a modern termékek automatikus értékkövetést, vagyis indexálást alkalmaznak, amely az infláció és az építőipari árindex alapján évente korrigálja a biztosítási összeget és ezzel arányosan a díjat. Egy megbízható családi ház biztosítás fejlesztése során kiemelt figyelmet fordítanak arra, hogy az ügyfelek elkerülhessék ezt a csapdát a reális újjáépítési értékek pontos meghatározásával. A szerződés megkötésekor kiválasztott csomag határozza meg, hogy a biztosító milyen mértékben vállal garanciát az újonnan történő beszerzési vagy újjáépítési költségek megtérítésére. A tulajdonosnak folyamatosan ellenőriznie kell, hogy az elvégzett értéknövelő beruházások, például egy tetőtér-beépítés vagy hőszigetelés után bejelentette-e a változásokat a kockázatviselőnek.
 Uniqa Biztosító
Elemi károk és speciális kiegészítő fedezetek családi házaknál
A családi házak lényegesen kitettebbek a természeti erőknek, mint a társasházi lakások, hiszen a teljes épületszerkezet, a tetőzet és az alapozás közvetlenül érintkezik a külső környezettel. A viharok, a jégverés, a felhőszakadás és a hónyomás olyan fizikai sérüléseket okozhatnak a tetőszerkezetben, amelyek azonnali beavatkozást és jelentős likviditási puffert igényelnek a helyreállításhoz. Nem szabad megfeledkezni a földrengés és az árvíz kockázatáról sem, amelyek bár ritkábbak, de bekövetkezésükkor gyakran teljes megsemmisülést és helyrehozhatatlan anyagi veszteséget hagynak maguk után. A megfelelő védelem kialakításához olyan komplex termékre van szükség, amely az alapcsomagban is tartalmazza ezeket az elemi csapásokat.
A modern családi házak energetikai korszerűsítése során alkalmazott technológiák, mint a napelemek vagy a hőszivattyús rendszerek, jelentős értéket képviselnek, és speciális védelmet igényelnek. Ezen eszközök sérülékenysége miatt a napelem és okosotthon biztosítás integrálása a kötvénybe elengedhetetlen lépés a beruházás megtérülésének megóvása érdekében. Egy közvetlen vagy közvetett villámcsapás okozta túlfeszültség pillanatok alatt tönkreteheti az érzékeny invertereket és az intelligens vezérlőrendszereket, ami komoly finanszírozási anomáliát okozhat. A kiegészítő fedezetek kiválasztásakor tehát kiemelten kell kezelni a túlfeszültség és az indukciós károk elleni védelmet is.
Az épületen kívüli vagyontárgyak, például a kerítések, a kerti bútorok, a melléképületek és a dísznövények szintén ki vannak téve a rongálásnak, lopásnak vagy az elemi károknak. A vezetékes vízkárok elhárítása és a csőtörések helyszíni feltárása, az úgynevezett elfolyt víz költségének megtérítése szintén olyan tétel, amely gyorsan felemésztheti a család megtakarításait. Ezenfelül a felelősségbiztosítási rész is bírálati sarokkő, hiszen ha a házról lehulló cserép vagy egy jégcsap kárt okoz egy harmadik fél autójában vagy testi épségében, a kártérítési kötelezettség a tulajdonost terheli. A kiterjesztett felelősségbiztosítási modulok segítségével ezek a váratlan, esetenként többmilliós fizetési kötelezettségek is átháríthatók a biztosítóra.
Szerződéses feltételek, kizárások és a kárrendezési folyamat
A vagyonbiztosítási szerződés megkötése előtt a legfontosabb feladat a kizárások és a korlátozások pontos megismerése, mivel ezek határozzák meg a kockázatviselés valós határait. Sok ügyfél csak a kár bekövetkezésekor szembesül azzal, hogy bizonyos épülettípusok, például a vályogfalazatú vagy a könnyűszerkezetes házak speciális bírálat alá esnek. Az önrész vállalása papíron kedvezőbbé teszi a havi vagy éves díjat, de egy kisebb kár esetén növeli a saját zsebből fizetendő összeget, míg az önrész nélküli konstrukciók magasabb díj mellett teljes biztonságot nyújtanak. A racionális döntéshez mérlegelni kell a saját kockázatviselő képességet és a rendelkezésre álló azonnali likviditási tartalékot.
A kárrendezés gyorsasága és gördülékenysége kritikus tényező, különösen akkor, ha az ingatlan lakhatatlanná válik vagy azonnali kárenyhítésre van szükség a további romlás megelőzése érdekében. A digitális kárbejelentési csatornák és az online nyomon követhető folyamatok jelentősen lerövidítik az adminisztrációs időt, így a kártérítési összeg gyorsabban megérkezhet a bankszámlára. Bizonyos prémium szolgáltatások, mint a gyorsított kárrendezési garancia, kötelezik a biztosítót arra, hogy a hiánytalan dokumentáció beérkezését követően meghatározott napon belül utalja el az összeget. Ez a gyorsaság megakadályozza, hogy a tulajdonosnak drága áthidaló hiteleket kelljen igénybe vennie a helyreállítás megkezdéséhez.
A szerződés hosszú távú fenntarthatósága érdekében kiemelt figyelmet kell fordítani a díjfizetési gyakoriságra és a választott fizetési módokra is. Az elektronikus kommunikáció és a csoportos beszedési megbízás választása gyakran jelentős díjkedvezményt eredményez, ám ezek megszegése vagy a díjfizetés elmaradása a kedvezmények elvesztésével járhat. Ha a szerződés díjnemfizetés miatt szűnik meg, a tulajdonos fedezet nélkül marad, ami egy esetleges hitelkapcsolat esetén azonnali szerződésszegésnek minősül a bank felé. A fogyasztóbarát otthonbiztosítás szabályozási háttere is azt célozza, hogy átláthatóbb feltételekkel és könnyebb összehasonlíthatósággal segítse az ügyfeleket a hosszú távú elköteleződés során.
A családi házra vonatkozó optimális biztosítási védelem kialakítása egy strukturált, több lépésből álló folyamat, amely az ingatlan jelenlegi állapotának felmérésével kezdődik. Első lépésként pontosan meg kell határozni az épület újjáépítési értékét, figyelembe véve a megnövekedett anyag- és munkadíjakat, elkerülve a veszélyes alulbiztosítottság állapotát. Ezután érdemes összevetni a piacon elérhető különböző csomagokat, különös tekintettel az olyan elemi károkra, mint a vihar, a felhőszakadás és a vezetékes vízkár. Ha az ingatlanon találhatók modern technológiai rendszerek, esimerkiksi napelemek, mindenképpen ellenőrizni kell, hogy a választott módozat kiterjed-e ezek speciális kockázataira is. A szerződéses feltételek áttanulmányozása során fordíts kiemelt figyelmet az önrész mértékére és a kizárások listájára, hogy ne érjen meglepetés a kárrendezés során.
A kiválasztott konstrukció megkötését követően a feladatok nem érnek véget, hiszen a vagyonbiztosítás folyamatos karbantartást igényel az ingatlan életciklusa alatt. Minden jelentősebb értéknövelő beruházás, felújítás vagy bővítés után kezdeményezni kell a szerződés módosítását, hogy a biztosítási összeg igazodjon a megváltozott hitelbiztosítéki értékhez. Évente legalább egyszer, az indexálási értesítő kézhezvételekor vizsgáld felül a díjat és a szolgáltatási limiteket a piaci alternatívák tükrében. Használd ki az elektronikus ügyintézés és a csoportos díjfizetés nyújtotta kedvezményeket, amelyekkel csökkentheted a rendszeres kiadásokat a biztonsági szint csorbulása nélkül. Emellett mindig tarts kéznél egy digitális másolatot a kötvényről és a vészhelyzeti asszisztencia elérhetőségeiről, hogy baj esetén azonnal, késlekedés nélkül intézkedni tudj a károk enyhítéséről.
Címkék:

Kapcsolódó cikkek
Összes cikk → Biztosítás
Nyugdíjbiztosítás költségei: mikor eszi meg a díj az adójóváírás előnyét?
2026. 07. 15. • 1 perc
 Biztosítás
Egészségpénztári adóvisszatérítés: így lesz a gyógyszerből, szemüvegből és családi kiadásból megtakarítás
2026. 07. 01. • 1 perc
 Biztosítás
Hitelfedezeti biztosítás személyi kölcsön mellé: biztonsági háló vagy felesleges pluszdíj?
2026. 06. 29. • 1 perc